
مراجعة حساب Wise Business 2026: الرسوم والميزات ولمن لا يصلح
آخر تحديث: سبتمبر 2026
💬 إفصاح: بعض الروابط في هذا المقال روابط إحالة، نحصل من خلالها على عمولة بسيطة عند إتمامك للشراء، دون أي زيادة في السعر عليك. هذا يساعدنا في الاستمرار في تقديم محتوى مجاني، ولا يؤثر على مصداقية ترشيحاتنا.
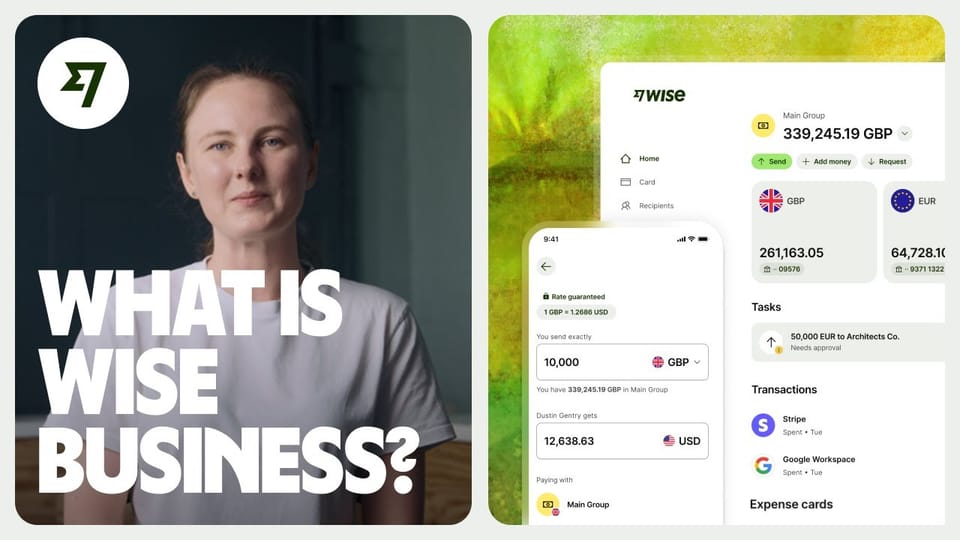
حساب Wise Business هو حساب أعمال إلكتروني متعدد العملات من شركة Wise البريطانية، يتيح لك استقبال الدولار واليورو والإسترليني بتفاصيل حساب محلية، والاحتفاظ بأرصدة بعشرين عملة وأكثر، والتحويل بين العملات بسعر صرف السوق الوسطي مع رسوم معلنة مسبقاً، وكل ذلك دون رسوم شهرية بعد رسم إعداد لمرة واحدة في بعض الدول. هل يستحق أن يكون الحساب الرئيسي لشركتك أم أداة مساندة فقط؟ مراجعتنا هذه تجيب بالتفصيل وبميزان فيه مميزات حقيقية وعيوب صريحة، لأن أي مراجعة بلا عيوب إعلان مقنّع لا معلومة.
السبب الذي يجعلنا نراجع حساب الأعمال تحديداً في 2026 هو أن Wise لم تعد مجرد تطبيق تحويلات كما بدأت عام 2011، بل تحولت إلى شركة مدرجة في بورصة لندن تبني منظومة مصرفية للأعمال: بطاقات فيزيائية ورقمية للفريق، وفوترة بروابط دفع، ودفعات جماعية لألف مستفيد بنقرة، وتوسع واضح في أمريكا الشمالية تُوّج بإطلاق حساب Chequing في كندا في سبتمبر 2026. هذا التحول يطرح سؤالاً مشروعاً على كل صاحب عمل عربي يتعامل مع عملاء وموردين بعملات متعددة: هل هذا الحساب أداة ناضجة تستحق الاعتماد أم لا يزال ناقصاً؟
الحكم السريع: لمن هذا الحساب؟
قبل الغوص في التفاصيل، هذا ملخص موقفنا بعد اختبار الميزات المعلنة ومراجعة شكاوى المستخدمين وحدود الخدمة. Wise Business خيار قوي جداً لثلاث فئات: الوكالات الصغيرة والفريلانسرز المحترفين الذين يستقبلون مدفوعات دولارية أو أوروبية من خارج بلدهم، ومتاجر التجارة الإلكترونية التي تدفع للموردين بعملات متعددة وتريد هامشاً أفضل من رسوم البنوك التقليدية، والشركات الناشئة التي تحتاج حسابات استقبال محلية في عدة دول دون فتح فروع أو حسابات بنكية في كل دولة.
وهو في المقابل ليس الخيار الأنسب لمن يحتاج تمويلاً أو تسهيلات ائتمانية، لأن الحساب يعمل بالرصيد القائم فقط ولا يقدم ائتماناً ولا سلفاً، وليس لمن أعماله كلها بعملة واحدة محلية داخل حدود بلده، ولا لمن يحتاج خدمة مصرفية كاملة بفروع ومدير علاقات وشيكات مصرفية. الحساب أداة مدفوعات دولية ممتازة، وليس بنك أعمال متكاملاً، والتمييز بين الوصفين يوفر عليك إحباطاً يمكن توقعه.
| المعيار | ما تجده في Wise Business |
|---|---|
| رسوم شهرية | لا توجد بعد رسوم الإعداد الأولية |
| رسوم الفتح | رسم إعداد لمرة واحدة في بعض الدول، والتسجيل مجاني في دول أخرى |
| عدد العملات | أرصدة في 22 عملة، والتحويل الفوري بين مستخدمي Wise يدعم 21 عملة |
| استقبال المدفوعات | تفاصيل حساب محلية بالدولار والأورو والإسترليني |
| سعر الصرف | سعر السوق الوسطي مع رسوم تحويل معلنة مسبقاً حسب المسار |
| الدفعات الجماعية | حتى 1,000 مستفيد بنقرة واحدة |
| البطاقات | بطاقات فيزيائية ورقمية للفريق مع إدارة نفقات منفصلة |
| الائتمان والتمويل | غير متوفر، الحساب يعمل بالرصيد فقط |
ما هو حساب Wise Business وكيف يعمل؟
Wise شركة بريطانية تأسست في لندن عام 2011 تحت اسم TransferWise على يد كريستو كارمان وتاوڤيت هيركوس، وشقت طريقها من تطبيق تحويلات رخيصة إلى شركة خدمات مالية عالمية مدرجة في بورصة لندن منذ 2021 تحت الرمز WISE. فكرة الحساب بسيطة في جوهرها: بدل أن تفتح حساباً بنكياً في كل دولة تتعامل معها، يمنحك Wise تفاصيل استقبال محلية بعملات كبرى، فيدفع لك عميلك الأمريكي domestically بالدولار وكأنك شركة محلية، ويحول لك عميلك الأوروبي بالأورو إلى رمز IBAN أوروبي، ثم تدير كل هذه الأرصدة من لوحة واحدة وتسدد منها مورديك بالعملة التي يريدها كل منهم.
المصدر: Wise
والفيديو الرسمي التالي من قناة Wise Business يشرح فكرة الحساب في دقيقتين:
المصدر: قناة Wise Business الرسمية على يوتيوب
الفرق بينه وبين الحساب الشخصي الذي يعرفه كثيرون ليس في الأسعار فقط: حساب الأعمال مخصص لمنشأة مسجلة أو ممارس حر باسم نشاطه، ويضيف طبقة أدوات إدارية مثل إصدار الفواتير وروابط الدفع، وبطاقات باسم الشركة لأعضاء الفريق مع حدود صرف لكل منهم، وصلاحيات وصول متدرجة، وتصدير الحركات للربط مع برامج المحاسبة، وواجهة API للشركات التي تريد أتمتة الدفعات من أنظمتها مباشرة. أي أنه مصمم لأن يديره أكثر من شخص داخل الشركة لا صاحب واحد فقط.
الرسوم بالتفصيل: ما تدفعه فعلاً
هذه أهم قسم في أي مراجعة صادقة، لأن التوفير المزعوم في سعر الصرف يبتلعه أحياناً رسم خفي في مكان آخر. نموذج رسوم Wise مبني على ثلاث قواعد واضحة أعلنتها الشركة في صفحة الأسعار الرسمية: أولاً لا رسوم شهرية ثابتة على الحساب، فلا تدفع شيئاً لمجرد وجود الحساب أو بقاءه فارغاً. ثانياً رسم إعداد لمرة واحدة عند فتح حساب الأعمال في بعض الدول، بينما التسجيل مجاني في دول أخرى، والمبلغ يختلف حسب بلد تسجيل الشركة، وتعرضه المنصة لك قبل إتمام الفتح فلا مفاجأة فيه. ثالثاً كل تحويل بين عملات يحسب على أساس سعر السوق الوسطي، وهو السعر المرجعي الذي تراه في مواقع الصرف المحايدة، مضافاً إليه رسماً متغيراً صغيراً يختلف من مسار لآخر، والمنصة تعرضه لك قبل التأكيد بلا استثناء.
ولتقريب الصورة بمثال محسوس لا رقم مزعوم: لو حولت مبلغاً من الدولار إلى الأورو، فالسؤال الصحيح ليس كم الرسم وحده، بل ما الفرق بين ما سيصل للمستفيد وما كان سيصل عبر البنك التقليدي. البنوك الكلاسيكية عادة ما تضيف هامشاً على سعر الصرف نفسه ثم رسم تحويل فوقه، فيتكلف التحويل الواحد أضعاف ما يكلف في Wise على المسارات الشائعة. هذه الفروق الصغيرة تتضخم مع التكرار، وصاحب العمل الذي يحول عشرات المرات سنوياً يشعر بها في هامشه مباشرة.
نقطة يجب قولها بشفافية كاملة: التسجيل ليس سريعاً كفتح محفظة إلكترونية. شركة Wise مدرجة ومنظمة في ولايات قضائية متعددة، ولذلك تخضع كل حساب أعمال لتحقق من هوية النشاط ومستنداته، وقد يستغرق أياماً حتى أسابيع بحسب اكتمال مستنداتك ونوع نشاطك. ومن يدخل التحقق بمستندات ناقصة أو نشاط غامض قد يتأخر أو يُرفض، وهذه ليست عيباً بحد ذاته بل كلفة التنظيم الذي يحمي أموال الحسابات أصلاً، لكنها حقيقة يجب أن تدخل بها.
كيف تفتح الحساب: المستندات والخطوات
قبل أي شيء، تحقق من صفحة التسجيل الرسمية أن بلد تسجيل نشاطك ضمن الدول المتاح لها حساب الأعمال، لأن قائمة الدول تتغير بين حين وآخر وليس كل العالم مغطى. بعدها جهّز ملفك كاملاً دفعة واحدة، فالتحقق يتعثر غالباً ليس بسبب الرفض بل بسبب المستندات المتقطعة التي تصل وحدة وحدة وتعيد فتح الملف كل مرة.
المستندات المطلوبة في الغالب: وثيقة تسجيل النشاط التجاري أو رخصة المهنة، وإثبات عنوان النشاط من فاتورة مرافق أو عقد حديث، وهوية رسمية سارية لكل مالك مستفيد رئيسي في الشركة مع تحديد نسب الملكية، وربما كشف حساب مصرفي باسم النشاط من بنكك الحالي لإثبات العلاقة المصرفية القائمة. النشاطات المالية عالية الحساسية كالصرافة والتحويلات الأموال تحتها قد تطلب مستندات إضافية أو تُستثنى من الخدمة أصلاً، وهذا حق تنظيمي معلن لا مفاجأة منه.
خطوات الفتح عملياً أربع: أنشئ الحساب على الموقع ببريد نشاطك الرسمي لا بريدك الشخصي، ثم أرسل المستندات وانتظر رسالة الامتثال دون أن تعيد الإرسال من طرفك كل يوم لأن التكرار يبطئ الطابور، ثم فعّل تفاصيل الاستقبال بالعملات التي تحتاجها فعلاً وابدأ بعملتين قبل فتح البقية، وأخيراً أجرِ تحويلاً تجريبياً صغيراً بين حسابك وحساب شخصي موثوق لتتأكد من اكتمال الدورة قبل أول دفعة عميل حقيقية. هذه الخطوة الأخيرة تختصر أياً من الاكتشاف المتأخر لأي خلل في البيانات.
الميزات التي تستحق الانتباه فعلاً
استقبال المدفوعات بتفاصيل محلية
هذه هي الميزة التي تجعل الحساب مفيداً حتى لمن لا يحول كثيراً: عملاؤك في الخارج يسددون لك كما يسددون لأي شركة محلية في بلدهم، بلا رسوم مستقبِل من جهتهم وبلا تعليمات تحويل دولية معقدة. لصاحب الوكالة العربية التي تخدم عملاء أوروبيين، هذا وحده يقلل احتكاك التحصيل ويقصّر دورة التحصيل أياماً.
الدفعات الجماعية حتى ألف مستفيد
لو كنت تدير مدفوعات عمولات أو مستحقات شركاء أو مستقلين بعدد كبير، فإرسال حتى 1,000 دفعة في ملف واحد بنقرة واحدة يختصر عملاً كان يستغرق يوماً كاملاً من محاسبك. الميزة مفيدة أيضاً لمتاجر الدروبشيبينغ التي تسدد قوائم موردين بشكل دوري.
الفوترة وروابط الدفع والبطاقات
المنصة تتيح إنشاء فواتير احترافية وإرسالها مع رابط دفع أو خيار سداد بالبطاقة، أي أن التحصيل يتحول من مطالبة بريدية إلى نقرة للعميل. ومع البطاقات الفيزيائية والرقمية لأعضاء الفريق يمكن تخصيص ميزانية صرف لكل عضو وإيقاف أي بطاقة من اللوحة فوراً، وهي طريقة عملية لإدارة النفقات الصغيرة المتكررة دون مشاركة بيانات بطاقتك الشخصية.
الأمان والرقابة
تذكر الشركة أنها تجري أكثر من سبعة ملايين فحص يومي لاكتشاف الاحتيال ومنعه، إلى جانب كونها شركة مدرجة تخضع للإفصاح والرقابة في أسواق كبرى. ولإدارة الفريق، صلاحيات الوصول المتدرجة تعني أن أمين الصندوق يرى ما يحتاجه فقط، والمدير يرى كل شيء، وكل عملية حساسة تحتاج تأكيداً إضافياً.
المصدر: Wise
عيوب صريحة يجب أن تعرفها قبل الفتح
المراجعة التي لا تذكر العيوب دعاية، وهذه أهم الثغرات التي يجب أن تزنها بعين مفتوحة. أولاً، الحساب ليس بنكاً كاملاً ولا يقدم أي تسهيلات ائتمانية: لا سلف، لا كفالات، لا اعتمادات مستندية، فإذا احتاج نشاطك هذه الأدوات فستحتاج بنكاً تقليدياً إلى جانبه مهما فعلت. ثانياً، التحقق الافتتاحي قد يتباطأ مع بعض الأنشطة أو بعض دول التسجيل، ودول عربية محددة يصعب على مواطنيها فتح الحساب أو لا يتاح لهم أصلاً، فالخطوة الأولى قبل أي قرار هي التأكد من توافر الخدمة لبلد تسجيل شركتك من موقعهم مباشرة.
ثالثاً، الدعم الفني في أفضل حالاته رقمي سريع، لكنه يظل دعماً رقمياً: لا مدير علاقات ولا أحد يجلس معك، وفي المشكلات المعقدة كتجميد مؤقت للمراجعة قد تنتظر أياماً تجيب فيها البريد الآلي بوثائق إضافية. رابعاً، بعض المستخدمين يشتكون من مراجعات أمنية مفاجئة توقف الحساب مؤقتاً حتى تقديم مستندات إضافية، وهي ممارسة قياسية في المؤسسات المالية المنظمة لكنها مؤلمة حين تحدث في منتصف دورة تحصيل حرجة. خامساً، لو كان نشاطك كله محلياً بعملة واحدة فستدفع رسم الإعداد ثم لا تجد قيمة توازيه، لأن قيمة الحساب كلها في البعد الدولي.
لمن لا يصلح هذا الحساب؟
بعد العيوب أعلاه، يمكن تلخيص حالات الابتعاد في أربع. لا يصلح الحساب لمن يبحث عن ائتمان أو تمويلاً تشغيلياً، فهذا ليس مكانه أصلاً. ولا يصلح لنشاط محلي صغير كل مورديه وعملاؤه بعملة بلده الواحدة، لأن كل ما سيحصل عليه حساب دولي لا يستخدمه. ولا يصلح لمن يرفض التعامل الرقمي الكامل ويحتاج فرعاً وشخصاً يقابله، لأن التجربة كلها عبر التطبيق والموقع. ولا يصلح لمن يريد إيداع النقد الطبيعي وتحويله، فالحساب مصمم للتدفقات الرقمية ولا يقبل إيداعاً نقدياً مباشراً، وهو ما يربطنا بمنحنى أوسع تحدثنا عنه في ملف تعديلات ضريبة القيمة المضافة في الإمارات 2026 حيث تتجه الأنظمة نفسها نحو تقليل النقد وتوثيق المدفوعات مصرفياً.
ملاحظة شرعية عن عوائد الأرصدة
تعرض Wise على المستخدمين في بعض المناطق ميزة اسمها Wise Assets تتيح ما تصفه الشركة بعوائد على الأرصدة ببعض العملات عبر كيانها الأوروبي. لصاحب العمل المسلم هذه العوائد قد تدخل في دائرة الفوائد الربوية المحرمة أو في دائرة مجال خلاف بين العلماء بحسب آلية التشغيل، والأسلم شرعاً عدم تفعيل هذه الميزة أصلاً. والأهم أن تعطيلها لا يفقدك أي وظيفة أساسية في الحساب: التحويل والاستقبال والبطاقات والفوترة كلها تعمل بمعزل عنها، فيمكنك استخدام الحساب كأداة مدفوعات نظيفة وترك ما فيه شبهة جانباً بكلفة صفر. وننبه دائماً: هذه ضوابط عامة لا فتوى مفصلة، ومن أراد اليقين لنشاطه الخاص فليسأل أهل العلم بتفاصيل وضعه.
البدائل: كيف يقف Wise أمام Airwallex وPayoneer؟
لا نريدك أن تخرج من هذا المقال بقرار واحد مفروض، فهذا الحساب ليس الوحيد في فئته، والمنافسون الحقيقيون ينافسونه بجدارة في مواضع محددة. ولدينا مقارنة مفصلة حديثة في دليلنا عن مقارنة Airwallex وWise وPayoneer تفكك الرسوم بالتفصيل، لكن الخلاصة العملية هنا في جدول يضع كل خيار في موضعه:
| المعيار | Wise Business | Airwallex | Payoneer |
|---|---|---|---|
| الأنسب لمن؟ | التحصيل الدولي والصرف بسعر عادل | الشركات التي تريد منظومة مدفوعات أوسع | المستقلون على منصات العمل الحر |
| سعر الصرف | السوق الوسطي برسم معلن | تنافسي على المسارات الرئيسية | يختلف بحسب مصدر التحصيل |
| البطاقات للفريق | فيزيائية ورقمية بحدود صرف | نعم مع إدارة نفقات | متاحة في أسواق محددة |
| الفوترة وروابط الدفع | مدمجة | منظومة أوسع | أقرب للتحصيل من الفوترة |
| الائتمان | لا | أدوات تمويل في أسواق محددة | تسهيلات محدودة بأسواق محددة |
Airwallex يميل أقوى للشركات التي تحتاج منظومة أوسع من الحساب ذاته من فوترة متقدمة وإدارة عملات وحدود صرف للفريق ومسارات تكامل مع المتاجر، وPayoneer يبقى خياراً شائعاً لدى المستقلين الذين يستقبلون من منصات العمل الحر الكبرى. القاعدة التي ننصح بها: حدد أولاً أكبر مصدر ألم مالي عندك اليوم، أهو رسوم الاستقبال أم سعر الصرف أم تشتت النفقات، ثم اختر الأداة الأقوى تحديداً في هذا الملف، ولا تشتر منظومة كاملة لمشكلة واحدة.
وقد كتبنا مراجعتين منفصلتين تساعدانك على القرار: مراجعة Airwallex 2026 الكاملة ودليل فتح حساب Airwallex خطوة بخطوة. إن كان نشاطك يركز على المدفوعات الشخصية والتحويلات الطلابية فدليلنا عن أفضل تطبيقات تحويل الأموال الدولية يغطي هذه الفئة بأدوات أخف وأبسط.
إن قررت أن Airwallex أنسب لنشاطك، يمكنك البدء من هنا.
أربع نصائح تشغيلية بعد فتح الحساب
فتح الحساب خطوة أولى، والاستخدام المنضبط هو ما يحوّله إلى أداة ربح فعلية. النصيحة الأولى: اربط الحساب ببرنامج المحاسبة الذي تستخدمه منذ اليوم الأول عبر ميزة التصدير أو التكامل المباشر، لأن التأجيل يراكم حركات غير مصنفة تتحول لاحقاً إلى عمل يدوي مضنٍ وقت إعداد الإقرارات. النصيحة الثانية: حدد سياسة مكتوبة لمن يملك بطاقة ومن يملك صلاحية التحويل، فالصلاحيات المتدرجة في الحساب لا تفيد إن منحت كلها لكل الفريق منذ البداية.
النصيحة الثالثة: أبقِ رصيداً تشغيلياً في العملات التي تستخدمها فعلاً بدل تحويل كل وارد إلى عملتك المحلية فوراً، لأن كل تحويل بين عملتين يحمل رسمه، والتحويلات الصغيرة المتكررة تلتهم ما توفره من رسوم البنوك. راجع نمط تحصيلك مرة كل ربع سنة وقرر أي العملات تستحق بقائها في الحساب. والنصيحة الرابعة: راجع كشف الحساب شهرياً كما تراجع كشف بنكك تماماً، وراقب الرسوم المتراكمة على المسارات التي تستخدمها بكثافة، فالمقارنة الدورية بين تكلفة مسار وآخر قد تكشف لك أن مساراً بعينه يستحق نقل جزء من عملياتك إليه.
قصة وكالة تصميم تستقبل عملاءها من ثلاث قارات
القصة التالية مثال مركّب من تجارب شائعة تناقشها مجتمعات أصحاب الأعمال، نسردها لأنها تختصر دورة قرار كاملة. وكالة تصميم رقمي صغيرة مؤسسها مقيم في الخليج، فريقها أربعة أشخاص، وعملاؤها موزعون بين المملكة المتحدة وألمانيا وأمريكا الشمالية. كانت معضلتها السنوية معروفة: بنكها المحلي يفرض رسوماً مرتفعة على كل حوالة واردة بعملة أجنبية، وسعر الصرف الذي يحسبه البنك أسوأ من السعر المعلن في مواقع الصرف، وعملاؤها يتذمرون من تعليمات التحويل الدولي الطويلة التي يعيدون إرسالها لأقسامهم المالية.
بعد انتقالها إلى حساب أعمال متعدد العملات، تغيرت الصورة على ثلاث جبهات. العملاء الأوروبيون صاروا يسددون بأمر تحويل محلي عادي إلى تفاصيل الأورو الخاصة بالوكالة، والعملاء الأمريكيون بتحويل محلي بالدولار، فاختفت رسوم الاستقبال وكذلك أعذار التأخير. الوكالة صارت تحول أرصدتها بالعملات الكبرى بينها عند الحاجة بسعر السوق الوسطي لتسدد رسوم اشتراكات أدواتها وإعلاناتها بعملة كل خدمة، بدل أن تمر عبر بنكها في كل مرة. والمحاسب الخارجي صار يستقبل كشفاً واحداً منفصلاً عن حساب البنك المحلي، فانفصال مدفوعات العملاء الدولية عن المصروفات المحلية جعل إعداد الإقرارات أسرع وأنظف.
لكن القصة لا تكتمل بلا الوجه الآخر الذي يغفل عنه المتحمسون: الوكالة أبقت حسابها المصرفي المحلي كما هو للرواتب والمدفوعات الحكومية والشيكات، لأن حساب الأعمال الدولي لا يغطي هذه، وواجهت أسبوع انتظار في التحقق الأول من مستنداتها التجارية قبل تفعيل كل الميزات. الخلاصة التي خرج بها مؤسسها ويلخصها في كل مرة يسأل: الحساب الدولي حل ثلث مشكلاته المالية تحديداً وهي التحصيل والصرف والنفقات الصغيرة، ولم يحاول أن يكون حلاً لما هو أبعد من ذلك.
أسئلة شائعة عن حساب Wise Business
هل حساب Wise Business مجاني؟
لا توجد رسوم شهرية على الحساب، وتُدفع رسوم إعداد لمرة واحدة عند الفتح في بعض الدول بينما التسجيل مجاني في دول أخرى. كل تحويل أو سحب أو بطاقة له رسمه المعلن مسبقاً قبل التنفيذ، فالتكلفة الحقيقية تعتمد على حجم استخدامك وليس على بقاء الحساب مفتوحاً.
كيف أستقبل مدفوعات دولارية بحساب أعمال دولي؟
يمنحك الحساب تفاصيل استقبال محلية بالدولار الأمريكي والأورو والإسترليني، فيسدد لك عميلك كأنه يحول لحساب محلي في بلده. هذا يلغي رسوم الحوالات الواردة التقليدية ويختصر تعليمات التحويل الدولي الطويلة، ويظهر المبلغ في رصيدك بالدولار جاهزاً للاستخدام أو التحويل.
هل يمكن فتح حساب Wise Business من الخارج؟
التوافر يختلف حسب بلد تسجيل نشاطك التجاري، والمنصة تعرض لك حالة بلدك قبل بدء التسجيل. المطلوب عموماً مستندات إثبات تسجيل النشاط وهوية المالكين المستفيدين، ويمر كل طلب بمراجعة امتثال قبل التفعيل الكامل، لذلك ابدأ العملية مبكراً ولا تنتظرها لحظة أول دفعة.
هل يحتاج Wise Business سجلاً تجارياً؟
يمكن للممارسين الأحرار التسجيل بنشاطهم المهني المستند إلى وثيقة رسمية، بينما تحتاج الشركات إلى مستندات تسجيلها. الفكرة الجوهرية أن الحساب باسم نشاط تجاري موثق لا باسم شخص عادي، وهذا ما يفصل صلاحياته وأدواته عن الحساب الشخصي الاعتيادي.
ما الفرق بين حساب Wise الشخصي وحساب الأعمال؟
الحساب الشخصي لتحويلات الفرد واستقباله، أما حساب الأعمال فيضيف الفوترة وروابط الدفع، وبطاقات باسم الشركة لأعضاء الفريق مع حدود صرف، وصلاحيات وصول متعددة المستخدمين، وتكامل المحاسبة وواجهة الأنظمة، وتفاصيل استقبال أوسع تناسب التحصيل التجاري المنتظم.
هل Wise Business آمن للمبالغ الكبيرة؟
الشركة مدرجة في بورصة لندن وخاضعة لرقابة مالية في ولايات قضائية متعددة، وتقول إنها تجري أكثر من سبعة ملايين فحص احتيال يومياً. مع ذلك، القاعدة المهنية السليمة هي توزيع السيولة التشغيلية بين الحساب الدولي وحسابك المصرفي المرخص محلياً وعدم ترك كل رأس مالك في أي منصة واحدة مهما كانت.
هل الفوائد على الأرصدة في Wise حلال؟
ميزة العوائد على الأرصدة قد تدخل في دائرة الفوائد الربوية أو دائرة الخلاف بحسب آليتها، والأسلم لصاحب العمل المسلم عدم تفعيلها. وعدم تفعيلها لا يعطل أي وظيفة أساسية في الحساب، فيمكنك الاستفادة من التحويل والاستقبال والبطاقات والفوترة مع ترك هذه الميزة جانباً.
ما البدائل المتاحة لحساب Wise للأعمال؟
أبرز المنافسين الفعليين Airwallex وPayoneer، ولكل منهما مواطن قوة: الأول أقرب للشركات التي تريد منظومة مدفوعات وإدارة نفقات أوسع، والثاني شائع لدى المستقلين المستقبلين من منصات العمل الحر. راجع جدولنا عن مقارنة Airwallex وWise وPayoneer قبل أن تحسم.
قرارنا
بعد الميزان كله، موقفنا كالتالي: إن كان لديك تحصيل دولي منتظم أو موردون بعملات متعددة، فحساب Wise Business من أقوى الأدوات المتاحة اليوم لصاحب العمل الصغير والمتوسط، وقيمته الحقيقية في سعر الصرف العادل والرسوم المعلنة وتفاصيل الاستقبال المحلية، وهي مزايا تمس هامش ربحك مباشرة كل شهر. لكن افتحه وأنت تعرف حدوده تماماً: لا ائتمان، لا فروع، تحقق افتتاحي قد يبطئك، وبلدان يتعذر منها الفتح. اجعله طبقة التحصيل والصرف الدولي فوق بنكك المحلي الذي يبقى للرواتب والالتزامات المحلية، وسترى أثره في أول ربع سنة.
وإن أردت قراءة القرار من زاوية بناء أعمالك وملفاتها المالية والاستشارية، فمركز خدمات المستشارين في Truescho يمنحك جلسات مع مستشارين تختارهم بنفسك، وقد تجد فيه من يساعدك على تنظيم هيكل مدفوعاتك الحدودية قبل أن تكبر ويكبر تعقدها.
المصادر
- Wise — صفحة حساب الأعمال الرسمية — الميزات والأسعار المعلنة رسمياً
- قناة Wise Business الرسمية على يوتيوب — الشرح الرسمي للحساب وميزاته
- إعلان Wise رسمياً إطلاق حساب Chequing في كندا — بيان صحفي منشور عبر وكالة PR Newswire الكندية في 14 سبتمبر 2026
- WorldFirst — مراجعات منشورة لحساب الأعمال والبطاقات خلال 2026 — دراسات منافسة للاستشهاد بالسوق
- مقالات Expatica عن استخدام Wise للمقيمين في أوروبا — تغطية تجارب المستخدمين 2026