تعديلات ضريبة القيمة المضافة في الإمارات 2026 (قرار 149)
آخر تحديث: سبتمبر 2026
تعديلات ضريبة القيمة المضافة في الإمارات دخلّت مرحلة جديدة بقرار مجلس الوزراء رقم 149 لسنة 2026، الذي يعدّل اللائحة التنفيذية للقانون الاتحادي للضريبة اعتباراً من 1 أكتوبر 2026. التغيير الأهم لصاحب العمل: تقييد خصم ضريبة المدخلات على المدفوعات النقدية الكبيرة، إضافة إلى توضيحات في الإسكان والمنتجات الطبية والأصول الرأسمالية وطريقة توزيع الضريبة على الأنشطة المختلفة. أعلنت وزارة المالية التعديلات يوم 8 سبتمبر 2026، ووصفتها بأنها خطوة لتعزيز الامتثال وتقليل النزاعات الضريبية وتحديث المنظومة بما يوافق أفضل الممارسات الدولية.
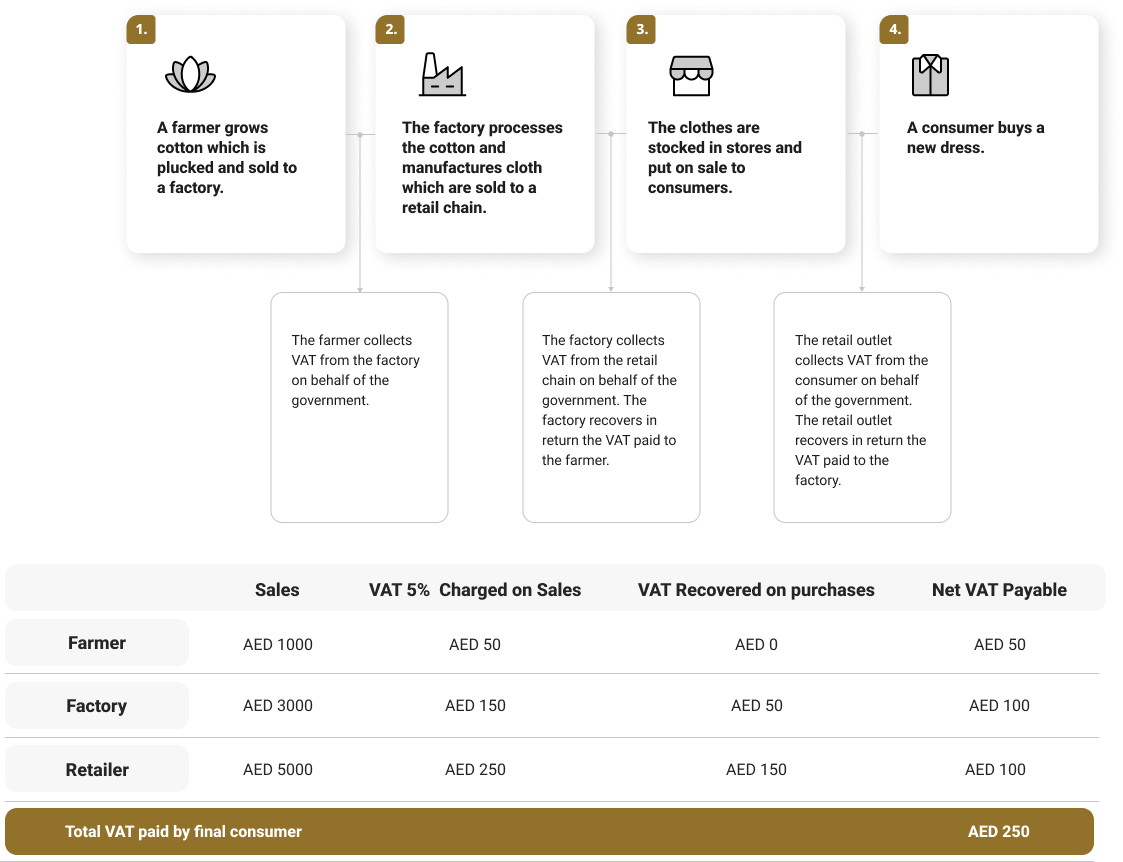
المصدر: وزارة المالية الإماراتية
في هذا الدليل نشرح التعديلات الستة واحداً واحداً بلغة عملية تخص شركتك مباشرة، ونضع أمامك جدولاً يلخص كل تعديل ومعناه، ثم مثالاً بالأرقام يوضح كيف يتأثر خصمك الضريبي، وأخيراً قائمة تنفيذية بما ينبغي فعله قبل دخول التعديلات حيّز التنفيذ في الأول من أكتوبر. المحتوى مبني على إعلان وزارة المالية وتغطية الهيئة الاتحادية للضرائب وأدلة المكاتب الاستشارية الكبرى التي أصدرت تنبيهات تفصيلية خلال سبتمبر 2026، مع الإبقاء على الجهات الاستشارية كأسماء للاستشهاد دون إحالة، لأننا نربط في هذا المقال المصادر الرسمية فقط.
الجواب باختصار: ما الذي تغيّر فعلاً؟
قرار مجلس الوزراء 149 لسنة 2026 يعدّل ستة محاور في اللائحة التنفيذية لقانون ضريبة القيمة المضافة الصادر بالمرسوم بقانون اتحادي رقم 8 لسنة 2017. المحور الأول والأثقل أثراً هو منع خصم ضريبة المدخلات على المشتريات المدفوعة نقداً فوق عتبات معينة، وستحدد هذه العتبات بقرار لاحق من وزير المالية. المحاور الخمسة الباقية توضيحية بالدرجة الأولى: مواءمة أحكام المنتجات الطبية مع تشريعات الرعاية الصحية المحدثة، وتوضيح معالجة إسكان الموظفين، وتوضيح تطبيق مخطط الأصول الرأسمالية، وتنقيح منهجية توزيع ضريبة المدخلات بين الأنشطة الخاضعة وغير الخاضعة، وإضافة أحكام للتوريد المركّب الواحد تعكس جوهر المعاملة الاقتصادي.
بعبارة أبسط: الدولة لم ترفع نسبة الضريبة ولم تفرض ضريبة جديدة، لكنها شدّدت شروط استرداد جزء من الضريبة التي تدفعها عند الشراء، وأزالت غموضاً قانونياً كان يسبب نزاعات في مواضع محددة. من يشتري بمبالغ كبيرة نقداً هو المتأثر الأول، ومن يعمل في الرعاية الصحية أو يوفر سكناً لموظفيه سيلاحظ توضيحات تهمه، وأما الشركات التي تتعامل مصرفياً وتصدر فواتير نظامية فالتعديلات في مجملها أخبار جيدة لأنها تقلص مساحات الخلاف مع الهيئة الاتحادية للضرائب.
| التعديل | ماذا يقول؟ | من يتأثر مباشرة؟ |
|---|---|---|
| المدفوعات النقدية الكبيرة | يُمنع خصم ضريبة المدخلات على مدفوعات نقدية تتجاوز عتبات يحددها قرار وزاري لاحق | كل منشأة تشتري بمبالغ كبيرة نقداً: مقاولات، تجارة، ضيافة |
| المنتجات الطبية | مواءمة أحكام التوريد والاستيراد مع تشريعات الرعاية الصحية المحدثة | المستشفيات والعيادات والصيدليات وموردو الأجهزة |
| إسكان الموظفين | توضيح أحكام خصم ضريبة المدخلات على السكن المقدم للموظفين | الشركات التي تسدد إيجار سكن موظفين |
| الأصول الرأسمالية | توضيح تطبيق مخطط الأصول الرأسمالية اتساقاً مع القانون | من اشترى أصولاً واستخدمها جزئياً لأغراض خاضعة |
| توزيع ضريبة المدخلات | منهجية تنقيح تعكس الأنشطة الاقتصادية بدقة أعلى، مع إبقاء قاعدة الجهات الحكومية والجمعيات | الشركات ذات الأنشطة المختلطة خاضعة ومعفاة |
| التوريد المركّب الواحد | أحكام جديدة تعكس الجوهر الاقتصادي للمعاملة | العقارات والضيافة والخدمات المدمجة |
متى ينطبق عليك هذا القرار ومتى لا ينطبق؟
القرار يسري على كل الخاضعين لضريبة القيمة المضافة في الدولة، أي كل منشأة سجلت في الهيئة الاتحادية للضرائب وحملت رقم تسجيل ضريبي، بالإضافة إلى الشركات الملزمة بالتسجيل التي تتجاوز إيراداتها السنوية عتبة 375,000 درهم إماراتي، أو 187,500 درهم في الحالات التي تنطبق فيها العتبة المخفضة. إذا كنت تقدم إقراراتك في مواعيدها وتتعامل عبر القنوات المصرفية وتستلم فواتير ضريبية نظامية من مورديك، فأنت عملياً في الجهة الآمنة من أثر التعديلات، وعنصر التقييد على النقد لن يغير من حسابك شيئاً يذكر.
أما إذا كانت عملياتك التجارية تجري جزئياً أو كلياً نقداً، كأن تشتري مخزوناً من أسواق الجملة وتدفع للمورد نقداً فوق المبالغ المعتادة، فهنا يقع التعديل على قلب نموذجك التشغيلي. كذلك الشأن لو كنت تسترد ضريبة المدخلات على سكن موظفين، أو تتعامل في منتجات طبية بين المعفى والخاضع بنسب صفرية، أو تقدم عروضاً متكاملة يصعب تفكيك مكوناتها؛ في هذه الحالات الثلاث ستلاحظ أن القرار حسم مسائل كانت سابقاً مصدر خلاف مع المدققين.
المنشآت غير المسجلة في الضريبة لأن إيراداتها دون العتبة لا يطلب منها شيء جديد، لكن معرفة الاتجاه العام مفيدة لها أيضاً: فالبيئة كلها تتجه نحو توثيق المعاملات وتقليل النقد، وتخطيطك المستقبلي للتسجيل الطوعي أو الإلزامي ينبغي أن يفترض هذا الاتجاه أصلاً. وإذا كنت تبحث عن سياق أوسع حول اقتصاد الإمارات وأنظمتها، فقد كتبنا سابقاً عن الفئات الجديدة في تأشيرة الذهب الإماراتية 2026 وفرص عمل المحاسبين في دول الخليج، وهما ملفان يتقاطعان مع هذا التحديث الضريبي من زاوية المستثمر والممارس المالي.
أبرز تغيير: خصم ضريبة المدخلات على المدفوعات النقدية
هذا هو قلب القرار، ولذلك نبدأ به قبل كل شيء. قبل التعديل، كان مبدأ العمل بسيطاً: إذا كانت مشترياتك لأغراض أعمالك الخاضعة للضريبة، واستلمت فاتورة ضريبية سليمة من مورد مسجل، فيمكنك خصم ضريبة المدخلات التي دفعتها عند تقديم إقرارك الدوري، بغض النظر عن وسيلة الدفع. التعديل الجديد يضيف قيداً جوهرياً على هذا الحق: المدفوعات النقدية التي تتجاوز عتبات معينة تفقد صاحبها حق الخصم، والوزارة ستصدر قراراً يحدد هذه العتبات بالأرقام.
الهدف المعلن من التعديل، بحسب ما نقلته الصحف المحلية عن وزارة المالية، هو تعزيز الامتثال وتخفيف مخاطر التهرب الضريبي. والمنطق الاقتصادي وراءه واضح: المعاملات النقدية الكبيرة يصعب تتبعها وتوثيقها، وكانت تتيح سابقاً مجالاً لعمليات وهمية أو مبالغ فيها لاسترداد ضريبة لم تُدفع أصلاً. بربط حق الخصم بقناة دفع موثقة، تضغط الدولة على الجميع للانتقال إلى التحويلات المصرفية ووسائل الدفع الرقمية، وهو توجه متسق مع استراتيجية الإمارات لأن تصبح من أقل اقتصادات العالم اعتماداً على النقد.
النقطة التي يجب الانتباه لها بدقة: العتبات نفسها لم تُعلن بعد وقت كتابة هذه السطور، لأن القرار أسند تحديدها إلى قرار لاحق من وزير المالية. لا تعتمد على رقم يتناقله البعض في مجموعات الواتساب أو المنتديات، لأن أي رقم قبل صدور القرار الوزاري ليس سوى تخمين. الأسلم عملياً أن تفترض أن أي مدفوعات نقدية معتبرة لمشتريات كبيرة ستصبح غير قابلة للخصم من الأول من أكتوبر، وتعيد ترتيب مشترياتك على هذا الأساس. إذا كانت لديك مشتريات كبيرة مؤجلة مخطط لها بالنقد، فالأفضل تنفيذها عبر تحويل مصرفي أو بطاقة الشركة من الآن فصاعداً.
ولهذا التغيير وجه آخر يفيد الشركات المنضبطة: كلما ضاقت فرص الخصم غير الموثق، تحسنت عدالة المنافسة. المنشأة التي كانت تعقد صفقات نقدية بلا أوراق كانت تنافسك بتكلفة أقل ظاهرياً؛ اليوم صار الجميع مطالباً بالمستند نفسه والقناة نفسها.
مثال بالأرقام: كيف يتغير خصمك الضريبي؟
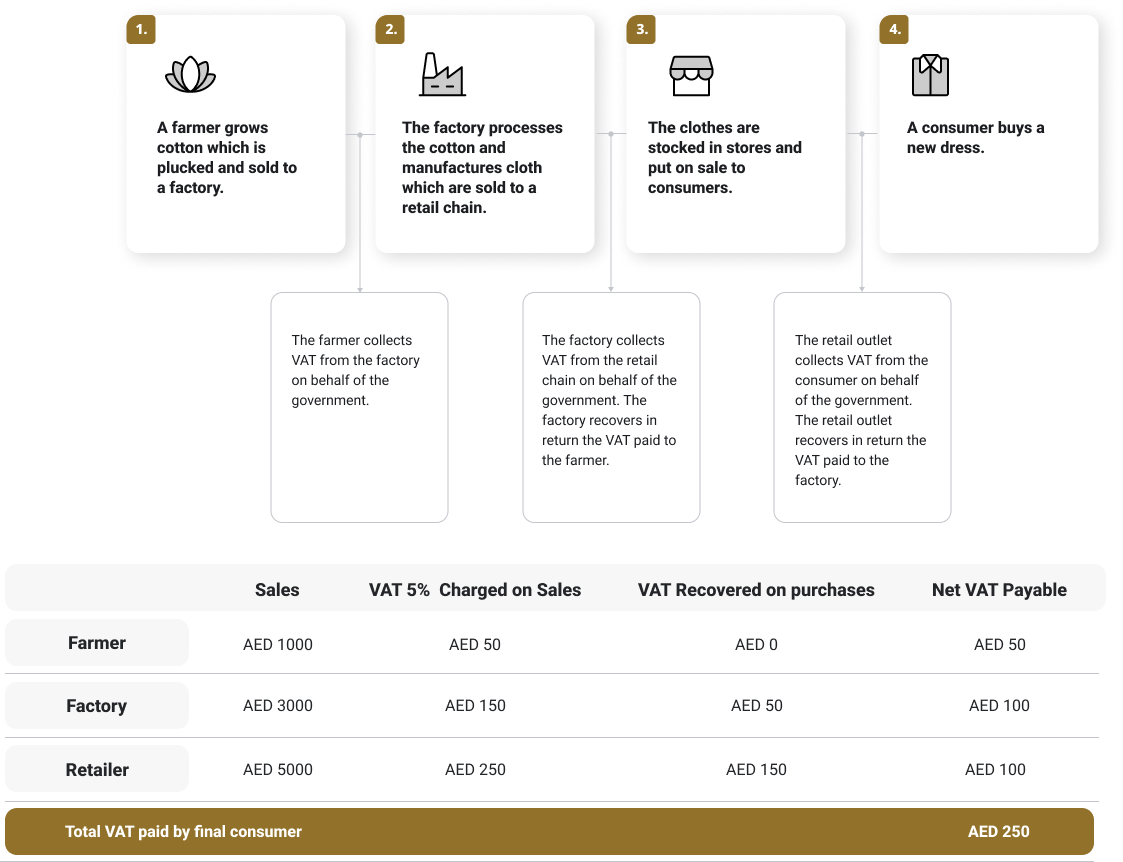
لنجعل المسألة محسوسة بأرقام افتراضية توضيحية. افترض شركة تجارية في دبي تشتري مخزوناً بقيمة إجمالية 500,000 درهم سنوياً من موردي الجملة، وضريبة القيمة المضافة المضافة على مشترياتها تبلغ 5% أي 25,000 درهم تدفعها للمالين ضمن الفواتير، ثم تستردها كخصم من ضريبة مخرجاتها عند تقديم الإقرار.
إذا استمرت الشركة في دفع قيمة هذه الفواتير نقداً، وظهور قرار وزاري لاحق بتحديد عتبة أقل من قيمة الفواتير الكبيرة، فإن جزءاً من تلك الـ25,000 درهم أو كلها حسب قيمة كل فاتورة يصبح غير قابل للخصم. النتيجة المباشرة: ارتفاع التكلفة الفعلية للمشتريات بنسبة الخصم المفقود، وهذه أموال تخرج من هامش الربح دون أي مقابل تشغيلي، فقط بسبب وسيلة الدفع.
بالمقابل، لو حولت الشركة سدادها إلى قناة مصرفية، تبقى الفواتير قابلة للخصم كما كانت، وتحصل على أثر جانبي إيجابي: سجل بنكي نظيف يعزز ملف الشركة عند التفاوض على تمويل تجاري أو حدود ائتمانية من الموردين. الفارق بين السيناريوهين ليس ضريبياً فقط؛ إنه فارق في جودة المستندات التي تحميك عند أي تدقيق مستقبلي.
وهذه نقطة يستحقها كل صاحب عمل: إدارة التدفقات والمدفوعات أصبحت جزءاً من الإدارة الضريبية. وقد كتبنا مراجعة مفصلة عن حساب Wise Business للمدفوعات الدولية وأفضل تطبيقات تحويل الأموال لمن يريد أدوات رقمية لتنظيم سداد الموردين والاشتراكات.
المنتجات الطبية والإسكان: حسم الغموض في ملفين حساسين
ملف الرعاية الصحية كان من أكثر الملفات إثارة للأسئلة أمام لجان الضرائب، لأن تشريعات الرعاية الصحية في الدولة حدّثت في السنوات الأخيرة، وبقيت اللائحة التنفيذية للضريبة تشير إلى نصوص قديمة. التعديل الجديد يعيد صياغة أحكام توريد واستيراد المنتجات الطبية بحيث تتسق مع التشريعات الصحية المحدثة، ويهم هذا المستشفيات الخاصة والعيادات والصيدليات وشركات الأجهزة والمستلزمات الطبية. الطابع العام للتعديل هنا تنظيمي توضيحي: تقليل مساحات التفسير المتضاربة بين نصين اتحاديين، لا فرض عبء جديد.
أما إسكان الموظفين فقصته معروفة لدى المحاسبين: الشركة تسدد إيجار سكن لموظفيها، ثم تسأل هل يجوز خصم ضريبة المدخلات على هذا الإيجار؟ كانت الإجابة تتأرجح بحسب تفسير كل حالة، والتعديل يضع توضيحاً صريحاً لأحكام الخصم على السكن المقدم للموظفين. القرار هنا يخدم الطرفين معاً: الشركة تعرف مسبقاً موقفها، والهيئة تملك مرجعاً موحداً عند الفحص بدل الاجتهاد حالة بحالة. ومن يدير ملفات امتثال أوسع لموظفيه في الدولة فقد يفيده دليلنا عن التأمين الصحي للوافدين في الإمارات لأن ملفات السكن والتأمين والامتثال تمشي عادة في حزمة واحدة أمام إدارة الموارد البشرية.
الأصول الرأسمالية والتوريد المركّب: لغة المحاسبين بلا ترجمة
مخطط الأصول الرأسمالية أداة فنية يغفل عنها كثير من أصحاب الأعمال مع أنها تمسهم مباشرة. الفكرة باختصار: عندما تشتري أصلاً كبيراً كآلة أو عقار أو نظام برمجي، وتستخدمه في نشاط خاضع للضريبة، تخصم ضريبته دفعة واحدة. لكن إذا استخدمت الأصل جزئياً لنشاط معفى أو غير خاضع، فيجب توزيع الخصم عبر سنوات وفق قواعد المخطط، وإذا تغيرت نسبة الاستخدام لاحقاً تحسب فروقات دورية. التعديل يوضح كيفية تطبيق هذا المخطط بحيث تتسق تفاصيله مع أحكام قانون الضريبة الأم، وهذا يقلل النزاعات في صفقات الأصول الكبيرة.
التوريد المركّب الواحد مسألة تبدو أكاديمية لكنها تخص كل من يبيع باقة متكاملة. مثالها العقاري الذي يبيع وحدة مفروشة مع صيانة وخدمات إدارة، والفندق الذي يقدم إقامة مع فطور ونقل، وشركة البرمجيات التي تبيع ترخيصاً مع استضافة وتدريب. السؤال القديم: هل نعامل الباقة كتوريد واحد يأخذ حكم المكون الغالب، أم نفككها لمكونات لكل واحد حكمه الضريبي؟ التعديل يقر أحكاماً تحسم ذلك بالاستناد إلى الجوهر الاقتصادي للمعاملة، أي ما يدفع العميل مقابله فعلاً بدلاً من الشكل الورقي للعقد. لتقدير عملي جيد لأثر هذه الأحكام على نموذج تسعيرك يستحق الأمر جلسة مع محاسبك قبل تجديد عقود الباقات في الربع الأخير.
منهجية توزيع ضريبة المدخلات: دقة أعلى بلا عبء جديد
الشركات ذات الأنشطة المختلطة، جزء خاضع وجزء معفى، مضطرة منذ نشأة الضريبة إلى توزيع ضريبة المدخلات المشتركة بين الجزأين وفق منهجية عادلة ومعتمدة. المشكلة التاريخية أن المنهجيات المستخدمة أحياناً لا تعكس حجم النشاط الحقيقي لكل جانب، فتظهر نسب تخصيم تتصدر أسئلة المدققين. التعديل ينقّح المنهجية بحيث تعكس الأنشطة الاقتصادية للخاضع للضريبة بدقة أعلى، مع الإبقاء صراحة على المنهجية القائمة للجهات الحكومية والجمعيات الخيرية، إدراكاً لاختلاف طبيعة عملها وحدود قدرتها على بناء أنظمة محاسبية معقدة.
المغزى العملي لك: راجع طريقة تحتساب بها نسبة التخصيم في إقراراتك. إذا كنت تستخدم مفتاح توزيع تقريبياً منذ سنوات، فقد أصبح لديك الآن سبب نظامي لتحديثه على أساس يعكس واقع نشاطك، والتحديث الطوعي قبل أول إقرار بعد أكتوبر أفضل من تعديل مفروض أثناء تدقيق لاحق.
أسئلة شائعة عن تعديلات ضريبة القيمة المضافة في الإمارات
ما تعديلات ضريبة القيمة المضافة في الإمارات 2026؟
صدر قرار مجلس الوزراء رقم 149 لسنة 2026 ليعدّل اللائحة التنفيذية لقانون ضريبة القيمة المضافة. يشمل ستة محاور: تقييد خصم ضريبة المدخلات على المدفوعات النقدية الكبيرة، مواءمة أحكام المنتجات الطبية، توضيح خصم إسكان الموظفين، توضيح مخطط الأصول الرأسمالية، تنقيح منهجية توزيع ضريبة المدخلات، وأحكام جديدة للتوريد المركّب الواحد.
متى تدخل تعديلات ضريبة القيمة المضافة حيز التنفيذ؟
تسري التعديلات اعتباراً من 1 أكتوبر 2026 وفق ما أعلنته وزارة المالية وتغطية المتخصصين للقرار. أي أن الإقرارات الضريبية للفترات التالية لهذا التاريخ تحسب بالقواعد الجديدة، ما يجعل الأسابيع الفاصلة فرصة لضبط المستندات ووسائل الدفع قبل السريان.
هل يمكن خصم ضريبة المدخلات على المدفوعات النقدية بعد التعديل؟
على المدفوعات النقدية الصغيرة ضمن الحدود التي سيحددها قرار وزاري لاحق يبقى الخصم ممكناً كالمعتاد. أما المدفوعات النقدية التي تتجاوز العتبات المقررة فتفقد حق الخصم، ولذلك يوصى بتحويل مشترياتك الكبيرة إلى تحويلات مصرفية أو بطاقات الشركة لضمان بقاء الخصم.
ما عتبة التسجيل الإلزامي في ضريبة القيمة المضافة بالإمارات؟
التسجيل الإلزامي يقع على كل منشأة تتجاوز إيراداتها السنوية الخاضعة 375,000 درهم إماراتي، مع عتبة مخفضة 187,500 درهم لحالات محددة ينظمها القانون. والتأخر في التسجيل بعد تجاوز العتبة يعرّض المنشأة لغرامة إدارية بلغت 10,000 درهم في الممارسة المعلنة للهيئة.
ما الفرق بين التوريد المركّب والتوريد المختلط؟
التوريد المركّب توريد واحد بعناصر متعددة لا تُقدم منفصلة عملياً كالإقامة الفندقية مع الفطور، وقد كان الجدل يدور حول حكمه الضريبي الموحد. التوريد المختلط يحوي عناصر يمكن فصلها وتسعيرها كل على حدة، ولكل عنصر حكمه. التعديل الجديد نظم أحكام التوريد المركّب بالاستناد إلى الجوهر الاقتصادي للمعاملة.
من يحدد عتبة المدفوعات النقدية في القرار 149؟
أسند القرار تحديد العتبات إلى قرار لاحق يصدر من وزير المالية. أي أن النص الأساسي أنشأ القاعدة وترك تفاصيل الأرقام للتطبيق عبر قرار وزاري مستقل، وهو أسلوب تشريعي شائع ليتيح ضبط العتبات بحسب المعطيات دون تعديل القرار نفسه.
هل تسري التعديلات على المناطق الحرة؟
المنشآت المسجلة لدى الهيئة الاتحادية للضرائب تسري عليها القواعد الاتحادية للضريبة بما فيها التعديلات الجديدة. وتظل معاملة كل منطقة حرة تابعة للقواعد العامة للضريبة الاتحادية مع ما قد يثبت من أحكام خاصة ببعض الأنشطة، والأدق مراجعة وضع تسجيلك مع مستشار ضريبي مرخص.
ما أول خطوة عملية بعد صدور القرار 149؟
أول خطوة هي مراجعة مشترياتك الكبيرة خلال الربعين الماضيين ووسائل دفعها، وتحويل ما كان نقداً منها إلى قنوات مصرفية من الآن. الخطوة الثانية التأكد من أن كل مورد كبير يصدر لك فاتورة ضريبية نظامية، والثالثة عرض طريقة توزيع ضريبة المدخلات على محاسبك لتحديثها قبل الإقرار التالي.
قصة شركة مقاولات في الشارقة: درس قبل الأول من أكتوبر
القصة التالية مركّبة من حالات شائعة متكررة في سوق المقاولات الصغيرة والمتوسطة، ونسردها لأنها تجمع خيوط الملف كله في مثال واحد. شركة مقاولات في الشارقة تعمل منذ سنوات بنموذج مألوف: صاحبها يستلم دفعات من عملائه بتحويل مصرفي، لكنه يشتري جزء موادها من تجار الجملة نقداً لأن هؤلاء يمنحون خصماً فورياً لمن يدفع لحظة الاستلام. الخصم النقدي كان يبدو صفقة رابحة دائماً.
مع سريان التعديلات، جلست المحاسبة الخارجية للشركة أمام سنة كاملة من الفواتير وصنفتها إلى ثلاث فئات: مشتريات مسددة مصرفياً بفواتير ضريبية سليمة، ومشتريات نقدية صغيرة ضمن المعتاد، ومشتريات نقدية كبيرة كانت هي بالضبط مصدر الخصم الفوري الذي يفتخر به المدير. الحساب كان صريحاً: ما توفره الشركة من خصم نقدي من التجار يقارب ما تخسره من ضريبة مدخلات تصبح غير قابلة للخصم، والفرق الحقيقي أن الخسارة الضريبية مؤكدة والوفورات النقدية ليست مضمونة دائماً.
قرار الشركة بعد الجلسة لم يكن التخلي عن التوفير بل تغيير أدواته: التفاوض مع التجار أنفسهم على السعر النقدي نفسه مقابل تحويل فوري لحظة الاستلام من هاتف صاحب الشركة، ومعظم التجار وافقوا لأن التحويل الفوري يعطيهم المال نفسه بلا مخاطر حمل النقد. النتيجة بعد شهرين: نفس الأسعار تقريباً، وخصم ضريبي محفوظ بالكامل، وملف مستندي نظيف رافق الشركة في تقديمها لطرح تعاقد جديد مع جهة حكومية كانت تشترط سجلاً مالياً منضبطاً.
العبرة الثانية من القصة أن التعديل لم يعاقب الشركة بل كشف لها هشاشة كانت مستترة في نموذجها: اعتماد قرارها الشرائي على نقد غير موثق يجعلها رهينة لتقدير أي مدقق مستقبلي. الشركات التي ستخرج من هذا التحديث أقوى هي التي تعاملته كفرصة لإعادة تنظيم مشترياتها لا كضريبة إضافية على ظهرها.
ماذا تفعل قبل الأول من أكتوبر؟ قائمة تنفيذية
حدد لك موعداً مع محاسبك أو مستشارك الضريبي خلال الأسبوعين القادمين، وامش على هذه القائمة بنداً بنداً. القائمة مرتبة من الأعلى أثراً إلى الأدنى:
- جرد وسائل الدفع الحالية: استخرج من نظامك المشتريات الثلاثين الأكبر قيمة خلال الستة أشهر الماضية وصنفها حسب وسيلة الدفع. كل ما هو نقد كبير يحتاج خطة انتقال فورية إلى تحويل أو بطاقة شركة.
- التفاوض مع الموردين على نفس السعر بقناة موثقة: أكثر تجار الجملة يقبلون تحويلاً فورياً بنفس سعر النقد، لأن ذلك يخدمهم هم أيضاً في ملفهم الضريبي.
- التأكد من الفواتير الضريبية: راجع أن كل مورد مسجل يصدر فاتورة تحمل رقمه الضريبي وبياناتك صحيحة، فالفاتورة الناقصة تساوي خصماً مفقوداً حتى لو كان الدفع مصرفياً.
- تحديث مفتاح توزيع ضريبة المدخلات إن كانت أنشطتك مختلطة، بحيث يعكس النسب الحقيقية لنشاطك الخاضع وغير الخاضع قبل أول إقرار بعد السريان.
- حصر أصولك الرأسمالية القائمة: إن اشتريت أصلاً كبيراً خلال السنوات الأخيرة واستخدامه تغير بين الخاضع وغير الخاضع، فاحسب مع محاسبك أثر قواعد المخطط الموضحة على نسبة خصمك.
- مراجعة عقود الباقات المتكاملة: إن كنت تقدم عرضاً مركّباً واحداً، اطلب من مستشارك قراءة القرار الجديد مع نموذج عقدك لتحديد هل تعامل باقتك توريداً واحداً أم مكونات.
- توثيق سياسة داخلية مكتوبة لسقف المدفوعات النقدية المسموح بها في الشركة، وتعريفها لكل من يصرف أو يستلم نقداً باسم الشركة.
المصدر: الهيئة الاتحادية للضرائب
ولأن الامتثال لم يعد ورقة واحدة بل منظومة، يستحق صاحب العمل أن يبني ملفه الاستشاري مع جهة تفهم وضعه. مركز خدمات المستشارين في Truescho يقدم لك جلسات مع مستشارين تختارهم بنفسك لملفات الأعمال والامتثال والدراسات، بدل أن تدور بين مكاتب لا تعرف تخصص كل منها.
لغة القرار كما وردت: أقوال وزارة المالية
من المفيد لصاحب العمل أن يعرف النبرة الرسمية التي قُدّم بها القرار، لأنها تكشف فلسفة الهيئة في التطبيق خلال المرحلة القادمة. وزارة المالية وصفت التعديلات بأنها جزء من مراجعة مستمرة للتشريعات الضريبية، وقالت إنها تهدف إلى توفير وضوح أكبر للخاضعين للضريبة بما يدعم الامتثال الطوعي ويقلل النزاعات الضريبية، وأضافت أن القيود على المدفوعات النقدية مقصود بها تعزيز الامتثال وتخفيف مخاطر التهرب الضريبي، مع الاستمرار في مقاربة متسقة مع أفضل الممارسات الدولية.
اقرأ بين سطور هذه اللغة تجد رسالتين: الأولى أن التوجه تيسيري توضيحي في خمسة محاور من أصل ستة، والثانية أن محور النقد تحديداً جاء بمنطق ضبطي صارم. لذلك تعامل مع بقية التعديلات بوصفها خرائط أوضح للطريق نفسه، وتعامل مع ملف النقد بوصفه نقطة تحول تتطلب فعلاً لا قراءة فقط. والفارق بين الشركة التي تقرأ والشركة التي تتحرك قد يكون فارق نسبة هامش كامل في نهاية السنة المالية.
المصدر: الهيئة الاتحادية للضرائب
ثوابت وأرقام لا تتغير مع التعديلات
من السهل في زخم الأخبار الضريبية أن تختلط عليك الأرقام، لذلك نفصل هنا ما بقي ثابتاً عما تغير فعلاً. نسبة الضريبة نفسها لم تُمَس، وعتبات التسجيل الأساسية بقيت كما هي، والهيئة المشرفة على التحصيل والتدقيق لم تتغير، والتزامات الفوترة والإقرار الدوري كلها على حالها:
| البند | القيمة القائمة | هل تغيرت بالقرار 149؟ |
|---|---|---|
| نسبة ضريبة القيمة المضافة | 5% | لا |
| عتبة التسجيل الإلزامي | 375,000 درهم سنوياً | لا |
| العتبة المخفضة لحالات محددة | 187,500 درهم | لا |
| غرامة التأخر في التسجيل | 10,000 درهم | لا |
| الجهة المشرفة | الهيئة الاتحادية للضرائب | لا |
| أهلية خصم ضريبة المدخلات على النقد الكبير | كانت ممكنة بلا قيد على وسيلة الدفع | نعم — تقيّد بعتبات تحدد لاحقاً |
هذا التثبيت مهم لسببين. الأول أن الشائعات التي ترافق كل تعديل تشيع أن النسبة ارتفعت أو أن العتبة ألغيت، والجدول أعلاه يضع الحد الفاصل بين ما يحتاج منك حركة فعلية وما لا يتعدى كونه ضجيجاً. والثاني أن طاقتك الإدارية المحدودة يجب أن تذهب إلى الملف الوحيد المتحرك فعلاً، وهو النقد الكبير، لا أن تبددها في مراجعة كل شيء من الصفر. القرار في جوهره جراحة موضعية دقيقة على قاعدة واحدة، وليس إعادة بناء للمنظومة كلها، وهذه بشارة لمن يخشى موجة تغييرات متلاحقة تعيد ترتيب دفاتره من غلافها.
المصادر
- وزارة المالية الإماراتية — ضريبة القيمة المضافة — الصفحة الرسمية للضريبة وإعلانات التعديلات
- الهيئة الاتحادية للضرائب — نظرة عامة على ضريبة القيمة المضافة — المرجع الرسمي للأحكام والإجراءات
- الهيئة الاتحادية للضرائب — الأدلة والمراجع — أدلة تطبيقية رسمية للخاضعين للضريبة
- وزارة المالية الإماراتية عبر وكالة أنباء الإمارات — بيان إعلان تعديلات اللائحة التنفيذية للضريبة، 8 سبتمبر 2026
- الخليج تايمز — تغطية إعلان التعديلات وتفاصيلها الستة، 8 سبتمبر 2026
- تنبيهات المكاتب الاستشارية الكبرى الصادرة خلال سبتمبر 2026، ومنها تحليلات Alvarez & Marsal وKPMG وDeloitte وCrowe UAE للقرار 149
سؤالك الآن ليس هل تسري عليك التعديلات، بل ما حالة شركتك في الملفات الستة يوم تصبح القواعد الجديدة واقعاً محاسبياً. بين اليوم والأول من أكتوبر مساحة كافية لجرد واحد صادق وسلسلة قرارات صغيرة تحمي خصمك الضريبي وتحول التعديل من تهديد صامت إلى أداة ترتيب منزلية لشركتك، وكل من يبدأ مبكراً سيجد نفسه في الربع القادم يشرح للآخرين كيف فعلها.