آخر تحديث: سبتمبر 2026
ثماني سنوات مرّت منذ أن أطلقت السعودية والإمارات ضريبة القيمة المضافة في مطلع 2018، وبقيت قطر طوالها الدولة الخليجية الوحيدة تقريباً التي تؤجل قرارها. حتى اليوم. ففي 25 سبتمبر 2026 نقلت صحيفة The New Arab أن الدوحة تدرس أخيراً تفعيل الضريبة وسط ضغوط الموازنة الناجمة عن حرب إيران وتداعياتها على الإيرادات الحكومية. الخلاصة المباشرة: قطر لا تفرض حالياً أي ضريبة قيمة مضافة أو مبيعات، والنسبة المتوقعة عند التطبيق هي 5% وفق الاتفاقية الإطارية الخليجية، ولا يوجد حتى كتابة هذه السطور تاريخ رسمي معلن لبدء السريان — لكن مؤشرات التحضير أصبحت أوضح من أي وقت مضى.
هذا الدليل يجمع كل ما هو مؤكد رسمياً، ويفصله عما يتداوله المستشارون من تقديرات، ويشرح ما يجب أن يفعله صاحب العمل في قطر الآن عملياً — من بوابة ذريبة إلى بنود العقود — قبل أن تتحول الضريبة من احتمال إلى واقع يُحسب على كل فاتورة.
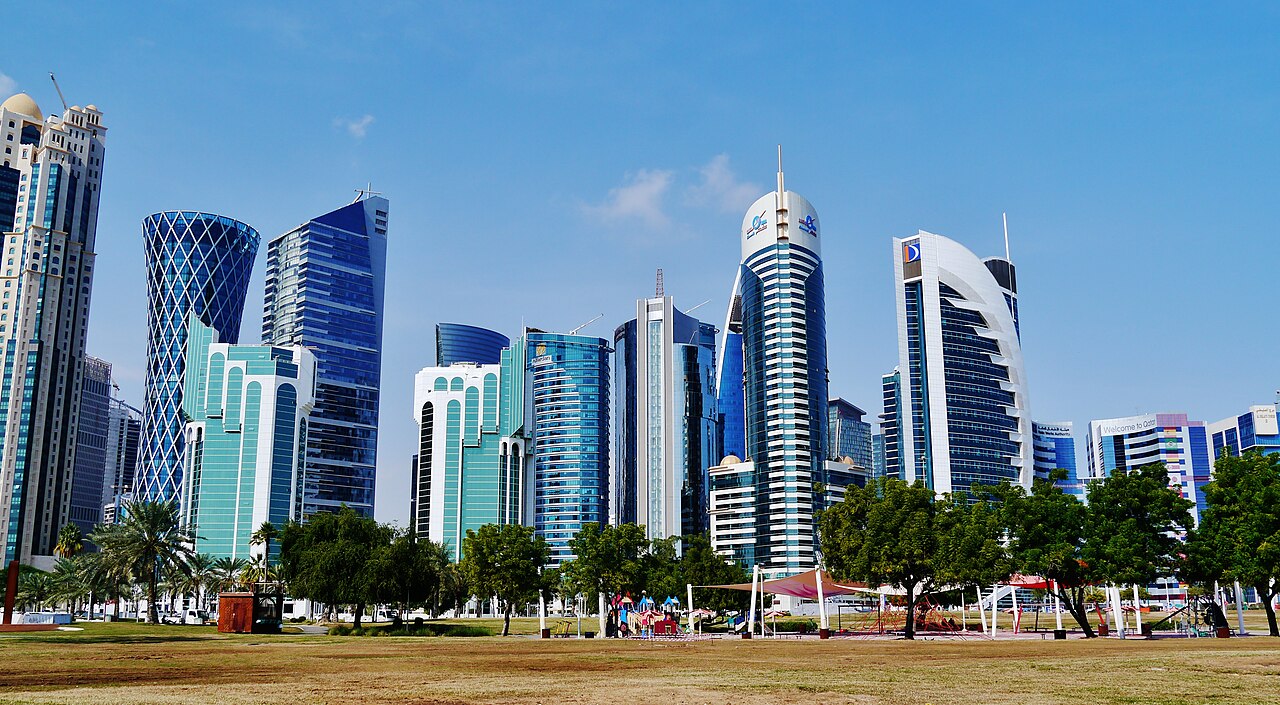
المصدر: ويكيميديا كومنز — Doha Skyline 09
ماذا يقول الوضع الرسمي بالضبط؟ (منهجية هذا الدليل بسطرين)
اعتمدنا في كل رقم يليه مصدر على المراجع الرسمية والمهنية أولاً: صفحات PwC Worldwide Tax Summaries الخاصة بقطر (آخر مراجعة 17 سبتمبر 2026)، وإحاطات الهيئة العامة للضرائب القطرية، وتغطية The New Arab بتاريخ 25 سبتمبر 2026. وكل ما لم نجد له مصدراً رسمياً — مثل عتبات التسجيل المتداولة — ميّزناه صراحةً بوصفه تقديراً استشارياً لا حقيقة مقررة. هذا التمييز هو بالضبط ما ينقص معظم ما يُنشر عن الموضوع.
الجدول الخليجي الكامل: أين تقف قطر بين جيرانها؟
الطريق إلى ضريبة القيمة المضافة في الدوحة يمر عبر الرياض وأبوظبي والمنامة ومسقط، لأن الضريبة أصلاً اتفاقية خليجية موحدة وُقّعت عام 2016 ثم نفّذتها الدول تباعاً بوتائرتها الخاصة. الجدول التالي يوضح موقع قطر على هذا الطريق:
| الدولة | نسبة الضريبة | تاريخ التطبيق | الوضع |
|---|---|---|---|
| السعودية | 5% (ارتفعت إلى 15% في يوليو 2020) | 1 يناير 2018 | مطبقة منذ 8 سنوات |
| الإمارات | 5% | 1 يناير 2018 | مطبقة منذ 8 سنوات |
| البحرين | 5% | 1 يناير 2019 | مطبقة منذ 7 سنوات |
| عُمان | 5% | 1 أبريل 2021 | مطبقة منذ 5 سنوات |
| الكويت | 5% متوقعة | 2028 أو أبعد (تقديرات متداولة منتصف 2026) | مؤجلة رسمياً |
| قطر | 5% متوقعة | غير محدد — قيد الدراسة | آخر المماطلين |
قراءة هذا الجدول بلا عواطف تخبرك بشيءين. الأول أن قطر لم تكن استثناءً أيديولوجياً بقدر ما كانت تستفيد من موازنة قوية بضخ غازي جعل فرض ضريبة استهلاك أقل إلحاحاً من جيرانها الأكثر اعتماداً على النفط الخام. والثاني أن التأخر نفسه صار يُقرأ الآن — بعد حرب إيران وتكاليفها الأمنية والاقتصادية — كورقة سياسة مالية تنتظر لحظتها، وليس رفضاً مبدئياً. لهذا تحديداً عاد الحديث للواجهة في سبتمبر 2026.
ما الذي يدفع قطر للتحرك الآن؟ الضغط المالي بعد حرب إيران
لفهم سبب تحرك الملف الآن، يجب فهم بنية الإيرادات القطرية. الاقتصاد القطري يقوم على تصدير الغاز المسال الذي يدرّ إيرادات بالدولار، بينما تنفق الحكومة بالريال القطري المربوط بالدولار. هذا التوازن عمل جيداً في سنوات أسعار الطاقة المرتفعة، لكن حرب إيران في 2026 أدخلت على المعادلة ثلاثة ضغوط متزامنة وثّقتها تغطية The New Arab يوم 25 سبتمبر: تكاليف أمنية وإعادة بناء تحميل على الموازنة، وتقلبات في علاوات التأمين والشحن على الخليج ترفع كلفة كل شيء يستورده القطريون، وترقب في أسواق الطاقة يفرض على أي وزارة مالية رصينة تنويع مصادر الدخل بدل الاعتماد على سلعة واحدة مهما كانت مربحة.
ضريبة قيمة مضافة بنسبة 5% هي من هذا المنظور أداة تنويع مثالية للإيرادات الحكومية: لا تمس الأجور مباشرة، ولا تخيف المستثمرين الأجانب كما تفعل الضرائب على الأرباح، وتُجبي بالريال من السوق المحلي يوماً بيوم. وهي أيضاً الورقة التي لعبتها كل دول الجوار قبلها حين واجهت عجزاً مماثلاً بعد انهيار أسعار النفط 2014-2016 — السعودية والإمارات في 2018، والبحرين التي فرضتها ضمن برنامج إنقاذ مالي، ثم عُمان الأكثر تحفظاً في 2021.
ضريبة القيمة المضافة ليست أول ضريبة في قطر: الخريطة الكاملة
من يسمع عبارة «قطر بلا ضرائب» يظن أن الساحة فارغة تماماً، والحقيقة أن الدولة بنت خلال العقد الماضي منظومة ضريبية متكاملة تنتظر فقط قطعة الأخيرة. الجدول التالي يعرض ما هو ساري فعلاً اليوم:
| الضريبة / الرسم | النسبة | تاريخ السريان | من يدفعها |
|---|---|---|---|
| ضريبة دخل الشركات | 10% ثابتة | منذ 2010 (قانون رقم 3 لسنة 2007) | الشركات ذات الملكية الأجنبية (الملكية القطرية/الخليجية الكاملة معفاة) |
| ضريبة عمليات النفط | 35% فأكثر | منذ 2010 | شركات النفط والغاز الخاضعة |
| ضريبة الانتقاء (Excise) | 50–100% | 1 يناير 2019 | التبغ 100% · مشروبات الطاقة 100% · السلع الخاصة 100% · الغازية 50% |
| الرسوم الجمركية | 5% قياسية | قائمة | السلع من خارج الخليج |
| الحد الأدنى العالمي (Pillar Two) | 15% محلياً (DMTT+IIR) | السنوات المالية من 1 يناير 2025 | المجموعات الكبرى بإيرادات ≥ 750 مليون يورو |
| ضريبة القيمة المضافة | — | غير مفروضة بعد | — |
| ضريبة الدخل الشخصي | — | غير موجودة | — |
لاحظ السطر الأخيرين: قطر تبقى حتى بعد فرض القيمة المضافة واحداً من أقل بلدان العالم ضرائبَ على الأفراد — لا ضريبة دخل على الرواتب ولا ضريبة عقارية على التملك ولا حتى ضريبة دمغة. هذا مزيج نادر عالمياً يفسر جزءاً كبيراً من جاذبية الدوحة للمواهب والرؤوس الأموال، ويجعل نسبة 5% المتوقعة مقبولة سياسياً مقارنة بـ 20% في بريطانيا أو 23% في اليونان.
وأضِف إلى ذلك أن ضريبة الانتقاء المفروضة منذ 2019 أعطت جهاز الضرائب القطري «تدريباً عملياً» على إدارة ضريبة استهلاك كاملة: تسجيل مكلفين، ودفاتر إلكترونية، وتفتيش، واستردادات. من الناحية الفنية، البنية التحتية الإدارية للقيمة المضافة موجودة أصلاً وتشتغل — فقط على سلع محدودة بدل كل السلع.
المصدر: ويكيميديا كومنز — West Bay at night
بوابة ذريبة: قلب المنظومة الذي يجب أن تعرفه اليوم
كل ما يخص الضرائب في قطر يمر منذ نوفمبر 2020 عبر منصة واحدة: بوابة ذريبة (Dhareeba) التابعة لوزارة المالية والهيئة العامة للضرائب. وبموجب الإحاطة رقم 5 الصادرة عن الهيئة، أُغلق النظام الضريبي القديم (TAS) وأصبح تقديم الإقرارات الضريبية وإشعارات العقود وطلبات استرداد ضريبة الانتقاء يتم حصراً عبر ذريبة، مع الالتزام بالأدلة الإرشادية المنشورة على البوابة نفسها.
لماذا يهمك هذا قبل فرض أي ضريبة قيمة مضافة؟ لثلاثة أسباب عملية مباشرة:
- التسجيل المبكر يوفر عليك غرامات لاحقة. التأخر في تسجيل منشأة خاضعة يترتب عليه غرامات تأخير تُحسب بالأيام، وكل دولة خليجية طبقت الضريبة شهدت موجة غرامات في السنة الأولى بسبب شركات اكتشفت متأخراً أنها كانت ملزمة بالتسجيل.
- بياناتك الضريبية المنظمة اليوم = تسجيل أسرع غداً. الشركة التي أقرارها الضريبي مقدمة بانتظام عبر ذريبة، وسجلاتها المحاسبية محفوظة لعشر سنوات كما يفرض القانون القطري، ستنتقل إلى نظام القيمة المضافة في أيام. والشركة المتراكمة ستدخل دوامة تسويات.
- القواعد الإجرائية الصارمة تعني لا مجال للارتجال. الإقرار السنوي يُقدَّم خلال أربعة أشهر من نهاية السنة المالية، والضريبة تُدفع في يوم الاستحقاق نفسه، والقوائم المالية تُعد وفق IFRS وتُرفق مدقّقة إذا تجاوز رأس المال 200 ألف ريال أو الدخل 500 ألف ريال، والمخاطبات مع الهيئة بالعربية إلزامية. هذه ليست تفاصيل شكلية — هي الفرق بين التزام نظيف وملف تفتيش مفتوح.
نصيحة عملية نكررها لكل عمل تجاري في قطر: خصّص اليوم — لا غداً — ساعة واحدة للتحقق أن حساب منشأتك على ذريبة مفعّل، وأن بيانات الرخصة التجارية مطابقة لبيانات المنشأة في البوابة، وأن المحاسب يعرف دخول البوابة. ساعة واحدة الآن قد توفر أسابيع فوضى عند إقرار الضريبة.
ماذا تعني نسبة 5% عملياً على أرقامك؟
لنتجاوز العموميات ونحسب. افترض شركة مقاولات صغيرة في الدوحة تشتري شهرياً مواد بناء بقيمة 100,000 ريال من موردين داخل قطر، وتبيع خدماتها بـ 160,000 ريال لعملائها. عند تطبيق ضريبة بنسبة 5% كما في دول الجوار:
| البند | قبل الضريبة | بعد تطبيق 5% |
|---|---|---|
| فاتورة المشتريات | 100,000 ريال | 105,000 ريال (منها 5,000 ضريبة قابلة للخصم) |
| فاتورة المبيعات | 160,000 ريال | 168,000 ريال (منها 8,000 تُحصّل لصالح الهيئة) |
| الضريبة المستحقة للدولة شهرياً | صفر | 8,000 − 5,000 = 3,000 ريال |
| الأثر على هامش الشركة نفسها | — | صفر تقريباً (الضريبة على الاستهلاك لا على الربح) |
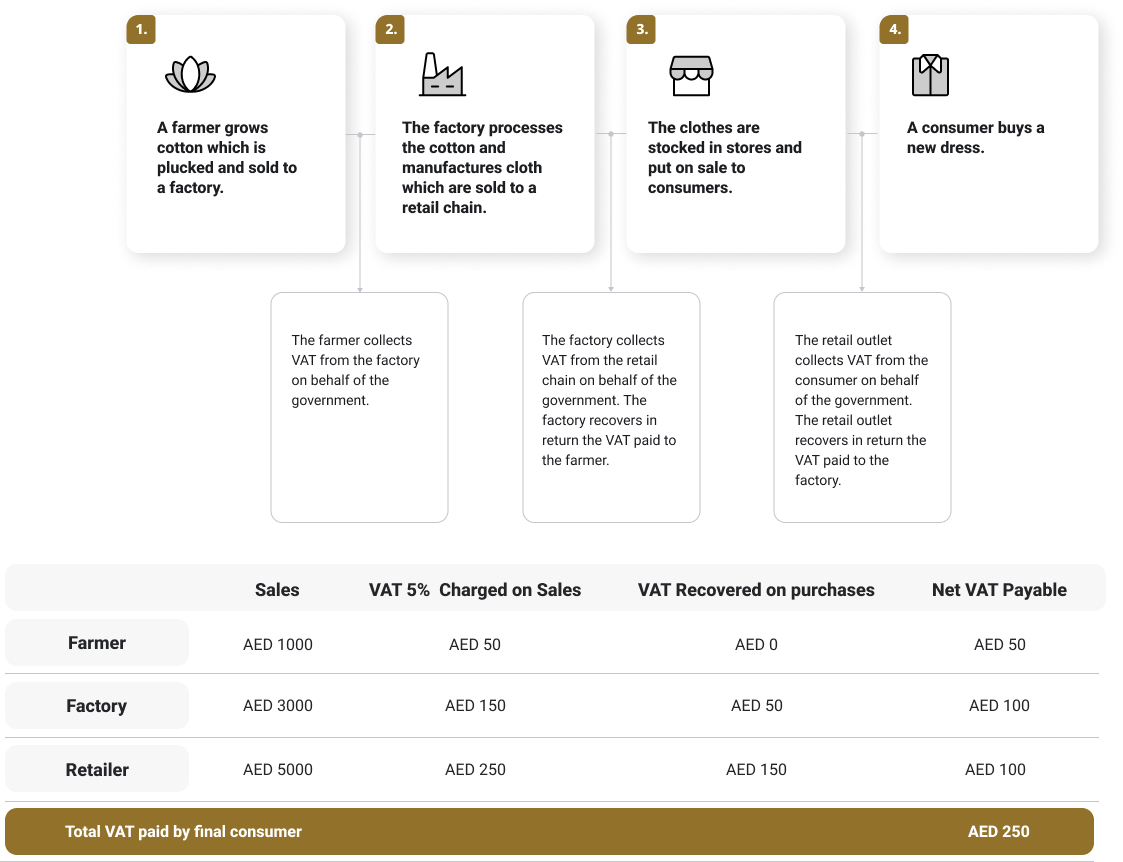
الرقم الأخير هو أهم سطر في الجدول كله، وهو ما لا يفهمه كثير من أصحاب الأعمال فيفاجأون بالفكرة. ضريبة القيمة المضافة لا تُدفع من جيب الشركة — الشركة مجرد وسيط تحصيل بين المستهلك النهائي والدولة. الخطر الحقيقي ليس الضريبة نفسها بل ثلاثة أخطاء إدارية: عدم إصدار فواتير ضريبية صحيحة فتُرفض خصوماتك، وعدم الاحتفاظ بسجلات 10 سنوات فتخسر أي مراجعة، وتسعير لا يحتسب الضريبة فتتحملها أنت من هامشك بدل تمريرها.
قطاعات الرابحة والخاسرة: من يتأثر فعلاً؟
التجزئة والضيافة أكثر القطاعات حساسية للضريبة لأنها تبيع للمستهلك مباشرة، بينما الخدمات B2B والصادرات عادة أقل تأثراً — فالصادرات تُصفَّر نسبتها (0%) في كل نظام خليجي مطبق، وخدمات الأعمال تمرر الضريبة في السلسلة. وبناءً على تجارب الدول الأربع التي طبقت قبل قطر، يمكن ترتيب الأثر هكذا:
| القطاع | درجة التأثر | السبب | التحضير الموصى به |
|---|---|---|---|
| التجزئة والمطاعم | مرتفع | المستهلك النهائي يرى السعر يرتفع 5% مباشرة | تحديث أنظمة نقاط البيع والأسعار المعروضة |
| العقارات السكنية (الإيجار الجديد) | محدود | عادة تُعفى أو تُصفَّر | مراجعة العقود القائمة |
| الخدمات المهنية B2B | منخفض | الضريبة تمرر للعميل | بنود تعاقدية واضحة |
| الصادرات والخدمات الدولية | الأقل | نسبة صفرية تشجع التصدير | توثيق الصادرات بدقة |
| التجارة الإلكترونية العابرة للحدود | مرتفع | قواعد تسجيل مبسطة ستطبق | تجهيز التزام المنصة حسب الحجم |
| التمويل والتأمين | خاص | معالجات مختلفة للمعاملات المالية | استشارة متخصصة مبكرة |
المصدر: ويكيميديا كومنز — Souq Waqif
ولمن يخطط للاستثمار بعيد المدى في المنطقة، يجدر وضع الأرقام القطرية بجانب بدائلها المجاورة — فقد كتبنا سابقاً دليلاً كاملاً عن تأسيس الشركات في قطر للمستثمرين وعن الإقامة الذهبية القطرية بعقار من 200 ألف دولار، وكلاهما يُقرأ اليوم بعين ما بعد الضريبة: الكلفة الضريبية تبقى أقل من أي بديل أوروبي مقارن حتى بعد إضافة 5%.
ما المؤكد وما الإشاعة؟ جدول الفصل
كلما اقترب ملف كهذا من الحسم، امتلأت مواقع الاستشارات بأرقام تُقدَّم كأنها قانون. هذا الجدول يضع كل نقطة متداولة في خانتها الصحيحة:
| المعلومة المتداولة | حالتها | الدليل |
|---|---|---|
| قطر لا تفرض ضريبة قيمة مضافة اليوم | ✅ مؤكد | PwC — مراجعة 17 سبتمبر 2026 |
| النسبة عند التطبيق ستكون 5% | ⚠️ شبه مؤكد | الإطار الخليجي الموحد + كل التوقعات المهنية |
| التسجيل إلزامي لمن يتجاوز حجم أعماله 500 ألف ريال | ⚠️ تقدير استشاري متداول | لا يوجد قرار رسمي منشور — انتظر لائحة التسجيل |
| الفترة الانتقالية ستشمل تخفيف غرامات | ⚠️ متوقع بقياس دول الجوار | السعودية والإمارات فعلتاها في سنتها الأولى |
| الصادرات ستكون بنسبة صفرية | ⚠️ شبه مؤكد | النمط الخليجي الموحد في كل الدول الأربع |
| التطبيق صار وشيكاً | ⚠️ مؤشر قوي غير رسمي | تغطية The New Arab بتاريخ 25 سبتمبر 2026 عن دراسة الملف |
القاعدة الذهبية عند قراءة أي مقال عن ضريبة قطرية قادمة: إن لم يذكر المصدر الرسمي وقرارَه ورقمَه، فاعتبره رأياً مهنياً جيداً — لا قانوناً. ولا شيء في هذا الملف يصبح واجباً قبل نشر اللائحة التنفيذية في الجريدة الرسمية.
خطة التحضير العملية: 9 خطوات قبل أي إعلان رسمي
الفرق بين شركة تعبر سنة الضريبة الأولى بأمان وأخرى تغرق في الغرامات ليس الحجم — هو التحضير المبكر. هذه خطة مرتبة بالأولوية يمكن البدء بها فوراً، وكل بند فيها منفصل ومستقل:
- تفعيل حساب ذريبة والتأكد من صحة بيانات المنشأة وربطها بالرخصة التجارية سارية المفعول.
- حصر الموردين والعملاء: من منهم سيصدر فواتير ضريبية؟ العقود مع غير المسجلين ستُعامل معاملة خاصة.
- مراجعة العقود القائمة وإضافة بند صريح يحدد من يتحمل أي ضريبة مستقبلية على المدفوعات بعد تاريخ معين — هذا البند تحديداً وفر على الشركات الخليجية نزاعات بملايين.
- رفع جودة الفوترة الحالية: فاتورة كاملة البيانات (رقم، تاريخ، رقم تعريفي ضريبي، وصف دقيق) تصبح الفاتورة الضريبية بإضافة خانة واحدة.
- تدريب فريق المحاسبة على مفهوم ضريبة المدخلات والمخرجات، أو تقرير التوظيف مبكراً — محاسبو الضرائب الخليجيون يزدادون ندرة ورواتبهم ترتفع كلما اقترب أي تطبيق.
- فحص نظام ERP أو نقاط البيع: هل يدعم نسباً ضريبية قابلة للتشغيل؟ الأنظمة العتيقة تحتاج أشهراً للترقية لا أسابيع.
- تنظيم الأرشيف وفق التزام الاحتفاظ عشر سنوات، مع نسخ رقمية — فقد سبق وتوسع هذا الالتزام ليشمل السجلات المحاسبية بالكامل.
- تقدير الأثر النقدي: الضريبة المحصلة تُورد للهيئة دورياً، فالشركة تحتسب فرقاً زمنياً بين التحصيل والتحويل يموّل من رأس المال العامل.
- متابعة الإعلان الرسمي فقط من مصادره: وزارة المالية، الهيئة العامة للضرائب، الجريدة الرسمية — لا من عناوين الترقيب في مواقع الاستشارات.
ولمن يريد مشاية الطريق مع مستشار يعرف التفاصيل القطرية بعمق، تجد في منصة Truescho للاستشارات مستشارين في التأسيس والامتثال الجبائي، ويمكن أيضاً مراجعة قانون العمل القطري الجديد رقم 9 إن كان فريقك ينمو، فالامتثال الضريبي والعمالي وجهان لعملة واحدة.
كيف تبدو الفاتورة الضريبية؟ حقلان يفرقان بين فاتورة عادية وأخرى تُحمّلك الغرامة
في كل الأنظمة الخليجية الأربعة المطبقة، الفرق بين فاتورة عادية وفاتورة «ضريبية» صالحة لخصم الضريبة ليس الشكل ولا البرنامج — هو اكتمال بيانات إلزامية نص عليها القانون. الفاتورة الضريبية تحمل عادة رقم تسجيل ضريبياً صريحاً للمُصدر، ونسبة الضريبة ومبلغها منفصلين عن قيمة السلعة أو الخدمة، وتاريخ إصدار ورقماً متسلسلاً لا يتكرر. أي فاتورة ينقصها أحد هذه الحقول تُرفض في المطالبة بالخصم — أي أن المورّد الذي تتعامل معه اليوم وأسلوب فوترته مهمل سيصبح فجأة مصدر خسارة مباشرة، لأن ضريبة المدخلات التي دفعتها ضمن مشترياتك منه لن تستردها.
لهذا نكرر نصيحة عملية لأصحاب الأعمال في قطر: ابدأ من الآن بفرز مورديك بين من يصدر فواتير كاملة البيانات ومن يكتفي بورقة غير رسمية. الهدف ليس المثالية المحاسبية بل أن تعرف مسبقاً أي علاقة توريد تحتاج تدخلاً قبل سريان أي ضريبة. الشركات التي اكتشفت هذا الفرق بعد التطبيق في السعودية والإمارات دخلت في نزاعات مع موردين ومع الهيئة معاً، ودفعت الضريبة مرتين: مرة داخل سعر الشراء ومرة عند رفض الخصم.
ماذا تعلّمنا من السنة الأولى في دول الجوار؟
التجربة الخليجية المطبقة أربع مرات تكررت فيها النمط نفسه بدقة مملة، ومعرفة هذا النمط تمنحك ميزة واضحة. في السعودية والإمارات أُعلنت الضريبة بفترة انتقالية قصيرة نسبياً، فدخل آلاف المنشآت في دوامة الغرامات لأنها اكتشفت التزامها متأخرة — حتى إن الهيئات الضريبية اضطرت لإطلاق حملات تخفيف جزائية لاحقة لتصحيح الأثر. وفي البحرين وعُمان استُخلص الدرس: فترات تسجيل أطول وحملات توعية مبكرة وبرامج زيارات ميدانية للمقابل نصف سنوية قبل السريان.
ثلاثة دروس مباشرة تنطبق على الحالة القطرية بقوة. الأول: الشركات التي سجّلت في الأسابيع الأولى عبرت بلا غرامات تقريباً، والمتأخرة دفعت أضعاف كلفة التحضير. الثاني: القطاعات التي حدّثت أنظمة الفوترة قبل سنة من التطبيق لم تتوقف يوماً عمل واحداً، بينما من تسوّف واجه أعطالاً في إصدار الفواتير في أشد الأسابيع حركة. الثالث — والأهم لقطر تحديداً: الإعلان في كل التجارب جاء بعد شهور من الإشارات غير الرسمية التي أهملها من أهملها. الإشارة القطرية اليوم واضحة على الطاولة، ومن ينتظر الجريدة الرسمية ليبدأ التحضير ينتظر على الأرجح أكثر مما يجب.
ماذا عن الأفراد والوظائف؟ ثلاث حقائب سريعة
- الموظفون والمقيمون: لا ضريبة دخل على الرواتب ولا رسوم صحية جديدة مرتبطة بالقيمة المضافة — الأثر الوحيد المباشر هو ارتفاع أسعار بعض السلع والخدمات الخاضعة بنسبة الضريبة عند الشراء.
- الباحثون عن عمل: قطاع المحاسبة والامتثال الضريبي في قطر مقبل على موجة توظيف واضحة، وقد رصدنا سابقاً فرص العمل المالية في قطر — أضف إليها الآن تخصصات الفوترة الضريبية.
- أصحاب المتاجر الصغيرة: إن كان حجم أعمالك متواضعاً فقد لا تصل لحد التسجيل الإلزامي أصلاً، لكن معرفة القواعد تبقى ضرورية لأن مورديك الكبار سيسألونك عن رقمك الضريبي.
أسئلة شائعة عن ضريبة القيمة المضافة في قطر
هل تطبق ضريبة القيمة المضافة في قطر حالياً؟
لا. حتى تاريخ هذا الدليل (سبتمبر 2026) لا تفرض قطر أي ضريبة قيمة مضافة أو مبيعات على العمليات داخل أراضيها، وهو ما تؤكده أحدث المراجعات المهنية للنظام الضريبي القطري بتاريخ 17 سبتمبر 2026. ما يوجد فعلاً هو ضريبة انتقاء على التبغ والمشروبات منذ 2019 وضريبة دخل شركات بنسبة 10%. أي كلام عن سريان القيمة المضافة اليوم غير دقيق.
متى ستبدأ ضريبة القيمة المضافة في قطر؟
لا يوجد تاريخ رسمي معلن حتى الآن. التغطية الصحفية بتاريخ 25 سبتمبر 2026 تشير إلى أن الحكومة تدرس التطبيق وسط ضغوط الموازنة، لكن التحول من الدراسة إلى الإقرار يمر عادة بإطار قانوني ثم لائحة تنفيذية ثم فترة انتقالية للتسجيل تستغرق في التجربة الخليجية بين 6 و12 شهراً.
كم نسبة ضريبة القيمة المضافة المتوقعة في قطر؟
النسبة المتوقعة هي 5%، وهي النسبة الموحدة في الاتفاقية الإطارية الخليجية التي طبقتها السعودية والإمارات والبحرين وعمان جميعاً. المراجعات المهنية المتخصصة تذكر صراحة أن النسبة المتوقعة عند التطبيق القطري هي 5%، مع بقاء احتمال اختلاف معاملة بعض السلع الأساسية (تصفير أو إعفاء).
ما الفرق بين ضريبة القيمة المضافة وضريبة الانتقاء في قطر؟
ضريبة الانتقاء المفروضة منذ يناير 2019 تفرض نسباً مرتفعة (50% إلى 100%) على سلع محددة الضارة صحياً أو بيئياً: التبغ ومشروبات الطاقة 100%، والمشروبات الغازية 50%، وتُدفع مرة واحدة عند الاستهلاك. أما القيمة المضافة فواسعة النطاق ونسبتها منخفضة (5% متوقعة) وتُطبق على معظم السلع والخدمات عبر كامل سلسلة التوريد مع خصم الضريبة المدفوعة على المشتريات.
ما هي بوابة ذريبة ومن يجب أن يسجل فيها؟
ذريبة هي المنصة الرقمية الموحدة لوزارة المالية والهيئة العامة للضرائب في قطر، ومنذ 1 نوفمبر 2020 صارت الطريق الإلزامية الوحيدة لتقديم الإقرارات الضريبية وإشعارات العقود وطلبات الاسترداد. يجب أن يكون لكل منشأة خاضعة للضرائب حساب مفعّل عليها ببيانات مطابقة لسجلها التجاري، والتأخر في الالتزامات المقدمة عبرها يرتب غرامات تُحسب بالتأخير.
هل قطر دولة بلا ضرائب على الدخل؟
على مستوى الأفراد نعم تقريباً: لا ضريبة على الرواتب ولا على دخول الأفراد ولا ضريبة تملك عقاري ولا ضريبة دمغة. أما الشركات ذات المشاركة الأجنبية فتخضع لضريبة دخل بنسبة 10% على أرباحها القطرية، وتستثنى الشركات المملوكة بالكامل لقطريين أو لمقيمين خليجيين. هذا المزيج يجعل العبء الضريبي الفردي من الأدنى عالمياً.
كم تبلغ ضريبة الشركات في قطر ومن المعفى منها؟
النسبة العامة 10% ثابتة على الأرباح القابلة للضريب للشركات ذات الملكية الأجنبية، وترتفع إلى 35% فأكثر لعمليات النفط والغاز الخاضعة لقانون خاص. الشركات المملوكة ملكية كاملة لقطريين أو لمواطني دول مجلس التعاون المقيمين في قطر معفاة من ضريبة دخل الشركات، مع بقاء الالتزامات المحاسبية والإقرارية.
كيف تستعد شركتي في قطر لضريبة القيمة المضافة؟
ابدأ بتفعيل حساب ذريبة ومراجعة العقود وإضافة بند تحمل الضريبة المستقبلية، ثم رفع جودة الفوترة وتنظيم الأرشيف لعشر سنوات، وفحص أنظمتك المحاسبية وستدرب فريقك على مفاهيم المدخلات والمخرجات. التحضير المبكر في التجارب الخليجية السابقة خفض الغرامات والتكاليف الاستشارية بشكل ملموس، بينما انتظار الإعلان الرسمي ترك شركات كثيرة خارج فترة التسجيل.
المصادر
- PwC Worldwide Tax Summaries — Qatar: Other Taxes — حالة ضريبة القيمة المضافة والانتقاء والجمارك، مراجعة 17 سبتمبر 2026
- PwC Worldwide Tax Summaries — Qatar: Taxes on Corporate Income — نسبة ضريبة الشركات وPillar Two
- PwC Worldwide Tax Summaries — Qatar: Tax Administration — بوابة ذريبة والمواعيد والالتزامات
- The New Arab — Qatar mulls VAT amid budget pressures — تغطية 25 سبتمبر 2026 لدراسة قطر تفعيل الضريبة
- وزارة المالية القطرية — الجهة الرسمية المعنية بالإعلانات
- الهيئة العامة للضرائب — بوابة ذريبة — التسجيل والإقرارات
ماذا تفعل الآن؟ خطوتان قبل نهاية الأسبوع
الأخطاء في ملف الضرائب لا تُدفع يوم الإقرار — تُدفع يوم التهاون. قبل نهاية هذا الأسبوع: أولاً، ادخل بوابة ذريبة وتأكد أن حساب منشأتك مفعّل وسجلها التجاري محدّث، فهي البوابة التي ستمر منها أي ضريبة قادمة. ثانياً، افتح عقودك النموذجية مع الموردين والعملاء وأضف بنداً واحداً يحدد من يتحمل الضرائب المستقبلية على المدفوعات — بند من ثلاثة أسطر قد يكون أرخص تأمين تشتريه هذا العام. ولمن يريد مراجعة كاملة لوضعه — تأسيساً أو امتثالاً أو إقامة — فريق استشارات Truescho يبدأ معك من حيث أنت الآن.
ابدأ استشارتك المجانية اليوم →