
تأمين صحي الموظفين للشركات الصغيرة في أمريكا: زيادة 14% في أقساط 2027 — ماذا يفعل أصحاب الأعمال؟
آخر تحديث: سبتمبر 2026
أربعة عشر في المئة. هذا هو رقم العام لأصحاب الأعمال في الولايات المتحدة: تحليل نُشر في السادس من أغسطس 2026 رصد أن طلبات شركات التأمين الخاصة بأقساط تأمين صحي الموظفين للشركات الصغيرة في أمريكا لعام 2027 جاءت بزيادة وسيطها 14%، في واحدة من أقسى موجات التجديد التي واجهها هذا القطاع منذ سنوات. الرقم ليس توقعًا صحفيًا ولا تقديرًا تحليليًا، بل قراءة مباشرة لما طلبته شركات التأمين فعليًا من الجهات التنظيمية في الولايات الخمسين، وهو ما يعني أن صاحب العمل الذي يجدد عقده في مطلع 2027 سيواجه هذه الزيادة على طاولته مباشرة، ما لم يتحرك قبل موسم التجديد.
المفارقة أن التغطية العربية لهذا الملف شبه غائبة. الصحافة المتخصصة الأمريكية نقلت الخبر في أيامه الأولى، لكن لا أحد شرح لصاحب العمل العربي أو المغترب صاحب المشروع الصغير في أمريكا ماذا تعني هذه النسبة بالدولار، ولا كيف يتعامل معها عمليًا قبل أن يصل خطاب التجديد. هذا المقال يفعل ذلك: يقرأ الرقم ومنهجيته، ويحوّله إلى أرقام ملموسة على ميزانية شركة صغيرة، ثم يضع خطة عمل من سبع خطوات موثقة، سواء كنت تدير مطعمًا في ميشيغان أو مكتب خدمات في تكساس أو شركة تقنية ناشئة في كاليفورنيا.
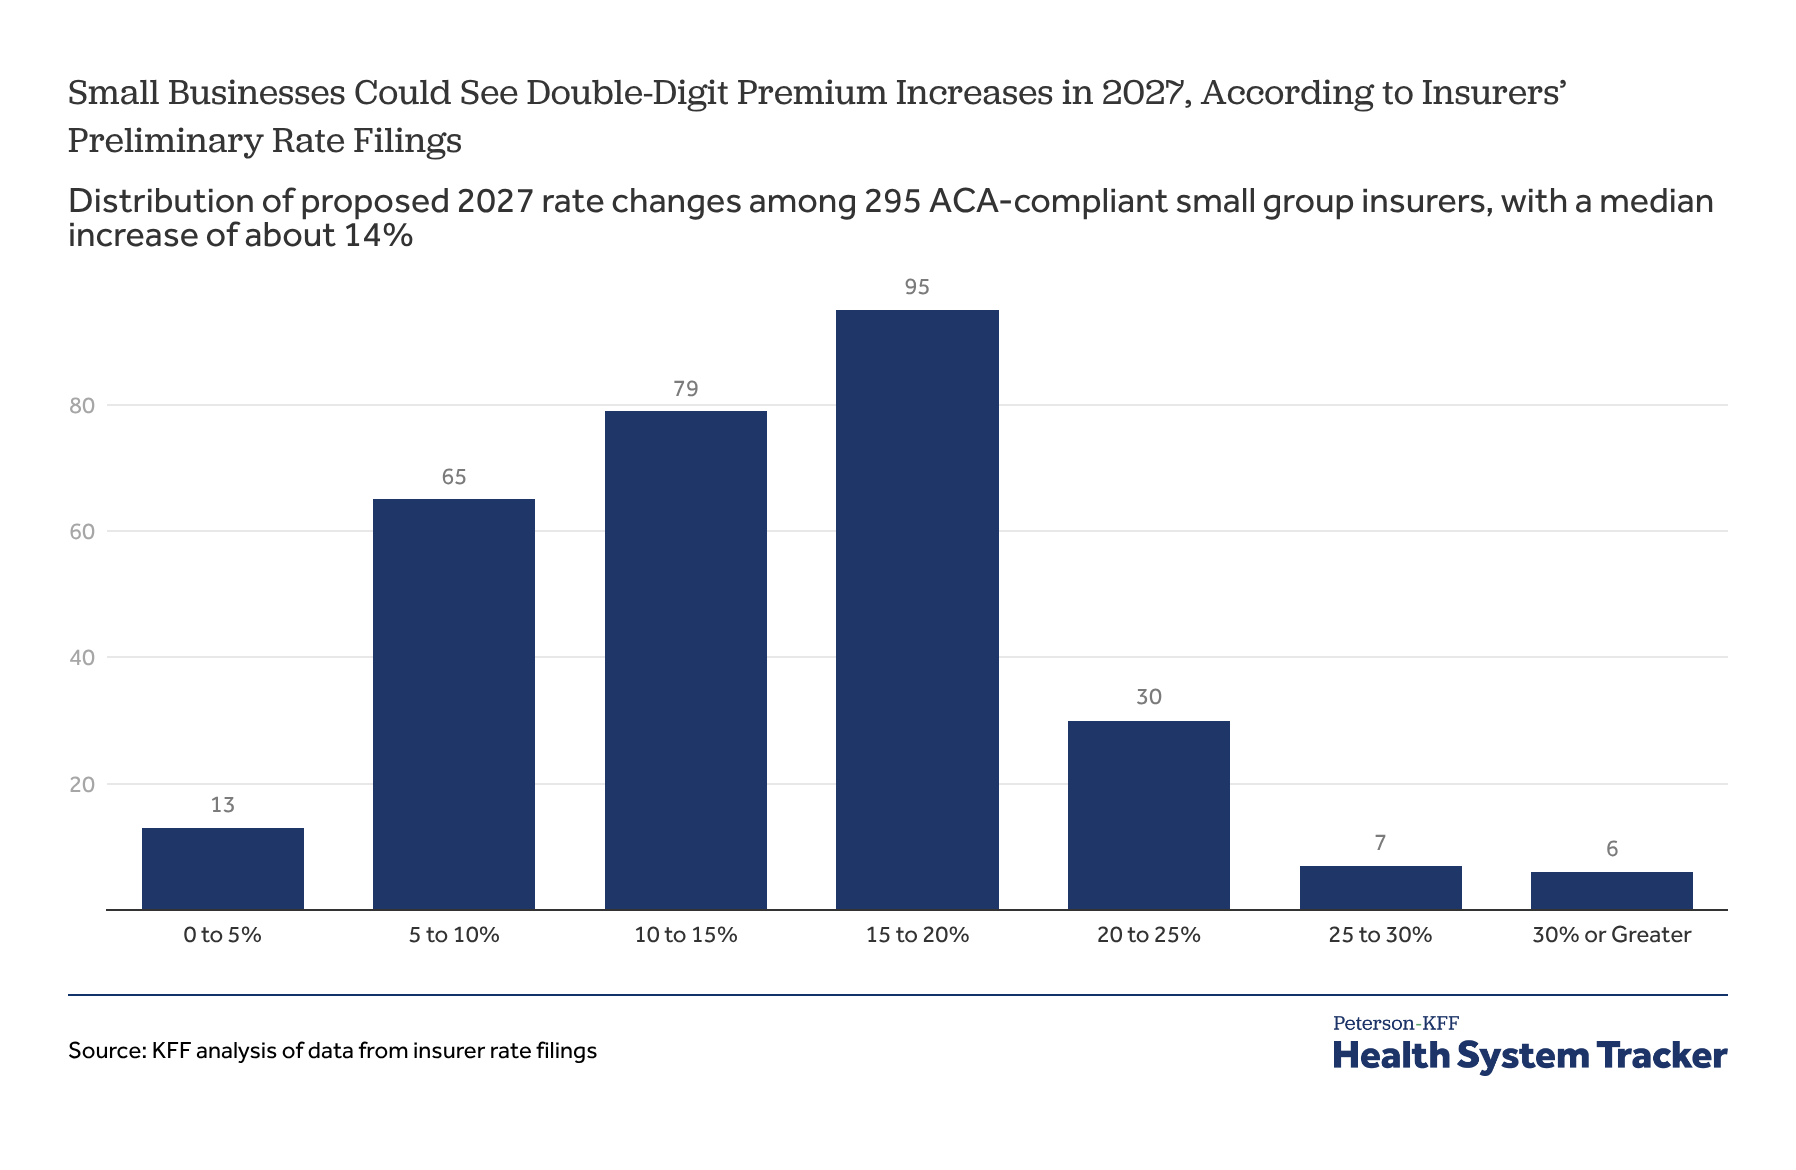
المصدر: مؤسسة KFF
الرقم أولًا: ماذا يعني وسيط زيادة 14%؟
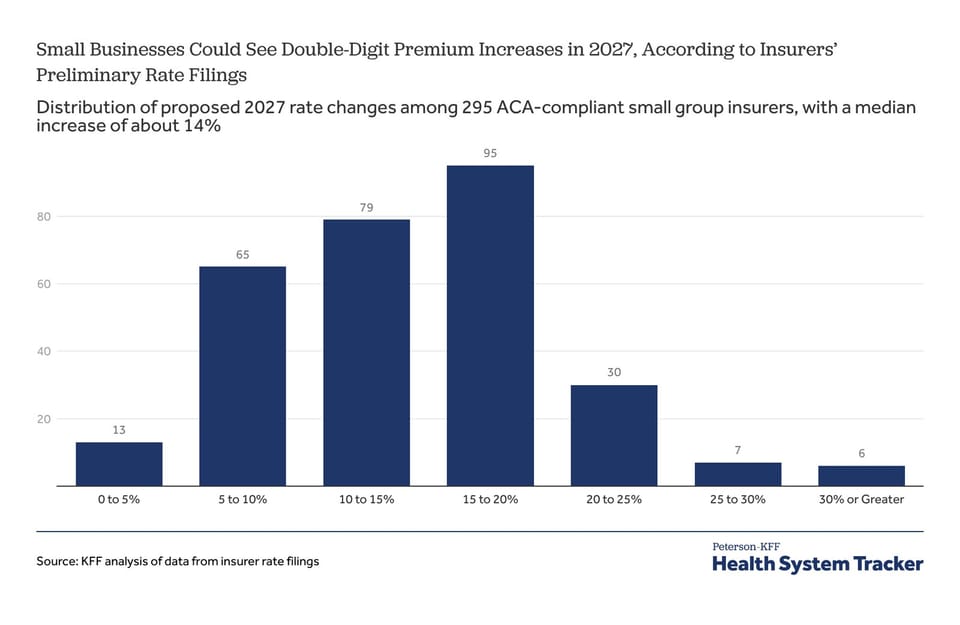
طلبت شركات التأمين في سوق الشركات الصغيرة زيادة وسيطها 14% على أقساط عام 2027، وفق تحليل مؤسسة KFF لـ 295 طلبًا تغطي الولايات الخمسين وواشنطن. نحو 59% من الشركات طلبت زيادة بين 10% و20%، و15% تقريبًا طلبت أكثر من 20%، بينما طلبت 26% زيادة أقل من 10%. وهذه طلبات أولية تخضع لمراجعة الجهات التنظيمية في الولايات قبل أن تصبح نهائية.
هذا التوزيع هو ما يجعل الرقم أخطر من عنوانه. حين يكون الوسيط 14%، فإن نحو ثلاثة أرباع الشركات طلبت زيادات ذات خانة عشرية مزدوجة، أي أن صاحب العمل الذي يأمل بزيادة رمزية 4% أو 5% كما اعتاد في سنوات سابقة سيصطدم بواقع مختلف تمامًا. والأسوأ أن الزيادة لا تأتي من فراغ: هي انعكاس مباشر لتكاليف رعاية صحية ينمو وسيطها بمعدل 10.8% متوقعًا لعام 2027 نفسه، وفق ما رصدته التغطية التحليلية للطلبات.
لكن ثمة فرق جوهري يجب تثبيته منذ البداية بين «الطلب» و«القرار النهائي». الطلبات المنشورة في أغسطس 2026 هي افتتاحية مسرحية تُختم بفصل المراجعة التنظيمية، حيث تفحص إدارات التأمين في الولايات الطلبات وتملك تعديلها أو الضغط باتجاه خفضها. هذا الفصل لم يُكتب بعد، وتجارب الولايات السابقة تُظهر أن النتائج النهائية قد تنحرف في الاتجاهين، وإن كان اتجاه الصعود هو الغالب في السنوات الأخيرة.
كيف جاء الرقم؟ المنهجية التي يعتمد عليها التحليل
أي رقم اقتصادي بلا منهجية واضحة هو مجرد ضجيج، لذلك من المهم فهم من أين جاءت نسبة الـ 14% قبل اتخاذ أي قرار مالي بناءً عليها. التحليل الذي نشرته مؤسسة KFF في السادس من أغسطس 2026، وتوسّع فيه موجز Peterson-KFF Health System Tracker، استند إلى قراءة 295 طلب تسعير مقدم من نحو 300 شركة تأمين عاملة في سوق تأمين صحي الموظفين للشركات الصغيرة عبر الولايات الأمريكية الخمسين ومقاطعة كولومبيا. بمعنى آخر، النسبة ليست استقصاءً لشريحة من السوق، بل تغطية شبه كاملة لما هو مطلوب رسميًا لدى منظّمي الولايات.
ثم جاءت الطبقة الثانية من التحليل في العاشر من أغسطس، حين خضعت طلبات الشركات نفسها للتفكيك: حللت التغطية المتخصصة في MedCity News الأسباب المعلنة داخل الطلبات، بما في ذلك 82 طلبًا غير منقّح من 14 ولاية ومقاطعة كولومبيا، كشفت عن المحركات الحقيقية للزيادة من أفواه شركات التأمين نفسها. هذا مستوى من الشفافية لا يتوفر كل عام، وهو ما يمنح أصحاب الأعمال نافذة نادرة لفهم ما يجري خلف الأسعار.
أما الطبقة الثالثة، فهي بيانات المسح السنوي لواقع الفوائد الصحية الذي تنشره KFF كل خريف، وآخر نسخة منه (من أكتوبر 2025) توفر خط الأساس بالدولار الذي تُقاس عليه الزيادة المقترحة. فالنسبة المئوية بلا قاعدة رقمية رقم غامض؛ حين نعرف أن متوسط قسط التغطية الأسرية في الشركات الصغيرة بلغ 26,054 دولارًا في 2025، تتحول زيادة 14% من رقم مجرد إلى فاتورة يمكن حسابها مقدما، وهو ما سنفعله في الفقرة التالية.
يبقى السؤال العملي: هل يمكن للولايات تغيير هذه الأرقام؟ الإجابة الموثقة حتى منتصف سبتمبر 2026: نعم جزئيًا. نيويورك على سبيل المثال خفضت طلبات الزيادة المقدمة من شركات التأمين، لكن سوق الشركات الصغيرة في الولاية واصل الصعود رغم ذلك، بينما تتوقع مينيسوتا صعودًا جديدًا في 2027 بعد موجة مماثلة. الخلاصة التنظيمية: النسخة النهائية للأرقام تصدر تدريجيًا خلال خريف 2026، وأصحاب الأعمال ينبغي لهم اعتبار الـ 14% سيناريو الأساس الأرجح لا قدرًا محتومًا.
ماذا تعني الزيادة بالدولار؟ حاسبة صاحب العمل الصغير
هنا يفقد معظم التغطيات الإخبارية جمهورها: يذكر الخبر نسبة 14% ثم ينتقل للاقتباسات الرسمية، تاركًا صاحب العمل مع سؤاله الحقيقي: كم سأدفع إضافيًا بالدولار؟ الجدول التالي يحول النسبة إلى فواتير، انطلاقًا من متوسطات 2025 الموثقة في مسح KFF السنوي للفوائد الصحية، وتطبيق زيادة 14% كما طلبتها شركات التأمين:
| نوع التغطية | متوسط القسط السنوي 2025 | الزيادة عند تطبيق 14% | القسط التقديري لـ 2027 |
|---|---|---|---|
| تغطية فردية، شركة صغيرة | 9,211 دولارًا | نحو 1,290 دولارًا | نحو 10,501 دولار |
| تغطية أسرة، شركة صغيرة | 26,054 دولارًا | نحو 3,648 دولارًا | نحو 29,702 دولار |
| تغطية فردية، متوسط كل الشركات | 9,325 دولارًا | للمقارنة المرجعية فقط | — |
| تغطية أسرة، متوسط كل الشركات | 26,993 دولارًا | للمقارنة المرجعية فقط | — |
الرقم الذي يستحق التوقف هو الثالث في الجدول: عائلة يغطيها صاحب عمل صغير ستكلفه زيادة الـ 14% نحو 3,648 دولارًا إضافية سنويًا لو تُركت الطلبات كما هي، أي ما يعادل 304 دولارات شهريًا لكل موظف بالتغطية الأسرية، فوق ما يدفعه أصلًا. لشركة فيها خمسة موظفين بالتغطية الأسرية، يعني ذلك فجوة مالية تقارب 18,240 دولارًا سنويًا يجب تغطيتها إما برفع الأسعار أو تقليص الهامش أو تحميل جزء أكبر للموظف.
وتذكير منهجي ضروري: هذه الحاسبة تطبق الطلب الأولي لشركات التأمين، لا النتيجة النهائية بعد مراجعة الولايات. الرقم النهائي قد يكون أقل قليلًا أو أعلى قليلًا بحسب ولايتك وشركتك التأمينية وشروط عقدك المحدد، لذلك استخدم الأرقام كإطار تخطيطي لا كفاتورة نهائية، واطلب من وسيطك التسعير المحدد لولايتك فور صدور النسخ النهائية للطلبات في خريف 2026.
الجدول الكامل: أين يقف صاحب العمل الصغير بالأرقام
قبل عام 2027، كان صاحب العمل الصغير يدفع كلفة مزدوجة أصلا مقارنة بنظيره في الشركة الكبيرة: أقساط أعلى نسبيًا، ومساهمات أعلى من جيب الموظف، وخصومات مالية أكبر عند استخدام الخدمة. مسح KFF السنوي لعام 2025 (المنشور في 22 أكتوبر 2025) يرسم الصورة الكمية بدقة تتيح فهم نقطة الانطلاق التي تنطلق منها زيادة 2027:
| المؤشر | الشركات الصغيرة (10–199 موظفًا) | الشركات الأكبر / متوسط كل الشركات |
|---|---|---|
| متوسط القسط الفردي السنوي | 9,211 دولارًا | 9,325 دولارًا (متوسط كل الشركات) |
| متوسط قسط التغطية الأسرية السنوي | 26,054 دولارًا | 26,993 دولارًا (متوسط كل الشركات) |
| مساهمة الموظف سنويًا في قسط الأسرة | 8,889 دولارًا | 6,227 دولارًا (الشركات الأكبر) |
| موظفون يحصلون على تغطية فردية مدفوعة بالكامل | 29% | 7% (الشركات الأكبر) |
| متوسط الخصم الفردي المطلوب قبل بدء التغطية | 2,631 دولارًا | 1,670 دولارًا (الشركات الأكبر) |
| موظفون بخصم يساوي 2000 دولار أو أكثر | 53% | — |
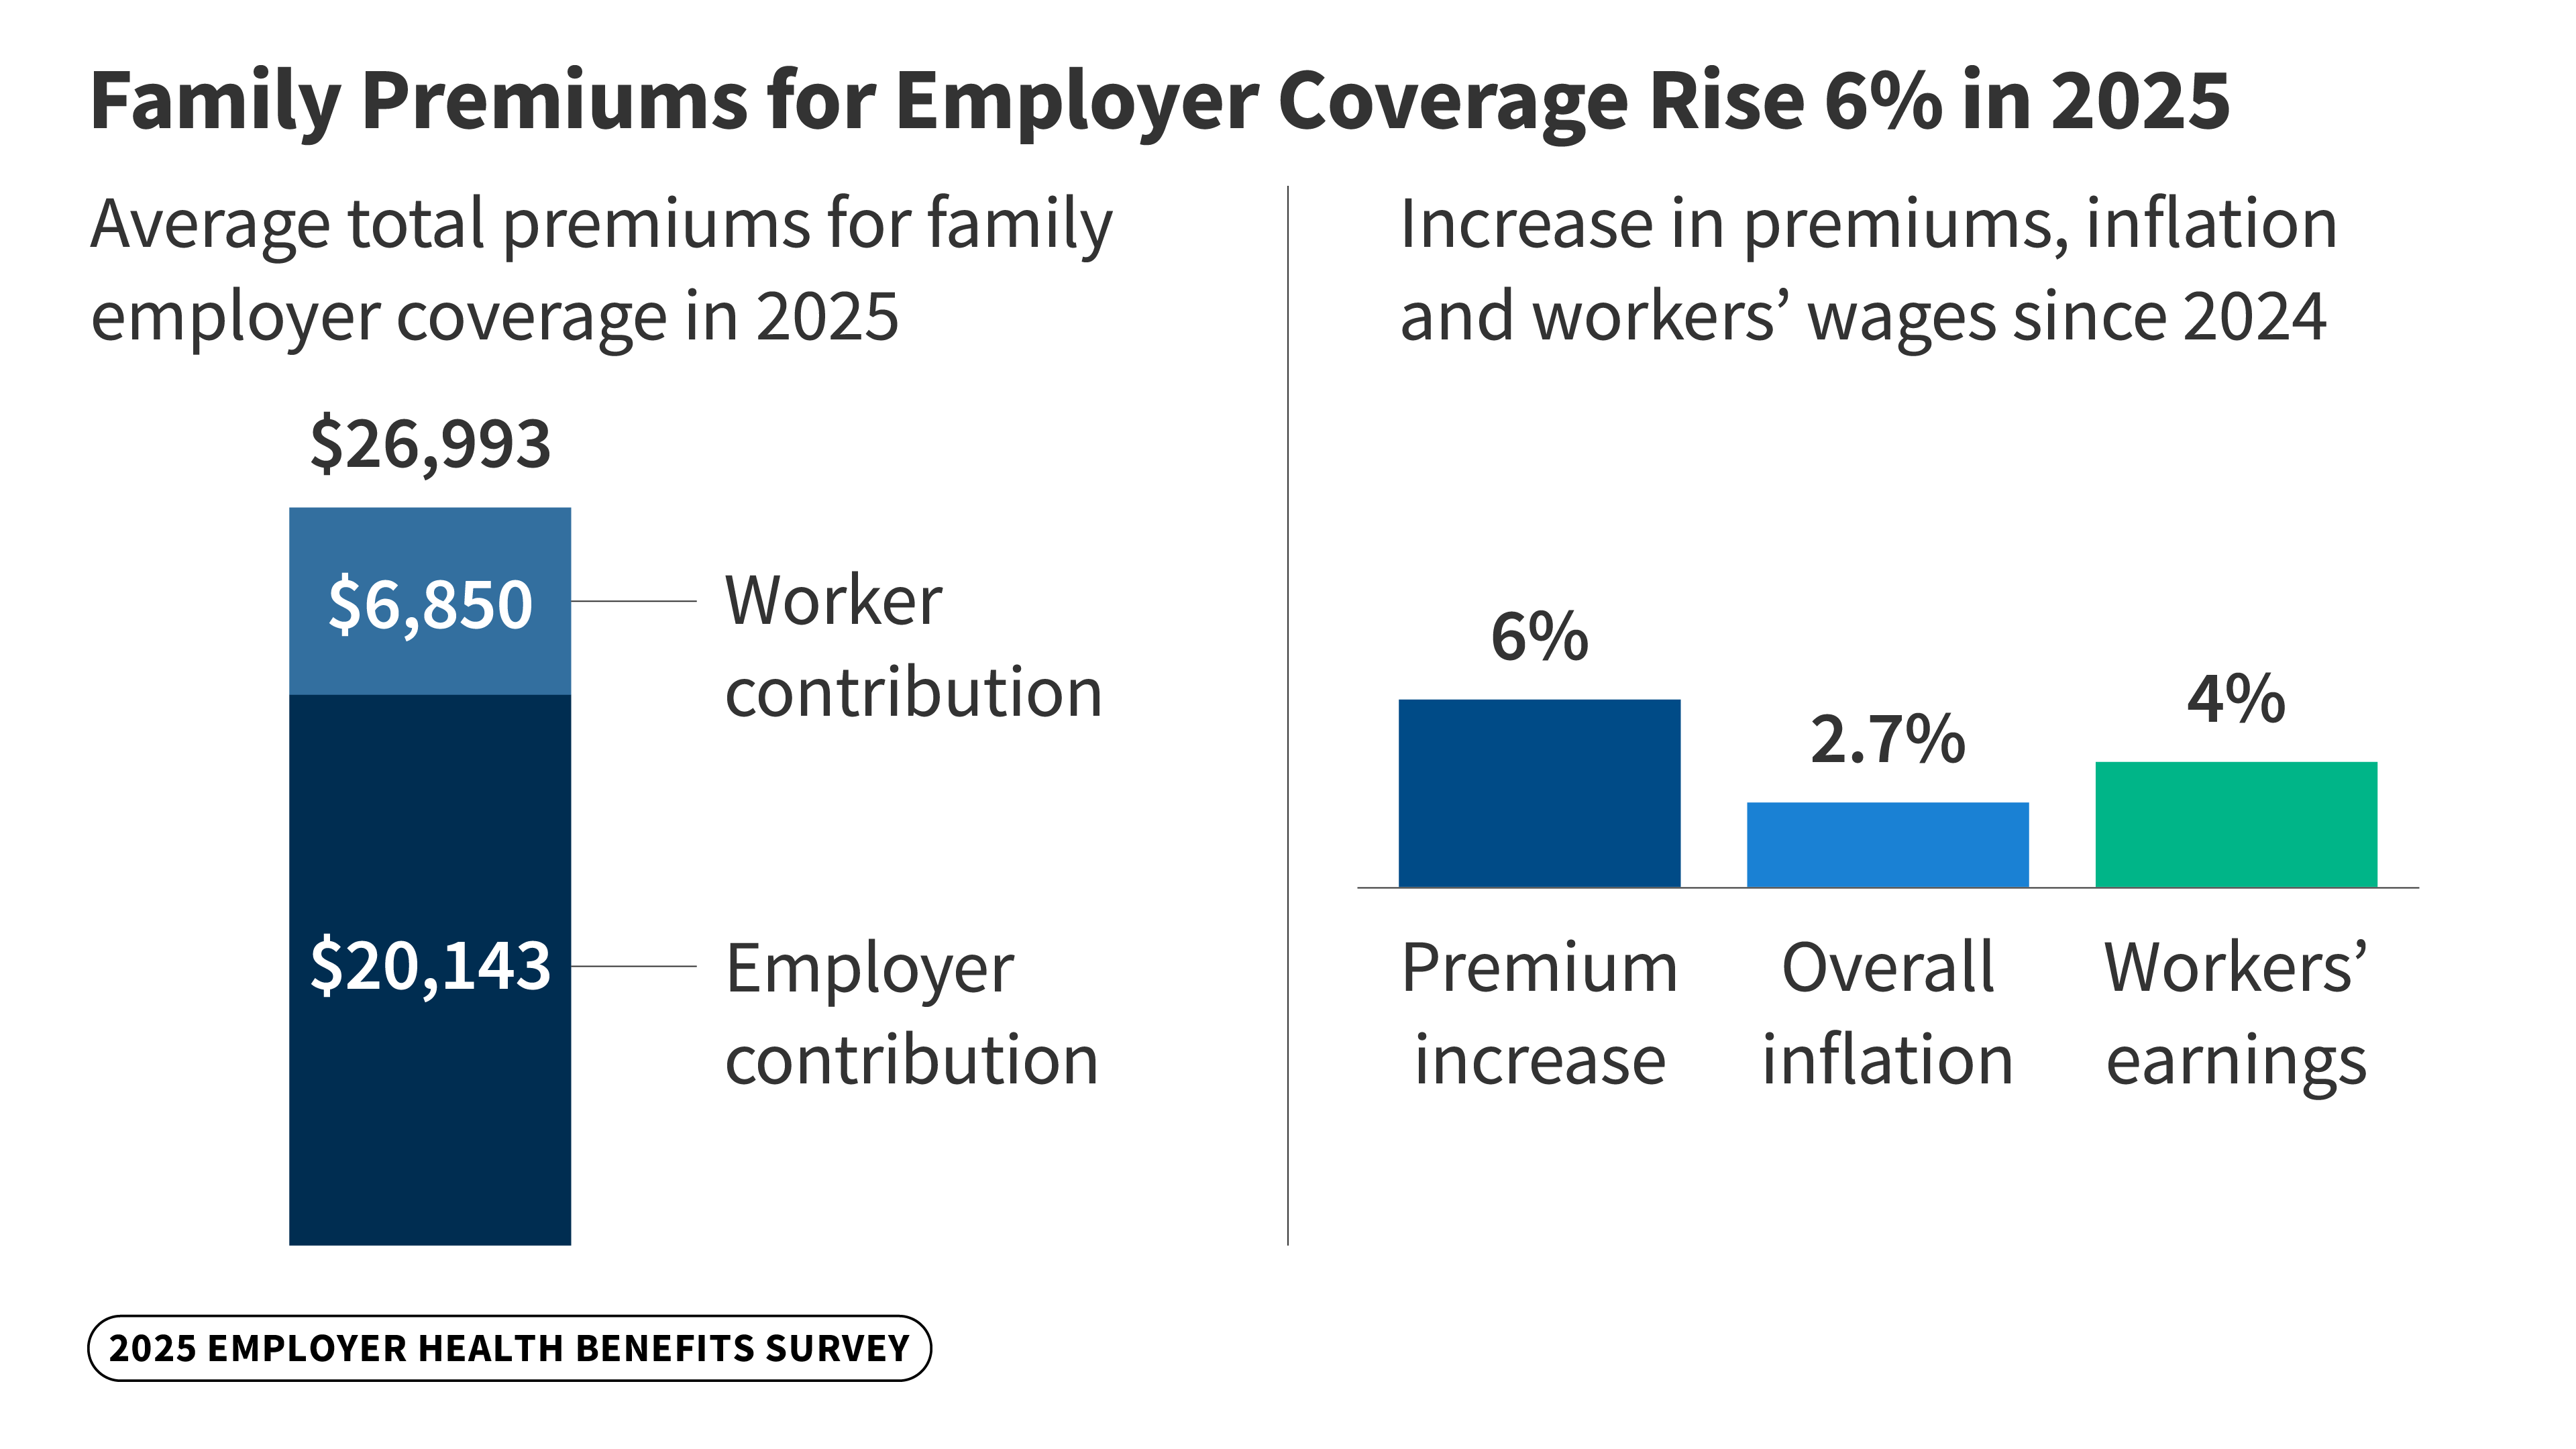
المصدر: مسح KFF السنوي للفوائد الصحية 2025
قراءة الجدول تكشف مفارقتين توازيان. الأولى أن متوسط القسط الاسمي في الشركات الصغيرة قريب من المتوسط العام، لكن المساهمة التي يتحملها الموظف نفسه أعلى بوضوح: موظف الشركة الصغيرة يدفع 8,889 دولارًا سنويًا نحو قسط أسرته مقابل 6,227 دولارًا لنظيره في الشركات الأكبر، أي فارق يقارب 2,662 دولارًا سنويًا يدفعها الموظف من راتبه. والثانية أن الخصم المالي (المبلغ الذي يدفعه الموظف من جيبه قبل أن تبدأ التأمين بالسداد) أعلى في الشركات الصغيرة بأكثر من 950 دولارًا في المتوسط، و53% من موظفي الشركات الصغيرة يواجهون خصمًا لا يقل عن 2,000 دولار.
على المستوى الوطني العام، دفعت الأسر الأمريكية في 2025 نحو 6,850 دولارًا سنويًا كمساهمة في أقساط التغطية الأسرية (26% من القسط)، و1,440 دولارًا للتغطية الفردية (16%)، بينما ارتفع متوسط قسط الأسرة 6% أي بزيادة 1,408 دولارات ليقترب من عتبة 27,000 دولار. هذه الأرقام تسبق موجة 2027، وهو ما يفسر لماذا يصف مسؤولو شركات التأمين أنفسهم، كما في طلب بلو كروس بلو شيلد ماساتشوستس المشار إليه في التحليلات، الوضع بأن الكلفة تنمو بأسرع وتيرة منذ أكثر من عقد.
لماذا ترتفع الأقساط؟ المحركات الموثقة في طلبات شركات التأمين نفسها
تحليل الطلبات غير المنقحة في 14 ولاية ومقاطعة كولومبيا يكشف أن الزيادة ليست قرارًا اعتباطيًا، بل تتغذى من خمسة محركات مترابطة، فهمها يساعد صاحب العمل على التمييز بين ما يمكن التحكم به وما لا يمكن:
- ارتفاع أسعار الرعاية الطبية: مستشفيات وأطباء وأدوية تتقاضى أسعارًا أعلى كل عام، وهو المحرك الأول المعلن في الطلبات، مع وسيط نمو تكاليف متوقع يبلغ 10.8% لعام 2027.
- زيادة الاستخدام: المضمونون يستخدمون خدمات أكثر، من زيارات الأطباء إلى الإجراءات المتخصصة، ما يرفع كلفة المطالبات التي تتحملها الخطط.
- تآكل تجمع المخاطر: تراجع تسجيل الشركات في سوق التأمين الجماعي الصغير، نتيجة تحول بعضها إلى نماذج التأمين الذاتي أو إسقاط التغطية، يترك داخل السوق مجموعات أعلى كلفة. طلب شركة Moda Health في أوريغون صاغها بصراحة: انسحاب المجموعات الأرخص يترك مجموعة أعلى كلفة تدفع فاتورة الجميع.
- أدوية التخصص وعقاقير إنقاص الوزن وأمراض الصحة النفسية: الأدوية المتخصصة باهظة الثمن، وعقاقير GLP-1، وتوسع خدمات الصحة النفسية وعلاج الإدمان، كلها ظهرت كأسماء صريحة في الطلبات.
- نزاعات قانون No Surprises Act: المشرعون أرادوا حماية المريض من فواتير المفاجآت، لكن التحليل يوثق أن مزودي الخدمة رفعوا معظم النزاعات وفازوا بمعظمها بمبالغ متضخمة، فتحول جزء من الكلفة إلى شركات التأمين التي تعيد توزيعه الآن على الأقساط.
ملف GLP-1 يستحق وقفة خاصة لأنه الأسرع نموًا بين المحركات. مسح 2025 يوثق أن 19% من الشركات الكبيرة تغطي عقاقير GLP-1 لغرض إنقاص الوزن، والنسبة تقفز إلى 43% لدى الشركات التي تضم 5000 موظف فأكثر، صعودًا من 28% سابقًا، وأن 59% من أكبر الشركات تعترف أن كلفة هذه الفئة تجاوزت توقعاتها. كل موظف يبدأ استخدام هذه العقاقير يحمل داخل مطالباته كلفة سنوية معتبرة تنعكس في حسابات تجديد القسم الذي يعمل فيه، وهكذا يتقاسم أصحاب الأعمال الفاتورة حتى لو لم يغطوا العلاج بأنفسهم.
المصدر: مسح KFF السنوي للفوائد الصحية 2025
سوق الشركات الصغيرة أم سوق الأفراد؟ مقارنة تنصف الأولى نسبيًا
واحدة من الأسئلة التي ستزداد شيوعًا مع صدور الأرقام: هل ينبغي لصاحب العمل الصغير التخلي عن تأمين صحي الموظفين للشركات الصغيرة وتوجيه موظفيه إلى سوق ACA للأفراد؟ المقارنة الموثقة تقول إن الظرفين صعبان، لكن بدرجات متفاوتة.
سوق الأفراد (ACA Marketplace) أعلن بدوره أرقامًا أولية قاسية لعام 2027: تحليل تمهيدي نُشر في الثامن من يوليو 2026 بناء على 16 ولاية ومقاطعة كولومبيا رصد وسيط مقترحات يبلغ 14%، ثم استقرت القراءة الأوسع المنشورة في الثالث من أغسطس والشاملة 276 شركة تأمين عند وسيط يقارب 15%. والأهم أن هذه الموجة تأتي فوق موجة 2026 التي بلغ وسطها النهائي 20%، بحيث تتجه أقساط سوق الأفراد إلى قفزة تتجاوز الثلث بين عامي 2025 و2027.
الخلاصة التفاوضية لصاحب العمل: سوق الشركات الصغيرة يواجه زيادة 14% مرة واحدة، لكنه يظل متقدمًا على سوق الأفراد المتراكم، ويمنح ميزة إضافية لا يوفرها السوق الآخر وهي إمكانية الوصول إلى ائتمان ضريبي مخصص، فضلًا عن أن التغطية الجماعية تبقى أداة استبقاء للمواهب في سوق عمل تنافسية. للمقارنة الإقليمية، إن كان جزء من فريقك أو أعمالك في الخليج، اطّلع على دليلنا عن التأمين الصحي للأجانب في الإمارات 2026 أو التأمين الصحي للأجانب في تركيا 2026.
خطة عمل من سبع خطوات قبل موسم تجديد 2027
الأرقام السابقة تشخيص، وهذه الخطة علاج عملي قابل للتنفيذ خلال الأسابيع الفاصلة قبل موسم التجديد، مبنية حصرًا على الأدوات والبيانات الموثقة رسميًا:
- راجع وسيط التأمين مبكرًا: لا تنتظر خطاب التجديد. اطلب من وسيطك تحليل الطلب الأولي لشركتك الحالية ومقارنته بعروض شركات منافسة في ولايتك، ففارق الطلبات بين الشركات في التوزيع نفسه (26% طلبت أقل من 10%) يعني أن التسوق حول العقد قد يوفر نسبًا معتبرة.
- تحقق من أهليتك لائتمان الضرائب: البرنامج الرسمي يمنح ما يصل إلى 50% من أقساط موظفيك على شكل ائتمان ضريبي (35% للمنظمات غير الربحية). الشروط الموثقة: أقل من 25 موظفًا بدوام كامل معادل، ومتوسط راتب سنوي يقارب 65,000 دولار أو أقل، وأن تدفع ما لا يقل عن نصف قسط الموظف الفردي.
- سجّل عبر سوق SHOP إن كنت مؤهلًا: التسجيل في سوق التأمين الصغير SHOP عمومًا هو الطريق الوحيد للاستفادة من الائتمان المذكور، وفق الصفحات الرسمية، لذا اجعله نقطة الانطلاق قبل دراسة أي خيار آخر.
- ادرس نموذج level-funded أو التمويل الذاتي الجزئي بحذر: نماذج التموين الهجينة قد تخفض الكلفة الثابتة، لكنها تنقل جزءًا من مخاطر المطالبات المرتفعة إليك، وهي مقايضة لا تناسب الشركة الصغيرة ذات السيولة المحدودة، فادرسها مع مستشار مالي قبل الالتزام.
- قارن خطط الخصم المرتفع مع حساب التوفير الصحي: خطط HDHP المزدوجة بحساب HSA تخفض القسط الشهري وتمنح الموظفين أداة ادخار ضريبية، لكنها تعني خصمًا أعلى عند الاستخدام، وقد كشفت أرقام 2025 أن موظفي الشركات الصغيرة يدفعون فعلًا خصومًا أعلى من نظرائهم، فاحسب الأثر على رضا فريقك.
- راجع شبكة الأطباء وشروط GLP-1 معًا: توسيع الشبكة يرفع القسط، لكن شبكة ضيقة تدفع الموظفين خارجها وتولد تكاليف غير متوقعة. واطلب صراحة تفاصيل تغطية GLP-1 وأدوية التخصص في كل عرض، فهي من المحركات المعلنة للزيادة.
- راقب النسخة النهائية لطلبات ولايتك في خريف 2026: الأرقام النهائية بعد المراجعة التنظيمية هي وحدها الملزمة، وتجارب مثل نيويورك التي خفضت الطلبات تدل على أن الضغط التنظيمي قد يعدّل الصورة، فجدّد حساباتك عند صدورها.
خطوة إضافية تخص أصحاب الأعمال العرب في أمريكا ممن يخططون لتوسيع فريقهم خلال 2026 و2027: أدخل الزيادة المتوقعة في كلفة تأمين صحي الموظفين للشركات الصغيرة في نموذجك المالي من الآن. وفي هذا السياق، تجمع ترسكو أدلة أعمال وفرصًا تساعد رواد الأعمال على تقدير تكاليف التشغيل قبل التوسع، ويمكنك استكشاف ما يناسبك عبر صفحة الفرص والخدمات، كما قد يفيد الطلاب العرب المؤسسون للمشاريع الصغيرة الاطلاع على دليل التأمين الصحي للطلاب الأجانب 2026.
ثلاثة سيناريوهات رقمية: كيف تتحرك شركات بأحجام مختلفة؟
الأرقام العامة تفيد الفهم، لكن صاحب العمل يقرر بمقياس شركته. السيناريوهات الثلاثة التالية تطبق الأرقام الموثقة نفسها على ثلاثة أحجام شائعة من الشركات الصغيرة، مع تنبيه أن كل تقدير يفترض بقاء طلب الزيادة كما هو دون تعديل تنظيمي، وأن الوضع الضريبي لكل شركة يبقى شأنها الخاص:
السيناريو الأول: مكتب خدمات بخمسة موظفين بالتغطية الفردية. القسط الحالي وفق متوسطات 2025 يقارب 46,055 دولارًا سنويًا (خمسة أقساط فردية بمتوسط 9,211 دولارًا). عند زيادة 14% تضيف نحو 6,448 دولارًا إلى الفاتورة السنوية. هنا ينبغي التركيز أولًا على ائتمان الضرائب: إن استوفت الشركة شروط الـ 25 موظفًا بدوام معادل ومتوسط الرواتب، فقد يسترد صاحب العمل ما يصل إلى نصف ما يدفعه نحو أقساط موظفيه، وهو ما قد يمتص جزءًا كبيرًا من الزيادة كاملة.
السيناريو الثاني: شركة متوسطة بعشرين موظفًا، عشرة منهم بالتغطية الأسرية. الفاتورة الحالية تقارب 352,650 دولارًا سنويًا (عشرة أقساط أسرية بمتوسط 26,054 دولارًا زائد عشرة أقساط فردية بمتوسط 9,211 دولارًا)، وزيادة 14% تعني نحو 49,371 دولارًا إضافية. في هذا الحجم يصبح التسوق عبر الوسيط بين شركات التأمين المتعددة ضرورة لا رفاهية، لأن فارق طلبات الشركات بين فئة أقل من 10% وفئة أعلى من 20% يعني آلاف الدولارات على هذا العدد من الأقساط، كما أن دراسة نموذج التموين الهجين تستحق جلسة مستشار مالي كاملة قبل التجديد.
السيناريو الثالث: شركة على حاجز النمو من عشرة موظفين. أصحاب الشركات في هذا الموضع يسألون السؤال الأصعب: هل نوسع التغطية أم نعيد التفكير في نموذجها كليًا؟ الأرقام تقول إن كل موظف جديد بالتغطية الأسرية سيكلف نحو 29,702 دولارًا سنويًا بعد الزيادة، وأن موظفي الشركات الصغيرة يدفعون خصومًا أعلى أصلًا، لذلك يصبح تصميم مزيج التغطية (فردي مقابل أسري، خصم مرتفع مقابل منخفض) قرار استراتيجية تعويضات لا مجرد بند مصاريف إدارية يوقعه المدير المالي دون نقاش.
أسئلة يطرحها أصحاب الأعمال قبل تجديد 2027
كم نسبة زيادة أقساط التأمين الصحي للشركات الصغيرة في أمريكا عام 2027؟
وسيط الطلبات المقدمة للجهات التنظيمية بلغ 14%، وفق تحليل KFF لـ 295 طلبًا في الولايات الخمسين وواشنطن. نحو 59% من الشركات طلبت زيادة بين 10% و20%، و15% تقريبًا فوق 20%. تبقى هذه طلبات أولية تخضع لمراجعة الولايات قبل اعتمادها نهائيًا في خريف 2026.
لماذا ترتفع أقساط التأمين الصحي الجماعي في الولايات المتحدة؟
لأسباب موثقة في طلبات شركات التأمين ذاتها: ارتفاع أسعار المستشفيات والأطباء والأدوية، وزيادة استخدام الخدمات، وتراجع تسجيل الشركات في السوق الجماعي الصغير بما يترك تجمع مخاطر أعلى كلفة، إضافة إلى أدوية التخصص وعقاقير إنقاص الوزن وخدمات الصحة النفسية، ونزاعات قانون منع الفواتير المفاجئة بمبالغ متضخمة.
كم يبلغ متوسط قسط التأمين الصحي الأسري للشركات في أمريكا؟
بلغ متوسط قسط التغطية الأسرية 26,993 دولارًا سنويًا في 2025 بزيادة 6% أي 1,408 دولارات عن العام السابق، وفق مسح KFF السنوي. وفي الشركات الصغيرة تحديدًا (10–199 موظفًا) بلغ المتوسط 26,054 دولارًا، ويدفع الموظف فيها 8,889 دولارًا من هذا المبلغ في المتوسط.
ما هو ائتمان الضرائب للتأمين الصحي للشركات الصغيرة وكيف أستفيد منه؟
ائتمان ضريبي رسمي يصل إلى 50% من أقساط موظفيك (35% للمنظمات غير الربحية). تشترط الصفحات الرسمية: أقل من 25 موظفًا بدوام كامل معادل، ومتوسط راتب سنوي يقارب 65,000 دولار أو أقل، ودفعك ما لا يقل عن نصف قسط الموظف، والتسجيل عبر سوق SHOP عمومًا هو الطريق الوحيد للاستفادة.
كم عدد الموظفين المطلوب للتأهل لسوق SHOP للتأمين الصحي؟
المعيار المرتبط بالاستفادة من ائتمان الضرائب الموثق رسميًا هو أقل من 25 موظفًا بدوام كامل معادل، مع متوسط أجور يقارب 65,000 دولار سنويًا أو أقل ومساهمة صاحب العمل في نصف القسط على الأقل. السوق موجه للشركات الصغيرة، والتسجيل فيه هو البوابة العامة للائتمان.
ما الفرق بين خطة small group وخطة large group في التأمين الصحي؟
تصنيف KFF يعامل الشركات من 10 إلى 199 موظفًا ضمن الشركات الصغيرة. الفروق العملية الموثقة: موظف الشركة الصغيرة يدفع مساهمة أعلى في قسط الأسرة (8,889 دولارات مقابل 6,227)، وخصمه الفردي أعلى (2,631 دولارًا مقابل 1,670)، بينما تحصل نسبة أكبر منه على تغطية فردية مدفوعة بالكامل (29% مقابل 7%).
هل تغطي خطط الموظفين أدوية إنقاص الوزن GLP-1 في أمريكا؟
جزئيًا ويتوسع: 19% من الشركات الكبيرة تغطيها لغرض إنقاص الوزن وفق مسح 2025، والنسبة ترتفع إلى 43% لدى شركات الـ 5000 موظف فأكثر، صعودًا من 28% سابقًا. و59% من أكبر الشركات تقول إن كلفتها تجاوزت التوقعات، وهي من الأسباب المعلنة صراحة في طلبات زيادة أقساط 2027.
هل تستطيع الولايات خفض زيادة الـ 14% قبل تفعيلها في 2027؟
نعم، هذا ما تجربة 2026 توثقه: نيويورك خفضت طلبات شركات التأمين فعليًا، لكن سوق الشركات الصغيرة واصل الصعود رغم ذلك، ومينيسوتا تتوقع موجة صعود جديدة في 2027. المراجعة التنظيمية قد تعدل النسب، والقرارات النهائية تتوالى خلال خريف 2026، لذا تعامل مع 14% كسيناريو أساس تخطيطي.
ما الذي نراقبه في الأسابيع المقبلة؟
ثلاث محطات تحسم الصورة النهائية: صدور النسخ النهائية لطلبات التسعير ولاية بولاية خلال خريف 2026، وإعلانات الشركات عن أسعار التجديد الفعلية في الربع الأخير، وأي تحركات تشريعية أو تنظيمية إضافية في الولايات ذات الأسواق الكبرى. حتى ذلك الحين، القاعدة الذهبية لصاحب العمل الصغير: خطط على أساس الـ 14%، وتفاوض على أساس أن 26% من الشركات طلبت أقل من ذلك، ولا تجعل موسم التجديد يسبقك إلى الطاولة. وإذا كان جزء من فريقك أو خططك المستقبلية يمر عبر الدراسة أو التأسيس في أمريكا، فأدلة مثل الدراسة في الولايات المتحدة وتأشيرة أمريكا للطلاب F-1 تساعدك على تقدير الكلفة الكلية للوجود هناك ضمن خطة مالية واحدة متكاملة.
المصادر
- KFF — كم ولماذا سترتفع أقساط الشركات الصغيرة في 2027
- Peterson-KFF Health System Tracker — التحليل الكامل لطلبات 2027
- MedCity News — الشركات الصغيرة أمام زيادات ذات خانة مزدوجة في 2027
- KFF — المسح السنوي للفوائد الصحية لأصحاب العمل 2025
- Healthcare.gov — ائتمان التأمين الصحي للشركات الصغيرة وسوق SHOP