
أفضل تأمين صحي دولي للمغتربين والرحّل الرقميين 2026
آخر تحديث: سبتمبر 2026
التأمين الصحي الدولي للمغتربين يبلغ في المتوسط نحو 3,020 دولاراً سنوياً للفرد في 2026 حسب بيانات William Russell، مع تضخم طبي يضيف 8-10% سنوياً، وقفزة تصل إلى 28,000 دولار إذا أضفت تغطية الولايات المتحدة. هذا الدليل يقارن كبرى شركات PMI العالمية بالأسعار والحدود الفعلية، ويشرح بدائل التكافل الحلال وخيارات الرحّل الرقميين.
قبل الجداول، لِمَ يستحق هذا الموضوع قراءتك الآن بالذات؟ لأن قرار «أي بوليصة أشتري» في 2026 صار أغلى خطأً مما كان قبل عامين: الأقساط تتضخم بوتيرة طبية تفوق تضخم الرواتب، والدول تشدّد حدود التغطية المطلوبة للتأشيرات، والمغترب الذي يشتري بوليصة خاطئة يكتشف ذلك في أسوأ لحظة ممكنة — على باب مستشفى في بلد أجنبي.
الأسعار في هذا الدليل بوحدة الدولار الأمريكي لأنها عملة التسعير العالمية لهذه البوالص، وتكلفتها بالدرهم تقريباً 3.67 دراهم للدولار الواحد.
جدول المقارنة الرئيسي: سبعة مزوّدين تقودهم من رقم واحد
هذه خلاصة المقارنة كاملة قبل التفصيل، والقاعدة الذهبية للقراءة: لا تقارن بالسعر أولاً بل بحد التغطية السنوي ومنطقة التغطية، لأن السعر يتبع هذين العنصرين حتماً:
| المزوّد | حد التغطية السنوي | ملاحظة الانتشار | الأنسب لمن؟ |
|---|---|---|---|
| Cigna Global | 1 مليون دولار حتى غير محدود | شبكة عالمية واسعة بمستويات رعاية متدرجة | الأسر المغتربة الباحثة عن مرونة التخصيص |
| Allianz Care | حتى 5 ملايين دولار | حضور قوي في أوروبا والخليج | المقيمون بين قارتين |
| AXA Global Healthcare | حتى 5 ملايين دولار | شبكة في 192 دولة | المتنقلون كثيراً بين الدول |
| Bupa Global | من مليون إلى مليوني جنيه إسترليني | سمعة راقية في الرعاية الخاصة | من يقدّم جودة الشبكة على السعر |
| Now Health | من مليون إلى 4.5 مليون دولار | باقات متعددة الميزانيات | الباحثون عن توازن سعر/تغطية |
| William Russell | باقات متدرجة Ace حتى Elite | متوسط عالمي مسعّر شفافاً (~3,020$ للفرد) | الأفراد الذين يريدون رقماً واضحاً |
| SafetyWing | 250 ألف دولار للفترة | هجين سفر/صحي رقمني بالكامل | الرحّل الرقميون قصيرو المدى |
المصدر: AXA Global Healthcare
الجدول يخبرك بحقيقة يسكت عنها كثير من الوسطاء: الفروق بين الكبار ليست في «الجودة» بل في بنية الباقة. حد مليون دولار يكفي لعلاج كسر وإجراء قسطرة ومعظم الجراحات الروتينية، لكن علاجاً أورامياً مطولاً في مستشفى أمريكي يبتلع المليون كاملاً — ولهذا تحديداً تأتي باقات غير المحدود.
كم تكلّف البوليصة فعلياً؟ متوسطات 2025-2026 حسب الدولة
بيانات Pacific Prime لمتوسط قسط الفرد سنوياً ترسم خريطة كلفة تشرح لماذا يسأل جيرانك في دبي غير ما يسأله زميلك في وارسو:
| الدولة | متوسط قسط الفرد سنوياً |
|---|---|
| الولايات المتحدة | 15,300 دولار |
| هونغ كونغ | 8,300 دولار |
| سنغافورة | 6,900 دولار |
| إسرائيل | 6,300 دولار |
| الصين | 5,900 دولار |
| الإمارات (دبي) | 5,900 دولار |
| بريطانيا | 5,800 دولار |
| بولندا | 3,900 دولار |
ثلاث قراءات مهمة تحت الجدول: أولاً، دبي ليست أرخص المنطقة لكنها ليست في قمة الغلاء — موقع متوسط يفتح الباب للمساومة بين المزوّدين. ثانياً، الفارق بين أغلى دولة وأرخصها يقارب أربعة أضعاف، وهذا وحده يفسر لماذا «سعر صديقي في بلده» مؤشر مضلل لك. ثالثاً، هذه متوسطات أفراد؛ الأسر تدفع تقريباً ضعفين إلى ثلاثة، والعمر فوق الستين يضيف 40-60% على أي رقم في الجدول.
المصدر: William Russell
أمريكا: الإضافة التي تضاعف القسط أربع مرات
إذا كان في خططك إقامة أو زيارات مطولة في الولايات المتحدة، فأنت أمام الخيار الأثقل في سوق التأمين الدولي كله: إدراج منطقة US في التغطية.
الرقم الصريح من مقارنات 2026: بوليصة عالمية دون الولايات المتحدة تكلف ما بين 500 و6,000 دولار سنوياً حسب العمر والباقة، بينما البوليصة نفسها مع تغطية أمريكية تقفز إلى ما بين 10,000 و28,000 دولار. السبب ليس جشع الشركات بل بنية المستشفيات الأمريكية نفسها، حيث سعر اليوم الواحد في العناية المركزة قد يتجاوز ما تغطيه بوليصة كاملة في دولة أخرى.
القاعدة العملية: إن لم تكن ستطأ الأرض الأمريكية أو كنت ستزورها كسياحة قصيرة، استبعد منطقة US من البوليصة الدولية وغطِّ زياراتك بتأمين سفر مستقل — الفارق الموفَّر يشتري عشرات البوالص السياحية. أما الأمريكيون العائدون أو المقيمون جزئياً في ولاياتهم فلا مفر من الإضافة، وهنا يصبح رفع المبلغ المقدَّم (سنعرفه بعد قليل) أداة التوفير الأساسية.
وللمغتربين الأمريكيين بالخلف نقطة ضريبية تستحق الذكر: نموذج 7206 الأمريكي يتيح خصم أقساط التأمين الصحي للعاملين لحسابهم ضمن الجدول 1 السطر 17 — تفصيلة صغيرة قد تعيد لألف دولار أو أكثر من قسطك السنوي عند إقرارك الضريبي.
الرحّل الرقميون: عندما لا تناسبك بوالص العمر كله
جيل العمل عن بعد لا تستقر حياته في دولة واحدة، وبوالص PMI التقليدية صُممت لمن «يقيم» في بلد ويسافر منه. هنا ينمو قطاع التأمين الرقمي للرحّال، وSafetyWing أشهر أسمائه بعد أن أطلقت باقتها الموسعة Complete في 2026:
| الباقة | السعر المعلن | الحد الأقصى للفترة | إخلاء طبي |
|---|---|---|---|
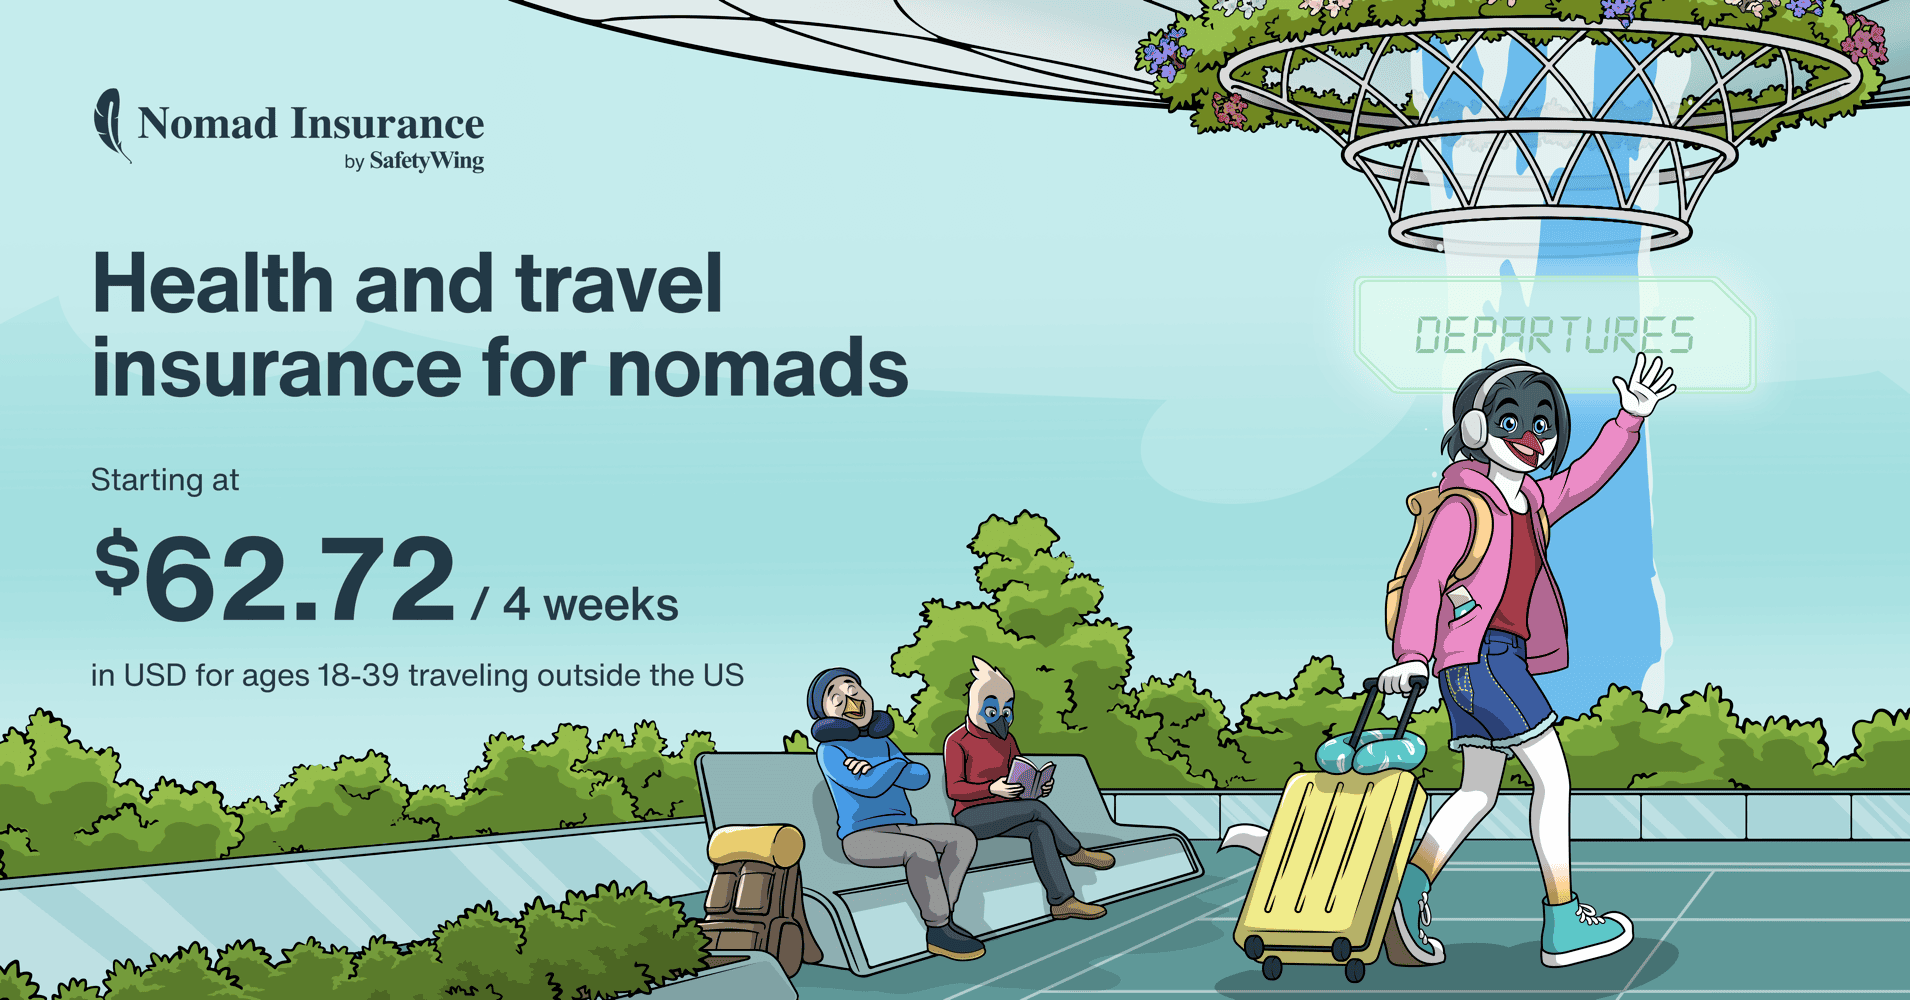
| SafetyWing Essential | 62.72 دولاراً لكل 4 أسابيع (18-39 سنة) | 250 ألف دولار | حتى 100 ألف دولار |
| SafetyWing Complete | 177.50 دولاراً شهرياً | 250 ألف دولار | حتى 100 ألف دولار |
المصدر: SafetyWing Nomad Insurance
قبل أن تسرع بالشراء، افهم طبيعة المنتج: هذا تأمين سفر صحي موسّع لا بوليصة PMI كاملة. باقة Essential تستثني الأمراض المزمنة والحمل والولادة وعلاج السرطان، وهي استثناءات قاتلة لمن يجعلها تغطيته الوحيدة لسنوات. الاستخدام الذكي لها أن تكون طبقة الحماية الرقمية السريعة أثناء التنقل، بينما تبقى بوليصة دولية كاملة قاعدة الهرم إن كانت عائلتك أو عمرك أو تاريخك الصحي يقتضيها.
المعادلة التي ننصح بها الرحّال فوق الأربعين أو مع أسر: بوليصة دولية بمنطقة تغطية أساسية واحدة (بلد الإقامة الأطول) + تأمين سفر رقمني للتنقلات. غالباً أوفر وأشمل من بوليصة عالمية واحدة بمنطقة تغطية واسعة.
وتفصيلة تشغيلية يفهمها الرحّال بالتجربة فقط: التغطية الرقمنية تُشترى قبل بدء الرحلة لا أثناءها — البوالص التي تُفعّل بعد وقوع الحادثة أو في منتصف السفر أقرب للاستثناء منها للقاعدة، وفترة انتظار قصيرة (تُحسب بأيام) تلي التفعيل قبل اكتمال الغطاء. برمج شراءك مع حجز التذكرة نفسها، وسجّل تواريخ انتهاء كل باقة في تقويمك، فالفجوة بين باقتين منتهية ومستمرة هي النافذة التي تقع فيها حوادث الرحّال عادة.
هل يوجد تأمين صحي دولي حلال؟ مسألة التكافل
هذا القسم هو الذي يغيب عن كل قوائم «أفضل تأمين دولي» الإنجليزية، مع أنه أول أسئلة المغترب المسلم: البوالص التجارية القائمة على الربح الثابت من القسط تدخل في نقاش الفقهاء حول الغرر والربا، والبديل الشرعي المتاح عملياً هو التكافل: نمط تعاوني يُدار بصناديق مشتركة تُوزع فيها الفوائض على المشتركين بدل توزيعها كأرباح على مساهمين.
كيف تتعامل معها عملياً في 2026؟ ثلاثة مسارات:
- شركات تكافل خليجية بتغطيات دولية: مشغّلون إقليميون كبار في السعودية والإمارات يقدمون وحدات تكافل بتغطيات عابرة للحدود، خصوصاً للحالات العلاجية خارج الخليج. تطلب منهم صيغة التكافل التعاونية لا التأمين التجاري صراحة.
- نوافذ تكافل لدى الشركات العالمية: بعض المشغلين الدوليين يقدمون نسخاً متوافقة في أسواق الخليج — اسأل عن وثيقة التكافل لا مجرد «التأمين».
- الفصل بين الحماية والاستثمار: كثير من التحفظ الشرعي يخص البوالص المختلطة بمدخرات استثمارية؛ بوليصة حماية صرفة بدون مكوّن ادخاري أقرب للإباحة عند من يشترط هذا الفصل.
القاعدة الفقهية العملية التي يعمل بها كثيرون من المغتربين: التأمين عند الضرورة أو الحاجة العامة التي لا بديل لها مؤسسي، مع تفضيل صيغة التكافل متى توفرت بسعر وتغطية منافسين. وليست فتوى — المستشار الشرعي هو مرجع القرار — لكنها إطار الاختيار الذي يفيدك في الحوار مع أي مزوّد.
عندما تجلس أمام ممثل أي شركة، أربعة أسئلة تكشف جدية الطرف التكافلي أمامك: هل الوثيقة مسجلة كتكافل لدى جهة الرقابة المالية في الدولة (كالهيئة السعودية أو هيئة التأمين الإماراتية)؟ من يملك صندوق الاشتراكات ومن يتصرف بفوائضه؟ هل هناك قيد زمني أو جغرافي مخفي على التعويض؟ وما تعريفات الحالات المستثناة حرفياً في الوثيقة؟ إجابات محددة واضحة على الأربعة علامة مشغل جاد، أما المصطلحات المطاطة («وفق الضوابط الشرعية المعتمدة» دون تفصيل) فمبرر لترددك.
ونقطة أخيرة يجهلها مغتربون كثيرون: التكافل لا يعني بالضرورة سعراً أعلى. نموذج توزيع الفوائض يجعل بعض وثائق التكافل منافسة جداً للوثائق التجارية في الفئات العمرية الشابة، لأن مخاطر المحفظة — لا هامش ربح مساهمين — هي ما يحرك التسعير. من يقارن بجد سيرى عروضاً تكافلية أرخص في فئات معينة، والفارق الحقيقي غالباً في نطاق الشبكة الطبية لا في الرقم الشهري.
حدود التغطية المطلوبة للتأشيرات: أرقام لا تحتمل التقدير
بوليصتك ليست شأناً صحياً فقط؛ هي في كثير من الوجهات شرط إقامة قانوني. الحدود الدنيا المطلوبة في أشهر ثلاث وجهات:
| الوجهة | التأشيرة | الحد الأدنى المطلوب للتغطية |
|---|---|---|
| إسبانيا | الإقامة غير المُدْرِجة على الدخل | 30,000 يورو |
| منطقة شنغن | تأشيرة الزيارة | 30,000 يورو تأمين طبي (سفر) |
| تايلاند | تأشيرة المتقاعد O-A / O-X | 100,000 دولار |
خطأ شائع مكلف: شراء بوليصة دولية فاخرة بحد مليون دولار لتقديمها في طلب تأشيرة يتطلب 30 ألف يورو فقط. أنت تدفع مقابل ما لا تطلب الدولة به، بينما الترتيب الأذكى: بوليصة تلبي شرط التأشيرة + طبقة إضافية بحسب وضعك الصحي الفعلي. والدول تغيّر هذه الأرقام دورياً، فتحقق من الصفحة الرسمية للتأشيرة وقت التقديم لا من مقالات قديمة — بمن فيها هذا المقال.
الأمراض الموجودة مسبقاً: البند الذي يُبنى عليه كل شيء
أثقل كلمة في أي نموذج طلب تأمين دولي هي «الحالات الموجودة قبل الشراء» (Pre-existing conditions)، وفهمها قبل التقديم يوفر عليك أسابيع مراسلات وربما بوليصة مرفوضة بعد الحاجة إليها.
الآلية عالمية تقريباً لدى الكبار: تكشف حالتك الصحية في استمارة مفصلة، فيقيّم الطبيب المعتمد لدى الشركة ملفك، ثم يخرج القرار في واحدة من ثلاث صور: قبول كامل بقسط عادي، أو قبول مع «تحميل» (رسوم إضافية على القسط تتراوح غالباً بين 10 و50%)، أو استثناء الحالة المعلنة من التغطية مع تغطية بقية الملف طبيعياً.
القواعد العملية الأربع للتعامل مع هذا البند:
- الإفصاح الكامل دائماً. إخفاء حالة يمنح الشركة حق إلغاء التغطية لاحقاً حتى بعد سنوات من السداد — أسوأ سيناريو ممكن: تدفع أقساطاً سنوات ثم تُرفض مطالبتك الكبرى لمرض لم تفصح عنه.
- وثّق استقرار حالتك. من لديه ضغط أو سكري مضبوط بالأدوية منذ سنوات يحصل على شروط أفضل ممن حالته متقلبة — التقارير الحديثة من طبيبك المعالج ورقة تفاوض فعلية.
- اسأل عن «الموراتوريوم» البديل. بعض الشركات تتيح مساراً بلا فحص شامل مع فترة انتظار أطول للحالات القديمة بدل استثناءها نهائياً.
- قارن قرارات الشركات لا عروضها فقط. الشركة ذاتها قد تقبل حالتك بتحميل 15% بينما تطلب منافستها 40% لنفس الملف — وهذا الفارق الضمني أهم أحياناً من فرق السعر المعلن.
أما الباقات الرقمنية الاقتصادية فتتعامل مع المسألة عكسياً: لا تطلب فحصاً، وتستثني المزمن صراحة من الأساس. بساطة الشراء هنا ثمنها التغطية نفسها — صفقة ممتازة للصحي الشاب، وخطرة لمن لديه ملف طبي.
كيف تقرأ عرض سعر بوليصة؟ سبعة بنود تحسم المقارنة
عندما تصلك ثلاثة عروض بأسعار متقاربة، الفروق الحقيقية تختبئ في البنود لا في الرقم الشهري. هذه قائمة الفحص التي يستخدمها محترفو الشراء:
- حد التغطية السنوي: مليون دولار فأكثر للفرد في منتصف العمر معيار جيد؛ غير المحدود لأصحاب الملفات الأكثر حسبية.
- المبلغ المقدَّم والمشاركة: ليس المقدَّم وحده، بل نسبة المشاركة (Co-insurance) بعده — 10% مشاركة على مطالبة كبيرة تبتلع وفورات قسط كاملة.
- منطقة التغطية: «عالمية عدا أمريكا» أصل المقارنة العادلة؛ إدراج أمريكا في عرض واحد دون الآخرين يفسد المقارنة كلياً.
- الشبكة وطريقة الصرف: Direct Billing (المستشفى يحاسب الشركة مباشرة) ذهب المغترب؛ السداد ثم الاسترداد عبء مالي وإداري لا يحتاجه أحد في لحظة مرض.
- فترات الانتظار: خصوصاً للولادة (10-12 شهراً معتادة) والأمراض ذات الصلة — من يخطط أسرة يقارن هذه قبل السعر.
- الاستثناءات: اقرأ قائمتها كاملة مرة واحدة: العلاج النفسي، الأسنان، الولادة، الأدوية الخارجية، التجارب السريرية.
- تجديد القسط وسنوات العمر: كيف يتصرف القسط عند بلوغك 60 أو 65؟ عرض رخيص اليوم بسلم زيادات قاسٍ غداً أغلى من عرض أغلى اليوم بزيادات معتدلة.
خلال دقائق بهذه القائمة ستفلتر عرضاً أو اثنين، وسيبقى قرارك بين خيارات متكافئة فعلاً — وهنا يصبح السعر الفاصل المشروع الوحيد.
كيف تخفض القسط دون أن تخون حمايتك؟
أدوات التوفير في التأمين الدولي معروفة ومحدودة، والذكاء في تركيبها لا في البحث عن «الشركة الأرخص»:
- المبلغ المقدَّم (Deductible): قبولك تحمّل أول 5,000 دولار من التكاليف سنوياً يخفض قسطك بنسبة 20-40%. منطقي لمن لديه احتياطي نقدي يغطي هذا المبلغ ويريد البوليصة للأخطاء الكبرى فقط.
- تضييق منطقة التغطية: استبعاد أمريكا — كما رأينا — أكبر رافعة على الإطلاق.
- التعاون مع التكافل/الخطط الجماعية: الانضمام لخطة مجموعة (عبر جهة عمل أو اتحاد مهني) يخفض الفرق الفردي بوضوح.
- الدفع السنوي مقدماً: خصومات تتراوح عادة بين 5 و10% مقابل سداد السنة دفعة واحدة.
- إعادة التسعير عند تجاوز الخمسين: لا تتجدد آلياً؛ السوق يتنافس على عمرك الجديد والأسعار تتبدل بين المزوّدين.
التحذير المقابل: كل خفض تقوم به يشتري نقصاً في التغطية. البوليصة «الرخيصة» التي تستثني ولادتك القادمة أو دواءك المزمن ليست رخيصة؛ هي مؤجلة فاتورة.
الفرق بين التأمين الدولي وتأمين السفر: لا تشترِ الخطأ
أكثر خطأ نراه في بريد المغتربين: «اشتريت تأمين سفر يغطيني سنة كاملة وأنا مقيم في دبي». تأمين السفر منتج مختلف جذرياً — مؤقت، مصمم للطوارئ والزيارات، لا يعالج أمراضاً مزمنة ولا ولادة ولا فحوصات دورية. جمعنا الفروق كاملة في دليل تأمين السفر الخليجي إن كنت تنوي الزيارات والإقليمية، أما الإقامة الطويلة فحديثنا اليوم هو محصولها.
قاعدة سريعة تحسم الباب: زائر لأسابيع = تأمين سفر. مقيم لأشهر وسنوات = تأمين صحي دولي أو محلي. من يمزج بين الاثنين يدفع اثنين ويُخدم في واحد.
ولمن يقيم في دولة خليجية تحديداً هناك طبقة إضافية يجب ألا يهملها: التأمين الصحي الإلزامي المحلي في دولة الإقامة (كما شرحنا في دليل التأمين الصحي للمقيمين في الإمارات) وثيقته الإقليمية، والبوليصة الدولية تعلوها للتغطيات الأوسع والعلاج خارج الدولة. الترتيب الصحيح للمقيم الخليجي غالباً ثلاث طبقات: إلزامي محلي + دولي عدا أمريكا + تأمين سفر للرحلات — لا بوليصة واحدة عملاقة تدفع فيها لمواجهات لن تحدث.
قصة ليلى من دبي: كيف تشترى البوليصة الصحيحة
ليلى، مصممة منتجات سعودية في التاسعة والعشرين، انتقلت قبل عامين للعمل عن بعد من دبي بدخل 4,200 دولار شهرياً. أول ما فعلته ما يفعله معظم الرحّال: باقة رقمنية بـ 63 دولاراً شهرياً، وسافرت مطمئنة بين جورجيا وإندونيسيا والمغرب.
الاختبار جاء في بالي: التهاب زائدة حاد تطلب جراحة فورية، والمستشفى طلب ضماناً قبل الغرفة. غطت البوليصة الرقمنية الحالة (طارئة وحادة، لا مزمنة) لكن التجربة كشفت لها هشاشة الطبقة الوحيدة: حد الـ 250 ألف دولار كان سيصفر بسرعة لو تعقدت الأمور، ولن تجد أحداً يعالج حالتها للفحص الوقائي الدوري بعدها.
الترتيب الذي استقرت عليه بعد المراجعة: بوليصة دولية بمنطقة تغطية «العالم عدا أمريكا» بحد مليون دولار مع مبلغ مقدَّم 1,500 دولار (نحو 1,900 دولار سنوياً لعمرها)، مع إبقاء الباقة الرقمنية للتنقلات الطويلة خارج الإمارات. المجموع نحو 2,700 دولار سنوياً — أي 8% من دخلها — مقابل هرم حماية كامل: طبقة عادية في دبي، وطبقة طوارئ أينما حطّت، وحد يليق بمرحلة الحياة التي تفكر فيها بالأمومة.
الدرس: ليلى لم تختر خطأ في أول سنة، لكنها كانت ستخطئ لو بقيت على الطبقة الوحيدة سنتين إضافيتين. البوليصة تتبع مرحلة حياتك، والمراجعة السنوية جزء من المنتج نفسه.
أسئلة شائعة عن التأمين الصحي الدولي
كم تكلفة التأمين الصحي الدولي للمغتربين؟
المتوسط العالمي للفرد نحو 3,020 دولاراً سنوياً في 2026، ويتدرج من نحو 500 دولار للباقات المقتصبة بلا تغطية أمريكية حتى 28,000 دولار للباقات الشاملة معها. بلد الإقامة والعمر وحد التغطية هي أكبر ثلاثة محددات للسعر، ومتوسط دبي وحده نحو 5,900 دولار.
ما الفرق بين التأمين الصحي الدولي وتأمين السفر؟
تأمين السفر مؤقت (أسابيع إلى أشهر) ويغطي الطوارئ والحوادث فقط، بينما التأمين الدولي عقد سنوي متجدد يغطي العلاج الشامل: الأمراض المزمنة، الفحوصات، الحمل والولادة بحسب الباقة، والأدوية المستمرة. المقيم طويل المدى يحتاج الثاني، والزائر يكفيه الأول.
هل يغطي التأمين الدولي الأمراض المزمنة؟
البوالص الدولية الكاملة تغطي الحالات المزمنة المُعلنة والموافق عليها عند الإصدار، لكن الأمراض الموجودة قبل الشراء تخضع للتقييم وقد تُستثنى أو تُغطى برفع القسط. الباقات الرقمنية الاقتصادية مثل SafetyWing Essential تستثني الأمراض المزمنة صراحة — نقطة حاسمة عند الاختيار.
هل يوجد تأمين صحي دولي حلال؟
نعم عبر صيغة التكافل التعاوني المتوفرة لدى مشغلين خليجيين وبعض النوافذ المتوافقة لدى الشركات العالمية، حيث تُدار التعويضات من صندوق مشترك وتوزع الفوائض على المشتركين. اطلب وثيقة «تكافل» صريحة واستشر من تثق به شرعاً قبل التوقيع.
ما الحد الأدنى للتغطية الصحية لتأشيرة شنغن أو إسبانيا؟
30,000 يورو تغطية طبية إلزامية لتأشيرات شنغن والإقامة الإسبانية غير المُدْرِجة على الدخل، وتايلاند تشترط 100,000 دولار لتأشيرة المتقاعد O-A/O-X. تحقق من الموقع الرسمي وقت التقديم لأن الحدود تتغير.
كيف يخفض المبلغ المقدَّم قسط التأمين؟
بتحمّلك الجزء الأول من التكاليف سنوياً قبل بدء تغطية الشركة. قبول مبلغ مقدَّم بـ 5,000 دولار يخفض القسط 20-40% لأنك حوّلت البوليصة من «صرف لكل زيارة» إلى «حماية من الكوارث». مناسب لمن لديه احتياطي نقدي يعادل المبلغ المختار.
هل الرحّالة الرقميون بحاجة لتأمين صحي دولي كامل؟
يعتمد على مدتهم ووضعهم الصحي: مسافر لأشهر قليلة بصحة جيدة تكفيه باقة رقمنية، أما المقيم المتنقل بشكل شبه دائم أو فوق الأربعين أو مع أسر فالأصح تركيبة الطبقتين: بوليصة دولية قاعدة + تغطية رقمنية للتنقلات.
هل يشمل التأمين الدولي الحمل والولادة؟
الباقات الكاملة تشملها بعد فترة انتظار تتراوح عادة بين 10 و12 شهراً، بينما تستثنيها الباقات الاقتصادية والرقمنية غالباً. من تخطط لأسرة خلال سنتين يجب أن تكون الولادة في صلب مقارنتها لا في هامشها، فكلفتها وحدها قد تساوي أقساط عقد كامل.
قرارنا: كيف تختار في عشر دقائق
لو اختصرنا الدليل كله في قاعدة قرار واحدة: ابدأ من حياتك لا من الأسعار. حدد بلد إقامتك الأطول (منطقة التغطية)، ومدى حاجتك لأمريكا (أغلى قرار في الشراء)، وعمرك وحالة أسرتك (المحدد الفعلي للباقة)، ثم قارن ثلاثة عروض من الجدول الرئيسي بحد تغطية موحد — عندئذ فقط يصبح مقارنة الأسعار ذكاءً لا مقامرة.
ثلاثة نُصح أخيرة مختصرة لثلاث مراحل: المغترب الجديد تحت الثلاثين يبدأ بباقة عدا أمريكا بحد مليون ومبلغ مقدَّم متوسط، ولا يدفع للتغطيات الفاخرة قبل أن تستقر حياته في وجهة واحدة. الأسرة المقيمة تضيف الولادة والأطفال لبؤرة المقارنة وتفضل مودّعي «الدفع المباشر» في مستشفيات بلدها. وفوق الخمسين يقلب الطاولة: صار التاريخ الصحي والإشراف على الأدوية المزمنة أهم من أي خصم، وهنا تحديداً تتفوق باقات Elite غير المحدودة على أي توفير في القسط.
ولأن البوليصة الصحية ليست سوى طبقة واحدة من مظلة المغترب المالي، فالمسؤول منا في خدمة استشارات Truescho يستطيع مساعدتك في ترتيب الملف كاملاً، وتجد على منصتنا أيضاً فرص عمل وابتعاث محدثة إن كان تنقلك القادم مهنياً، وقد شرحنا من قبل حماية أخرى يجهلها كثير من مقيمي الإمارات في دليل تأمين التعطل في الإمارات ILOE.
الرعاية الصحية في الغربة تُشترى قبل الحاجة إليها بسنة كاملة، لا بعدها بلحظة. ابدأ المقارنة اليوم، وأعد النظر فيها كل عام.
المصادر
- William Russell — متوسطات كلفة التأمين الدولي للمغتربين 2026 وباقاتها المعلنة
- SafetyWing — أسعار وحدود باقات تأمين الرحّل الرقميين المعلنة رسمياً
- AXA Global Healthcare — حدود التغطية وشبكة الدول للمزوّد
- Taxes for Expats — تحليلات كلفة PMI حسب الدولة والمعالجة الضريبية الأمريكية للبوالص
- بوابة شنغن الرسمية للتأشيرات — الحدود الدنيا للتغطية الصحية المطلوبة
