
رقم ITIN الأمريكي 2026: كيف يحصل غير المقيم على الرقم الضريبي — المدة والرسوم والخطوات من مصلحة الضرائب مباشرة
آخر تحديث: سبتمبر 2026
استلمت رفضاً من Stripe أو Payoneer أو بنك أمريكي لأن ملفك «ناقص رقم ضريبي أمريكي»؟ الرقم المطلوب اسمه ITIN، والحصول عليه في 2026 عملية ورقية بحتة لا تحتاج محامياً ولا شركة وساطة: نموذج واحد اسمه W-7، مرفق بإقرارك الضريبي في نفس الظرف، تُرسله بالبريد إلى مصلحة الضرائب الأمريكية (IRS)، وبعد 7 أسابيع في الأحوال الاعتيادية أو 9 إلى 11 أسبوعاً في موسم الضريبة أو عند التقديم من خارج أمريكا، يصلك رقمك. الرسوم؟ صفر دولار — مصلحة الضرائب لا تبيع هذه الخدمة ولا تفرض عليها رسماً، وكل من يطلب منك مئات الدولارات «رسوم IRS» يبيعك خدمة تجهيز الطلب لا الخدمة الحكومية نفسها.
هذا الدليل مكتوب لغير المقيم تحديداً: صاحب الشركة الأمريكية LLC الذي يحتاج الإقرار السنوي، المستقل الذي يحقق دخلاً أمريكياً خاضعاً للضريبة، الزوج أو المعال الأجنبي الذي يُدرج في إقرار أمريكي. كل رقم وكل موعد وكل شرط أدناه مأخوذ من صفحات مصلحة الضرائب الأمريكية نفسها — لا من مدونات الوساطة التي تعيد تدوير مواعيد سنوات سابقة. ستقرأ أولاً كيف تحدد إن كنت تحتاج الرقم أصلاً، ثم الخطوات مرقمة من التنزيل حتى متابعة الحالة، ثم الجدول الزمني الحقيقي، فقاعدة الانتهاء بعد ثلاث سنوات من عدم الاستخدام التي تجاهلها أغلب المتقدمين، وأخيراً الأخطاء التي تعيد طلبك إلى نقطة الصفر.
ما هو رقم ITIN ولماذا يطلبه البنك قبل أن تطلبه IRS؟
ITIN اختصار لـ Individual Taxpayer Identification Number: رقم من تسع خانات يبدأ بالرقم 9، تصدره مصلحة الضرائب الأمريكية لمن يحتاج رقماً ضريبياً فيدرالياً لأغراض تقديم الإقرار وليس مؤهلاً للحصول على رقم الضمان الاجتماعي SSN لأنه ليس مواطناً ولا مقيماً مخولاً بالعمل. الغرض الوحيد المعلن للرقم هو معالجة الضرائب الفيدرالية — نقطة يجب حفرها في الذهن قبل أي خطوة تالية.
لماذا يطلبه البنك إذن؟ لأن المؤسسات المالية الأمريكية ملزمة بتقارير ضريبية على حسابات غير المقيمين (نماذج 1099 وأنواعها)، والتقرير يحتاج رقماً ضريبياً صالحاً. بدون ITIN يتعطل فتح الحساب أو تُجمّد التسوية، ويظهر النقص غالباً في اللحظة الأكثر إزعاجاً: بعد بناء المتجر وتجهيز المدفوعات، لا قبلها. لهذا نوصي في أدلة تأسيس الشركة الأمريكية لغير المقيمين بالبدء بملف ITIN مبكراً وبالتوازي مع خطوات التأسيس، لا بعدها.
ثلاثة حدود يجب معرفتها من البداية، منشورة حرفياً في صفحات IRS: الرقم لا يمنح أهلية إعانات الضمان الاجتماعي، ولا يمنح ائتمان ضريبة الدخل المكتسب Earned Income Tax Credit، ولا يمنح إذن عمل ولا يغيّر وضع الهجرة. من يقنعك بأن ITIN «نصف إقامة» يبيع وهماً. وهو أيضاً ليس EIN — رقم صاحب العمل الذي يُصدر للمشاريع — والخلط بينهما أشهر خطأ في صناديق بريد المتقدمين؛ سنعود له في قسم الأسئلة.
وهناك نقطة جوهرية يتجاهلها كثيرون: الإقرار الضريبي بأصفار كاملة لا يُعد «غرضاً ضريبياً فيدرالياً» مقبولاً لطلب الرقم. أي أنك لا تستطيع طلب ITIN «استعداداً لمستقبل قد يأتي» — تحتاج إما إقراراً فعلياً بواجب ضريبي، أو أحد الاستثناءات الموثقة (شريك معاهدة ضريبية، أرباح أسهم أمريكية، ملكية مصلحة في شراكة، أو كونك زوجاً/معالاً يُدرج في إقرار). حدد موقعك من هذه القائمة قبل أن تشتري ظرفاً.
هل تحتاج ITIN أصلاً؟ شجرة القرار قبل شراء الظرف
قبل الخطوات، أجب عن هذه الأسئلة بالترتيب — كل «نعم» تقربك من الورقة أو تبعّدك عنها:
- هل لديك رقم ضمان اجتماعي SSN صالح؟ نعم → لا تحتاج ITIN إطلاقاً، والجمع بين الرقمين لاحقاً مخالفة. لا → التالي.
- هل تحتاج تقديم إقرار ضريبي فيدرالي أمريكي أو تستفيد من استثناء معلن؟ (دخل أمريكي خاضع للضريبة، شركة LLC وحيدة الملكية ذات الدخل، زوج تختار المعالجة كمواطن، أرباح أسهم، بند معاهدة ضريبية). نعم → تحتاج الرقم. لا → انتظر حتى يوجد واجب فعلي.
- هل مقر مصلحة الضرائب ملزمك بغرض محدد؟ راجع قائمة الاستثناءات في تعليمات نموذج W-7 — كل غرض له رمز تدخل خانته في النموذج، وخطأ الرمز يعني طلباً معاداً.
- متى موعد إقرارك؟ خطتك المثلى: التقديم قبل موسم الضريبة (قبل 15 يناير) لتقصير الانتظار من 9-11 أسبوعاً إلى نحو 7. الرقم يصلك قبل موعد الإقرار في 15 أبريل بهامش مريح.
نقطة النظام الأخيرة في شجرة القرار: إقامتك الضريبية نفسها تحتاج فحصاً. الإقامة الجوهرية — 183 يوماً فأكثر في أمريكا وفق قاعدة العد الموزون تجعلك عموماً «مقيماً أجنبياً» لأغراض الضريبة، وعندها مسارك مختلف عن مسار غير المقيم. أغلب قراء هذا الدليل (يديرون أعمالهم من بلدانهم) خارج هذا النطاق، لكن إن كنت تقضي أشهراً طويلة داخل أمريكا فافحص الوضع أولاً — دليلنا عن المفاضلة بين الشركة الأمريكية والبريطانية لغير المقيمين يلمس هذه الحسابات من زاوية اختيار الكيان.
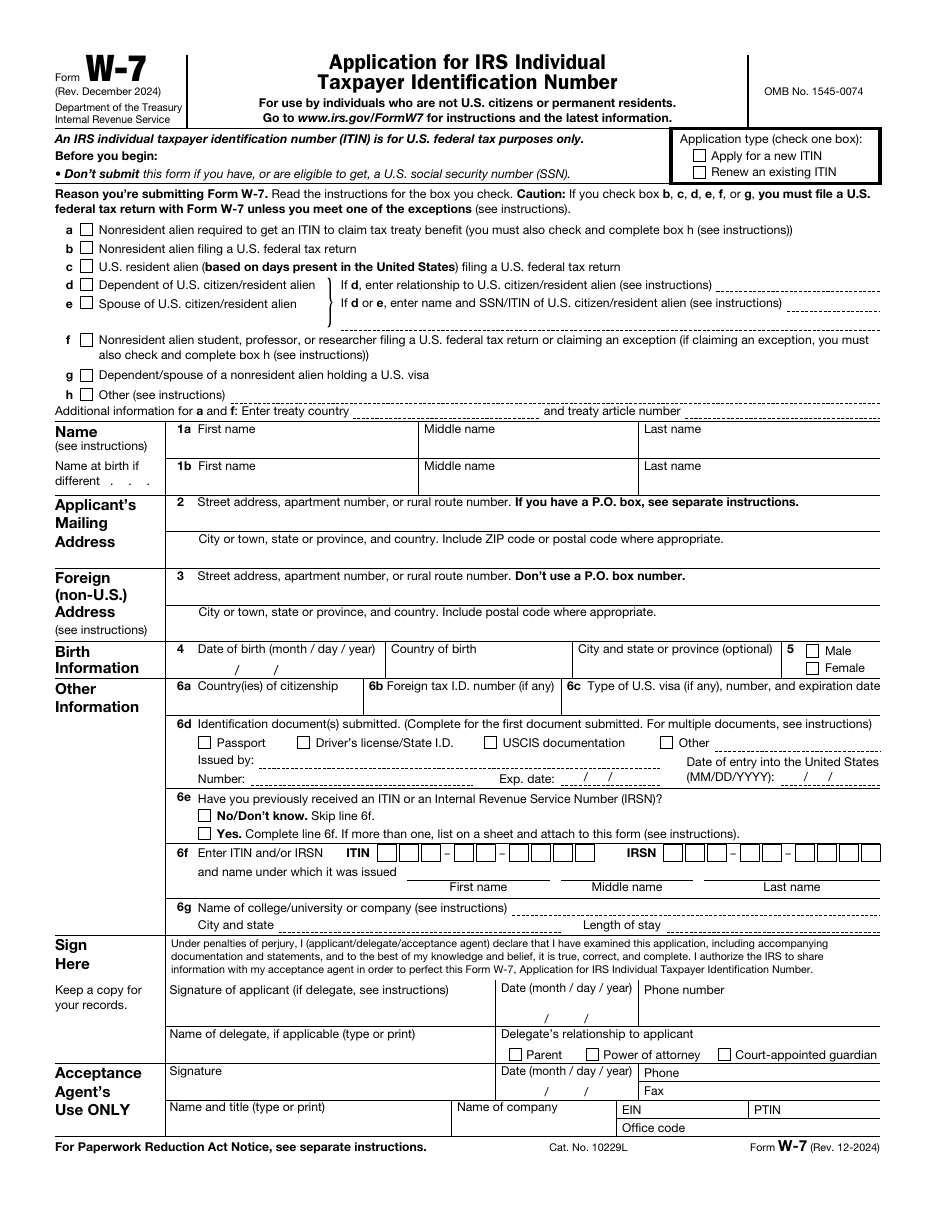
المصدر: IRS — Form W-7
الخطوات مرقمة: من التنزيل حتى رقمك في يدك
الخطوة 1: نزّل نموذج W-7 وحدد «سبب الطلب» بدقة
النموذج الرسمي متاح مجاناً على موقع IRS (نموذج W-7 بصيغة PDF). الخانة الأهم فيه هي سبب الطلب: طلب أول، تجديد رقم منتهٍ، أو تعديل بيانات. لكل غرض ضريبي رمز معلن في التعليمات — أدخله كما هو، ولا تترك الخانة معلقة على اجتهادك. إذا كان طلبك تجديداً لرقم منتهٍ، فعّل خانة «Renew an existing ITIN» واذكر السبب؛ التجديد يتم بنفس النموذج نفسه، لا بنموذج منفصل كما يظن البعض.
الخطوة 2: جهّز إقرارك الضريبي في نفس الظرف — ليس بعده
القاعدة منشورة بحروف كبيرة في تعليمات IRS: أرفق الإقرار الضريبي الفيدرالي مع طلب ITIN في نفس حزمة التقديم — لا ترسله منفصلاً. الطلب العاري من الإقرار يُرفض دون معالجة في أغلب الحالات، وهو أشهر أسباب إعادة الطلبات. الاستثناء الوحيد الواسع: إن كنت مؤهلاً لاستثناء معاهدة أو استثناء الأرباح فتحتاج الوثائق المثبتة للاستثناء بدل الإقرار الكامل.
الخطوة 3: أثبت هويتك وحالتك الأجنبية — بالوثيقة الأصلية أو البديل الموثق
IRS تشترط إثبات الهوية والحالة الأجنبية بوثائق أصلية أو نسخ مصدّقة من جهات معتمدة. جواز السفر هو الوثيقة الوحيدة التي تغطي المتطلبات الخمسة كاملة وحده. بدائل مقبولة (بشرط تقديم أكثر من وثيقة معاً): بطاقة الهوية الوطنية، رخصة القيادة الأمريكية أو الأجنبية، سجل مدني لميلادك، وثائق إقامة أجنبية، وثائق جنسية، بطاقة انتخاب أجنبية. الوثائق الأصلية تُعاد إليك خلال 60 يوماً من معالجة الطلب — موعد منشور التزمت به المصلحة عملياً في الغالب.
من يرفض إرسال جوازه بالبريد الدولي له بديل رسمي منشور في تعليمات النموذج نفسها: وكلاء القبول المعتمدون CAA (Certified Acceptance Agents) — جهات مرخصة من IRS تفحص وثائقك حضورياً وتصدّق نسخها فلا تسافر originals إلى أمريكا. هذا هو الموضع الوحيد الذي يكون فيه الدفع المالي منطقياً: أنت تدفع لخدمة التدقيق والتوثيق، لا «رسوم حكومية».
الخطوة 4: أرسل الحزمة بالبريد أو قدّمها حضورياً
العنوان البريدي المحدث منشور في صفحة وتعليمات النموذج على IRS.gov — انسخه من هناك وقت الإرسال لا من أي مدونة، فالعناوين تتغير بين سنوات النماذج. قدّم قبل 15 يناير إن استطعت: التقديم خارج نافذة موسم الضريبة (15 يناير - 30 أبريل) ومن خارج أمريكا يختصر الانتظار من 9-11 أسبوعاً إلى نحو 7 أسابيع. أرسل بالبريد المسجل المتتبع واحتفظ بإثبات الإرسال — سيكون مرجعك الوحيد في الأسابيع الصامتة.
الخطوة 5: رتّب أمرك مع موعد الإقرار قبل صدور الرقم
لم يصلك الرقم بعد وحان موعد الإقرار في 15 أبريل؟ لا تؤجل — القاعدة الرسمية: قدّم طلب تمديد Form 4868 (حتى 15 أكتوبر) وادفع أي دفعة تقديرية عبر 1040-ES قبل صدور ITIN، واكتب في خانة SSN عبارة «ITIN TO BE REQUESTED». هذه ليست حيلة بل التعليمة المنشورة نفسها؛ الإقرار معلق بانتظار الرقم لكن التزامك بالمواعيد محفوظ.
الخطوة 6: تابع حالة الطلب بعد 7 أسابيع
IRS توفر خدمة متابعة حالة طلب ITIN هاتفياً بعد مرور الوقت المعلن للمعالجة. جهّز رقم الإرسال ونسخة من النموذج قبل الاتصال. إن وصلك طلب استكمال نقص فاستجب خلال المهلة الممنوحة وإلا أُغلق الملف وأعيدت الوثائق — ويبدأ العد من جديد.
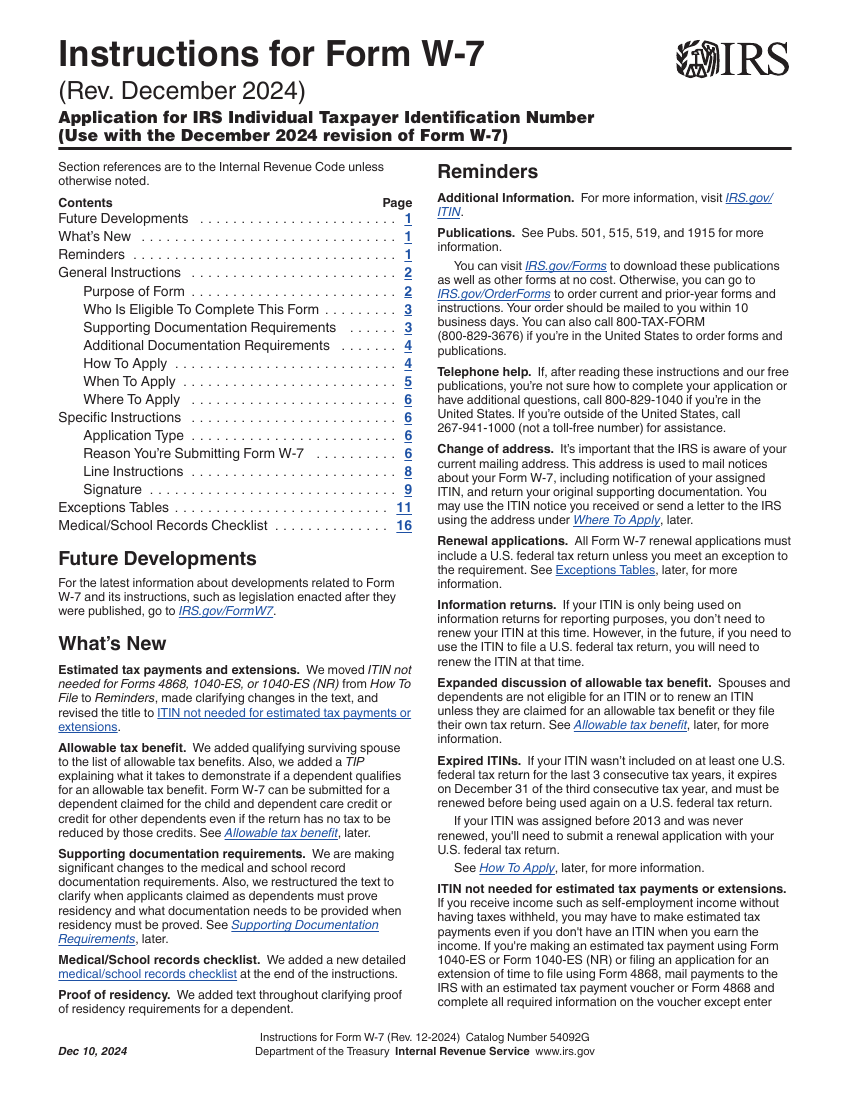
المصدر: IRS — Form W-7 Instructions
الجدول الزمني الحقيقي: كم ينتظر غير المقيم فعلاً؟
الأرقام التالية منشورة على صفحات IRS الفعلية، والفرق بينها وبين أرقام مواقع الوساطة أن هذه محدثة لموسم 2026:
| الحالة | المدة الرسمية | ملاحظة عملية |
|---|---|---|
| التقديم خارج موسم الضريبة | 7 أسابيع لإشعار الحالة | النافذة المثالية: بعد 30 أبريل حتى 14 يناير |
| التقديم في موسم الضريبة (15 يناير - 30 أبريل) | 9-11 أسبوعاً | موجة الإقرارات السنوية تضاعف الطابور |
| التقديم من خارج الولايات المتحدة | 9-11 أسبوعاً | البريد الدولي يضيف أياماً في الاتجاهين |
| إعادة وثائقك الأصلية | خلال 60 يوماً | سواء قُبل الطلب أم أُعيد |
| خدمة المتابعة الهاتفية | بعد انقضاء مدة المعالجة | جهّز إثبات الإرسال قبل الاتصال |
الخلاصة التخطيطية: من يريد رقماً في يده قبل موعد إقرار 15 أبريل يجب أن تكون حزمة بريده في صندوق IRS قبل منتصف يناير. ومن يأسف على ضياع نافذة السنة الحالية فالبديل المباشر نافذة مايو-سبتمبر: انتظار أقصر وضغط أقل على طابور المعالجة.
قاعدة الثلاث سنوات: الرقم الذي ينتهي إذا أهملته
هنا يقع الفخ الذي لا تحذّر منه مواقع الخدمات — لأن تحذيرك منه يجعل خدمتها أقل ضرورة. القاعدة الرسمية المنشورة في صفحة تجديد ITIN على IRS.gov: إذا لم يُستخدم رقمك في إقرار ضريبي فيدرالي لثلاث سنوات ضريبية متتالية، ينتهي تلقائياً في 31 ديسمبر الذي يلي سنة عدم الاستخدام الثالثة.
مثال بتواريخ فعلية: استخدمت رقمك آخر مرة في إقرار 2024 (المقدَّم في 2025)، ثم لم يظهر في إقرارات 2025 و2026 و2027 → الرقم ينتهي في 31 ديسمبر 2028. صاحب LLC الذي قدّم إقراراً واحداً وقت الطلب ثم «أرجأ الالتزام» سنوات يجد نفسه بعد ثلاث دورات بصك بلاكباري بلا رقم صالح، ويعيد رحلة السبعة أسابيع من الصفر تحت ضغط موعد.
استثناء منشور يستحق الحفظ: الاستخدام في نماذج معلوماتية فقط (مثل إدراجك في نموذج 1099) لا يُعدّ استخداماً يحيي الرقم — التجديد غير ضروري لمن لا يقدم إقرارات أصلاً ويحتاج الرقم للنماذج المعلوماتية وحدها، لأن الرقم المنتهي يظل صالحاً لتلك الغاية. أما من يقدم إقراراً سنوياً فالرقم حي بداهة، وهذه واحدة من حسنات الالتزام بالإقرار السنوي الذي نفصّل واجباته في دليل حساب Stripe لغير المقيمين — فالرقم الضريبي الصالح شرط تشغيليه لا ورقة أرشيفية.
التجديد عند الانتهاء: نفس نموذج W-7 مع تأشير خانة التجديد وذكر السبب، وبنفس قاعدة إرفاق ما يثبت الحاجة. لا يوجد «رسوم تجديد» — التفصيلة التي تُعرض أحياناً كرسوم دورية لا وجود لها في نظام المصلحة.
حين تصبح مؤهلاً لـ SSN: القاعدة التي تحظر الجمع بين الرقمين
حصلت لاحقاً على رقم ضمان اجتماعي (زواج، إقامة عمل، أهلية جديدة)؟ تنشأ لحظة قانونية دقيقة: يحظر استخدام ITIN وSSN معاً بمجرد حصولك على الثاني. الإجراء الرسمي المنشور: أوقف استخدام ITIN فوراً، وأبلغ مصلحة الضرائب لدمج سجلاتك بإرسال بيان بذلك إلى العنوان البريدي في Austin, TX 73301-0057 أو تسليمه لمكتب IRS محلي، مرفقاً الاسم الكامل والعنوان ونسخة بطاقة SSN وITIN السابق. الإغفال يترك ملفين منفصلين تحت اسمك — مدفوعات ضريبية مبعثرة واستردادات معلقة ومراجعات كان يمكن تفاديها بخطاب بريدي واحد.
أغلب قراء هذا الدليل خارج هذا السيناريو اليوم، لكن رقم ITIN الصادر يبقى في ملفك سنوات، ومسار الهجرة أو العمل قد يفتح لاحقاً — احفظ هذه الفقرة في ملفك الضريبي ولا تتعامل معها وقت الحاجة إلا من مصدرها الرسمي.
ITIN وEIN وSSN: الأرقام الثلاثة في جدول واحد
قبل الورق، ترتيب المنظومة كاملة. الأرقام الثلاثة تصدرها جهات أمريكية مختلفة لأغراض مختلفة، والخلط بينها أشهر سبب لتعثر فتح الحسابات:
| العنصر | SSN | EIN | ITIN |
|---|---|---|---|
| الجهة المصدرة | إدارة الضمان الاجتماعي | مصلحة الضرائب IRS | مصلحة الضرائب IRS |
| لمن يُصدر | المواطنون والمقيمون المخولون بالعمل | الكيانات (شركات، شراكات، أمانات) | أفراد غير مؤهلين لـ SSN ولديهم غرض ضريبي |
| الشكل | 9 خانات | 9 خانات | 9 خانات تبدأ بـ 9 |
| الغرض | العمل والضمان والضرائب | ضرائب صاحب العمل والتقارير باسم الكيان | الإقرارات الفيدرالية للأفراد فقط |
| يمنح إذن عمل؟ | نعم (بصفته رقم العامل) | لا | لا |
| صاحب LLC يحتاجه؟ | إن كان مؤهلاً | نعم للكيان | نعم لإقراره الشخصي عند عدم أهليته لـ SSN |
الصف الأخير هو مربط الفرس لقارئ هذا الدليل: مالك LLC وحيدة الملكية غير المقيم يحتاج غالباً رقمين معاً — EIN للكيان عند فتح حساب مصرفي باسمه، وITIN لإقراره الشخصي الذي تمر عبره أرباح الشركة. من يفتح الشركة بـEIN فقط ثم يتفاجأ بطلب الرقم الشخصي من منصة المدفوعات يكون قد بنى نصف الملف فقط.
قاعدة تحسم أي التباس مستقبلي: الرقم يتبع صاحب العلاقة. الحساب باسم الشركة يطلب EIN، والتقرير على دخلك الشخصي يطلب ITIN أو SSN. كلما سألتك جهة عن «الرقم الضريبي» حدد أولاً: باي علاقة؟ عندها يعرف الجواب نفسه.
إذا عاد طلبك: ماذا تفعل خلال أول أسبوعين؟
الرفض ليس نهاية الملف بل إعادة ترتيبه. خطاب الرفض الرسمي يحدد نقصاً محدداً، والاستجابة خلال المهلة المذكورة فيه تحافظ على ملفك مفتوحاً في بعض الحالات، لكن القاعدة الأسلم: عالج النقص وأعد التقديم كحزمة جديدة كاملة — نموذج W-7 جديداً والإقرار والوثائق — بدل المراسلة على ملف مغلق. أعلى أسباب الرفض ثلاثة: الإقرار الغائب عن الظرف، الوثائق غير المصدّقة من جهة معتمدة، وخانة الغرض الفارغة أو الخاطئة. حل أي منها معروف وموثق في الأقسام أعلاه.
وإن كان الرفض متعلقاً بـ«عدم وجود غرض ضريبي مؤهل» فالرسالة أعمق من ورقة: راجع إن كان لديك فعلاً واجب إقرار لهذه السنة. التقديم قبل وجود الواجب يعيد الرفض مهما أعدت المحاولة — انتظر أول دخل أمريكي خاضع للضريبة أو أول موسم إقرار تلتزم فيه، ثم أرسل.
الأخطاء الخمسة التي تعيد الطلب إلى نقطة الصفر
- إرسال W-7 بلا إقرار ضريبي في نفس الظرف — أشهر أسباب الإعادة؛ التعليمة صريحة: لا تقدّم الإقرار منفصلاً.
- اجتهاد في خانة سبب الطلب — رموز الأغراض منشورة في التعليمات؛ رمز خاطئ = معالجة موقوفة حتى التوضيح.
- الوثائق المصدّقة من جهة غير معتمدة — التوثيق له مسارات محددة (CAA أو الجهات المدرجة)؛ أي «ختم محامي» ليس بديلاً رسمياً.
- التقديم في ذروة الموسم ثم الانزعاج من الانتظار — من يقدّم بين 15 يناير و30 أبريل وقّع اختيارياً على 9-11 أسبوعاً؛ التخطيط كان بيده قبل شهرين.
- ترك الرقم ينتهي بالإهمال — ثلاث دورات بلا إقرار والرقم يطوي نفسه؛ من يلتزم الإقرار السنوي محصّن بطبيعته.
رقمك وصل: ماذا تفعل به في أول أسبوع؟
- حدّث سجلات حسابك المصرفي الأمريكي ومنصة المدفوعات (Stripe، Payoneer، البنوك) — أرسل الرقم فوراً لتوقف الإشعارات وترتفع قيود التسوية.
- أرشف نسخة من خطاب المنح (CP565) الذي يثبت الرقم رسمياً؛ ستطلبه جهات عديدة كإثبات أصلي لا الرقم وحده.
- اربط الرقم بملف إقرارك القادم في مكان SSN، واحفظ مواعيد التقديم في تقويمك السنوي.
- راجع إن كان كيانك الأمريكي يستلزم ترتيبات إضافية — إن كنت في مرحلة التأسيس أصلاً فدليلنا عن تأسيس شركة في ولاية ديلاوير لغير المقيمين يجمع بقية الملف، ومن يحوّل أرباحه عبر مسارات بديلة للمصرفية التقليدية سيجد في مقالنا عن بدائل PayPal للمستقلين العرب ما يكمل الدورة النقدية.
أسئلة شائعة
ما هو رقم ITIN؟
رقم تعريف ضريبي فيدرالي من تسع خانات يبدأ بالرقم 9، تصدره مصلحة الضرائب الأمريكية لمن يحتاج تقديم إقرار ضريبي أمريكي أو الاستفادة من استثناء معلن وليس مؤهلاً لرقم الضمان الاجتماعي SSN. غرضه الوحيد إدارة الضرائب الفيدرالية: لا يمنح إذن عمل ولا إقامة ولا إعانات، ولا يغيّر وضعك من ناحية الهجرة بأي شكل.
كيف أحصل على رقم ضريبي أمريكي من خارج أمريكا؟
املأ نموذج W-7 وأرفقه بإقرارك الضريبي في نفس الظرف مع إثبات الهوية والحالة الأجنبية (الجواز وحده كافٍ)، ثم أرسل الحزمة بالبريد المسجل إلى عنوان المعالجة المنشور على IRS.gov أو سلّمها عبر وكيل قبول معتمد CAA. من خارج أمريكا تبلغ مدة المعالجة 9-11 أسبوعاً، وتُعاد وثائقك الأصلية خلال 60 يوماً. لا يوجد طلب إلكتروني مباشر لدى المصلحة — أي موقع «يقدم طلبك أونلاين» وسيط يطبع ويرسل نيابة عنك.
هل إصدار ITIN مجاني أم مدفوع؟
الخدمة الحكومية نفسها مجانية بالكامل: لا رسوم إصدار ولا رسوم تجديد ولا رسوم سنوية — وهذا منشور صراحة في صفحات المصلحة. ما تدفعه فعلياً هو البريد المسجل و(اختيارياً) أتعاب وكيل قبول معتمد يوثق وثائقك بدل إرسال الأصول بالبريد. احذر أي جهة تعرض «رسوم IRS» بمبلغ محدد — التسمية وحدها تكشف أنك أمام وسيط تجاري لا مسار رسمي.
كم يستغرق إصدار ITIN فعلياً؟
سبعة أسابيع لإشعار الحالة في التقديم خارج موسم الضريبة، وتسعة إلى أحد عشر أسبوعاً للتقديم بين 15 يناير و30 أبريل أو المرسل من خارج الولايات المتحدة. الوثائق الأصلية تعود خلال ستين يوماً من المعالجة. الخطة الذكية: أرسل قبل منتصف يناير أو بعد 30 أبريل لتهرب من الذروة، وتابع هاتفياً بعد انقضاء المدة المعلنة.
ما الفرق بين ITIN وEIN؟
ITIN رقم لشخص طبيعي غير مؤهل لـ SSN ويستخدم في إقراراته الشخصية؛ EIN رقم صاحب عمل يصدر للكيانات (شركات، شراكات، مؤسسات) وأغراضها التوظيف والضرائب باسم الكيان. صاحب LLC وحيدة الملكية قد يحتاج الاثنين معاً: EIN للكيان وITIN لإقراره الشخصي. الخلط بينهما يبطئ فتح الحسابات المصرفية لأن كل منصة تطلب الرقم المطابق لنوع العلاقة بدقة.
هل ينتهي رقم ITIN؟ وما مصيره بعد ثلاث سنوات بلا إقرار؟
نعم: انعدام استخدامه في أي إقرار فيدرالي لثلاث سنوات ضريبية متتالية يُنهيه تلقائياً في 31 ديسمبر التالي للسنة الثالثة. استثناء واحد: النماذج المعلوماتية (كـ1099) لا تُحيي الرقم لكن الرقم المنتهي يظل صالحاً لها. التجديد بنفس نموذج W-7 بخانة التجديد، مجاناً كالإصدار الأول.
هل يمكن فتح شركة أمريكية بدون ITIN؟
نعم — التأسيس نفسه (تسجيل LLC في الولاية واستخراج EIN) لا يتطلب ITIN. الرقم يلزم لاحقاً عند الإقرار الضريبي الشخصي المرتبط بملكية الشركة أو عند منصات المدفوعات التي تشترط رقماً ضريبياً شخصياً. الترتيب العملي الشائع: أسّس واستخرج EIN أولاً، وقدّم على ITIN مع أول إقرار واجب — كما يشرح دليلنا عن الشركة الأمريكية لغير المقيمين.
هل يمكن طلب ITIN عبر الإنترنت مباشرة من IRS؟
لا. المسارات الرسمية ثلاثة: البريد إلى عنوان المعالجة، التقديم حضورياً عبر خدمة دافعي الضرائب في مكاتب IRS (داخل أمريكا أساساً)، أو عبر وكيل قبول معتمد CAA. مواقع «الطلب أونلاين» الخاصة تبيع تجهيز الطلب وإعادة إرساله ورقياً — قد تكون مريحة لكنها ليست بوابة حكومية، ورسومها أتعاب تجارية لا رسوم مصلحة.
قائمة التحقق النهائية قبل إغلاق الظرف
- [ ] نموذج W-7 مكتمل بخانة السبب ورمز الغرض الصحيح
- [ ] الإقرار الضريبي الفيدرالي داخل نفس الظرف (أو وثائق الاستثناء المؤهل)
- [ ] جواز السفر الأصلي أو بدائل الهوية المصدّقة وفق قائمة IRS
- [ ] البريد مسجّل ومتتبع، وصورة من كل ورقة أُرسلت
- [ ] موعد الإرسال خارج نافذة 15 يناير - 30 أبريل إن أمكن
- [ ] إن حان موعد الإقرار قبل صدور الرقم: تمديد 4868 + دفعة 1040-ES + عبارة «ITIN TO BE REQUESTED»
- [ ] تقويم سنوي فيه تذكيران: تقديم الإقرار (يُبقي الرقم حياً) وفحص انتهاء الثلاث سنوات
الفرق بين ملف يُعاد وملف يُقبل غالباً ورقة واحدة ناقصة أو خانة واحدة متروكة. وإن كان نشاطك الأمريكي أكبر من إقرار فرد واحد — إدارة LLC بعدة ولايات، مدفوعات عبر شركات معالجة، خلط بين أموال شخصية وكيان — فالقيمة الحقيقية ليست في معلومة إضافية بل في مراجعة بنية الملف كله مع من عالج حالات مماثلة: ابدأ من صفحة مستشاري Truescho واحسم المسار قبل أول طابع بريدي.
المصادر
- IRS — Individual Taxpayer Identification Number (ITIN) — التعريف والأغراض والمدد
- IRS — How to renew an ITIN — قاعدة انتهاء الثلاث سنوات وإجراءات التجديد
- IRS — ITIN supporting documents — وثائق الهوية والحالة الأجنبية المقبولة
- IRS — About Form W-7 — النموذج الرسمي وتعليماته