
نهاية الإعفاء الضريبي للعملات الرقمية في ألمانيا 2027: من يشمل التعديل ومن يستفيد من الاستثناء للحيازات القديمة
آخر تحديث: أكتوبر 2026
في أسبوعين فقط انقلب ملف ضريبة العملات الرقمية في ألمانيا من بند فني داخل وزارة إلى معركة تشريعية علنية: مسودة رسمية من وزارة المالية تقدّر أن الخزينة ستقتنص 70 مليون يورو إضافية في 2027، ثم 175 مليوناً في 2028، ثم 350 مليون يورو سنوياً بين 2029 و2031. الثمن المعلن لذلك كله واضح: إلغاء الإعفاء الشهير بعد سنة حيازة، وفرض ضريبة مسطحة فعليّة قدرها 26.375% على أرباح البيع اللاحقة.
الإجابة المباشرة قبل أي تفصيل: ما يتداوله الإعلام ليس قانوناً نافذاً بعد. الوثيقة مسودة مشروع قانون من وزارة المالية الفيدرالية بتاريخ 30 سبتمبر 2026، وما زالت في مرحلة التنسيق بين الوزارات. إن أُقرت بصيغتها الحالية فستفرض نسبة 26.375% على أرباح بيع ما يُقتنى بعد 31 ديسمبر 2026 حصراً، بينما تبقى كل حيازات ما قبل 2027 على قاعدة الإعفاء بعد سنة كاملة دون أي مساس.
هذا التمييز الدقيق — بين مسودة مقترحة وقانون نافذ، وبين مشتريات جديدة وحيازات قديمة — هو بالضبط ما تتجاهله أغلب التغطيات، وهو ما سيحدد قرارك البيعي خلال الأشهر المقبلة سواء كنت مقيماً في برلين وميونخ أو مستثمراً خليجياً تفكر في الإقامة الضريبية الألمانية أو لديك محفظة كبيرة تنوي تصفيتها جزئياً.
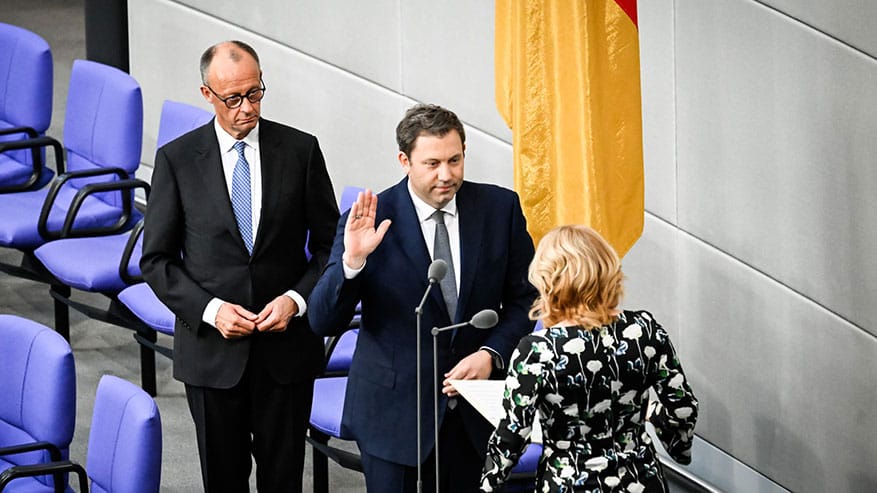
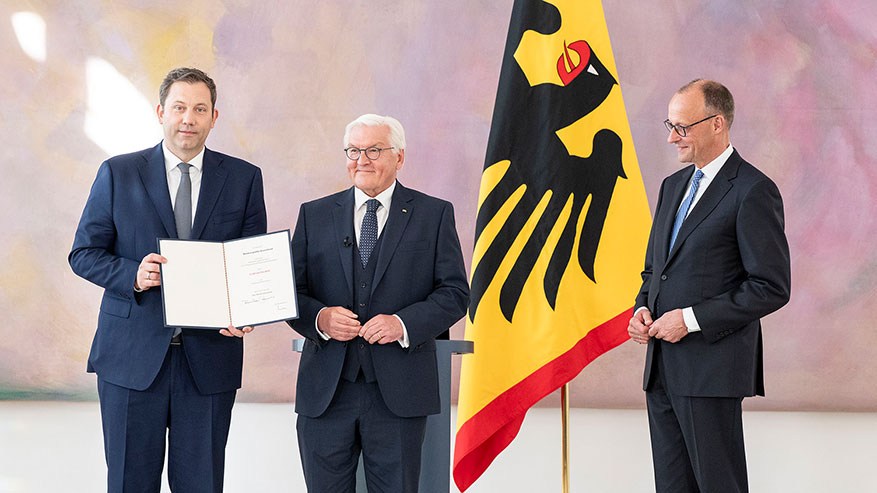
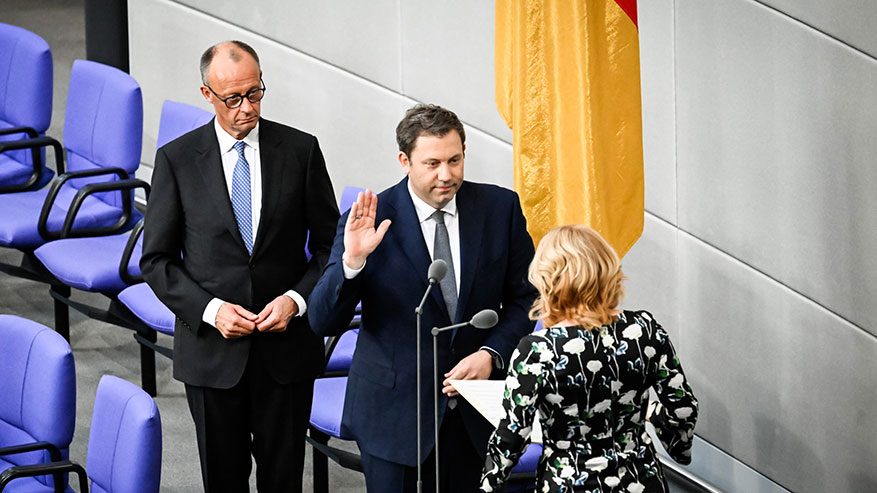
الرجل الذي يقف خلف الورقة هو وزير المالية ونائب المستشار لارس كلينغبايل، وهو نفسه من قدّر في أبريل 2026 أن الإصلاح قد يدرّ نحو ملياري يورو قبل أن تنخفض تقديرات المسودة الرسمية إلى أرقام أكثر تحفظاً بكثير.
المصدر: معرض وزارة المالية الفيدرالية الألمانية
الجدول الحاسم: القاعدة القديمة مقابل مسودة 2027 سطراً بسطر
قبل أي قرار، ضع القاعدتين وجهاً لوجه. الجدول التالي يلخص ما تغيره المسودة فعلياً مقارنة بالقاعدة المعمول بها اليوم في الفقرة 23 من قانون ضريبة الدخل الألماني:
| البند | القاعدة الحالية (§23 EStG) | مسودة 2027 إن أُقرت كما هي |
|---|---|---|
| تصنيف الدخل | مبيعات خاصة تخضع لشريحة ضريبة الدخل الشخصية | دخل رأسمالي في الفقرة 20 |
| النسبة على الربح | من 0% حتى 45% زائد 5.5% تضامن، أي حتى 47.475% قصير الأجل | 25% مسطحة + 5.5% تضامن = 26.375% فعليّة |
| فترة الحيازة المعفاة | سنة كاملة تمنح إعفاءً كاملاً، وتمتد إلى 10 سنوات إن كان الأصل مصدر دخل | تلغى نهائياً لكل ما يُقتنى بعد 31-12-2026 |
| تاريخ الشراء الفاصل | لا يوجد | 31 ديسمبر 2026 (حيازات ما قبله تبقى على القاعدة القديمة) |
| الحد المعفى السنوي | 1,000 يورو في §23 (وكان 600 يورو حتى 2019) | بدل المدخرين 1,000 يورو للفرد و2,000 للزوجين |
| معادلة الخسائر | مع مبيعات خاصة مماثلة | مع الدخل الرأسمالي من أسهم وفوائد مع قيد خسائر الأسهم |
| الاقتطاع عند المصدر | غير موجود | المنصات تقتطع تلقائياً بدءاً من 1 يناير 2028 |
| الإيردروب والهدايا | تعالَج وفق كتاب الوزارة الإداري لعام 2025 | تكلفة الاقتناء تُحدد صفر يورو في المادة الجديدة |
| عبء الإثبات | على المكلف أمام مصلحة الضرائب | غياب السجلات يعني افتراض شراء بعد القطع وقاعدة 50% البديلة |
نقطة الجدول الأهم للقارئ العربي صاحب المحفظة الكبيرة: الصف الرابع. كل عملة اقتنيتها قبل 1 يناير 2027 تظل ابنة القاعدة القديمة مهما تغير القانون، بينما أي اقتناء جديد بعد هذا التاريخ يدخل مباشرة في نظام 26.375% من غير رجعة ولا إعفاء مهما طالت حيازتك.
ماذا ستدفع فعلياً؟ أربعة سيناريوهات بيع محسوبة بالأرقام
حين يتساءل مستثمر عن ضريبة العملات الرقمية في ألمانيا فإنه لا يسأل عن نسبة مجردة، بل عن فاتورة إضافية على قرار بيع محدد بتاريخه وسعره. الأرقام أصدق من الشعارات، لذلك لنأخذ حالة واحدة مكررة بأربع صور مختلفة: مستثمر اشترى عملات رقمية بـ10,000 يورو وباعها بـ40,000 يورو، أي بربح صافٍ قدره 30,000 يورو.
| السيناريو | تاريخ الشراء والبيع | القاعدة المطبقة | الضريبة المستحقة |
|---|---|---|---|
| اشترى مطلع 2024 وباع أواخر 2026 | حيازة نحو 3 سنوات قبل القطع | القاعدة القديمة §23 | صفر يورو — إعفاء كامل بعد سنة الحيازة |
| نفس الشراء والبيع لكن بعد دخول النظام الجديد | شراء في يناير 2027 وبيع في 2029 | مسودة 2027 | 30,000 × 26.375% = 7,912.50 يورو مهما طالت الحيازة |
| بيع قصير الأجل اليوم لمكلف في شريحة 42% | شراء وبيع داخل السنة قبل 2027 | القاعدة القديمة | 42% + 5.5% تضامن = 44.31% أي 13,293 يورو |
| بيع قصير الأجل لمكلف في الشريحة القصوى 45% | شراء وبيع داخل السنة قبل 2027 | القاعدة القديمة | حتى 47.475% أي 14,242.50 يورو |
المفارقة اللافتة: المتداول قصير الأجل مرتفع الدخل هو المستفيد الوحيد من المسودة — ففاتورته تنخفض من نحو 44.31% أو 47.475% إلى 26.375%، أي وفر يقارب 18 إلى 21 نقطة مئوية. في المقابل، الحائز طويل الأجل الذي بني خطته المالية كاملة على الإعفاء بعد السنة يخسر كل شيء تقريباً. وبالمقاييس ذاتها: ربح 50,000 يورو في النظام الجديد يكلفك 13,187.50 يورو، وربح 250,000 يورو يكلفك 65,937.50 يورو.
والمثال الذي تتناقله التغطيات الصحفية لأرقام المسودة يختصر الحد الفاصل في أسبوع واحد: من اشترى في 30 ديسمبر 2026 واحتفظ حتى 2028 ثم باع بربح 10,000 يورو دفع صفراً، ومن اشترى الأصل نفسه بعد أسبوع واحد فقط — في مطلع يناير 2027 — وباعه بعد عامين بالربح نفسه دفع 2,637.50 يورو. أسبوع واحد يفصل بين إعفاء كامل وضريبة مؤكدة.
ولا تنسَ أن نسبة 26.375% تُحسب قبل ضريبة الكنيسة إن كنت مسجلاً في إحدى الكنائس المعترف بها ضريبياً في ألمانيا، وهي إضافة قد ترفع الفاتورة قليلاً لبعض المقيمين.
قبل أن تنتقل إلى تفاصيل التغطية، لاحظ أن الحسابات أعلاه تفترض توثيقاً سليماً لتواريخ الاقتناء — وسنرى لاحقاً كيف أن غياب هذا التوثيق وحده قد يكلفك اقتطاعاً يبلغ أضعاف ضريبتك الفعلية. إن كنت تبني قراراً بيعياً كبيراً على هذه الأرقام، فمقالات التحليل الضريبي المالي على موقع Truescho تتابع هذا الملف محطة بمحطة وتحدّث الحسابات مع كل تطور تشريعي.
ما تعدّه الوزارة «عملة تبادل مشفرة»؟ التعريف قبل الحساب
المسودة لا تخترع تعريفاً جديداً من فراغ، بل تستند إلى تعريف لائحة الأسواق في الأصول المشفرة الأوروبية MiCA لعملات التبادل المشفرة، وتنقلها إلى قانون الضرائب عبر مادة جديدة في الفقرة 20. ما يعني ذلك عملياً: البيتكوين والإيثريوم وعشرات العملات القابلة للتداول على المنصات تقع في قلب النظام الجديد، بينما تبقى رموز الأمان ورموز الأصول المرجعية ورموز النقود الإلكترونية وبعض العملات المستقرة وغير القابلة للاستبدال خارج هيكل الاقتطاع الجديد، وكذلك الحال لأغلب رموز NFT التي لا تدخل تعريف عملة التبادل أصلاً.
وزارة المالية نفسها أعدت فيديو تعريفياً رسمياً ضمن سلسلتها التعليمية يشرح نظرتها لما تسميه «قيم التبادل المشفرة»، ويصلح مدخلاً سريعاً قبل الغوص في التفاصيل:
المصدر: وزارة المالية الفيدرالية — سلسلة فيديوهات مالية
يمكنك مشاهدة الفيديو الرسمي كاملاً بعنوان «Was sind Kryptowerte?» عبر مشغل وزارة المالية، وهو بالعامية الألمانية المبسطة ويستحق دقيقتين من أي مستثمر جاد.
من يشمل التعديل ومن يبقى خارج نطاقه؟
القاعدة الفاصلة بسيطة في ظاهرها وعميقة في أثرها: كل ما اقتنيته أو آل إليك قبل 1 يناير 2027 يبقى محكوماً بالقاعدة القديمة بحمايتها الكاملة — إعفاء بعد سنة حيازة، وحد معفى 1,000 يورو، وشريحة الدخل الشخصية على ما دون ذلك. وكل ما اقتنيته أو استلمته بعد 31 ديسمبر 2026 يدخل في نظام الفقرة 20 الجديد وضريبة 26.375% من أول يورو ربح بعد بدل المدخرين. المسودة نصّت على ذلك صراحة في مادة الانتقال: القواعد الجديدة تطبق أول مرة على ما اقتُني أو آل بعد نهاية 2026.
الحالات التي لن يخبرك بها أحد
- الإيردروب والهدايا ومكافآت الستاكينغ المجانية: المادة الجديدة تحدد تكلفة اقتنائها عند صفر يورو. ما يعنيه ذلك بلا مواربة: حين تبيع لاحقاً عملات وصلتك مجاناً، فالإيراد كله يعد ربحاً خاضعاً من أول يورو لأنك لم تدفع شيئاً مقابل الاقتناء أصلاً. الهبة «المجانية» اليوم قد تكون الأغلى ضريبياً غداً.
- الستاكينغ والإقراض: يعاد تصنيفهما من مبيعات خاصة إلى دخل رأسمالي. مكافآت ستاكينغ الإيثريوم أو عوائد الإقراض عبر المنصات ستدخل بند دخل الفقرة 20 الجديد، وهذه نقطة يمسّها القانون الجديد حتى لو بقيت عملاتك الأصلية قديمة ومحمية.
- بدل المدخرين 1,000 يورو: يظل متاحاً كما هو اليوم — 1,000 يورو للفرد و2,000 للزوجين تُخصم من مجموع الدخل الرأسمالي قبل احتساب الضريبة. وهو البديل العملي لحد §23 القديم في النظام الجديد.
- معادلة الخسائر مع الأسهم: لأول مرة تسمح المسودة بمعادلة خسائر العملات الرقمية مع الدخل الرأسمالي من أسهم وفوائد، لكن مع قيد مهم: خسائر الأسهم تظل قاصرة على معادلة أرباح الأسهم فقط وفق الفقرة 20 الحالية.
- قاعدة 50% البديلة — الفخ الأخطر: إن عجزت عن إثبات تاريخ اقتنائك أمام المنصة أو مصلحة الضرائب، فالافتراض التلقائي أنك اشتريت بعد 31-12-2026، ويُحسب الاقتطاع على أساس 50% من إيراد البيع الإجمالي وليس من ربحك. عملياً: بيع بـ40,000 يورو دون سجلات يعني اقتطاعاً فورياً قدره 5,000 يورو حتى لو كان ربحك الحقيقي صفراً. مستشارون ضريبيون حذروا من أن هذا الاقتطاع الافتراضي قد يصل إلى عشرة أضعاف الضريبة المستحقة فعلاً في بعض الحالات. للمقارنة: النظير المطبق على الأسهم اليوم نسبته 30%.
غير المقيمين والوافدين الجدد: الإقامة هي الفيصل
الجنسية لا علاقة لها بهذا الملف إطلاقاً. المعيار الوحيد هو الإقامة الضريبية: من ينقل مركز حياته أو نشاطه إلى ألمانيا يصبح خاضعاً لضرائب ألمانية على أصوله العالمية، ومن يغادرها قد يواجه ما يعرف بضريبة الخروج الألمانية عند الرحيل بمحفظة كبيرة. لذلك إن كنت تخطط للانتقال إلى برلين أو فرانكفورت، فدليل الحصول على البطاقة الزرقاء الأوروبية في ألمانيا 2026 يشرح مسار الإقامة الذي سيحدد سريان هذه القواعد عليك من يوم تسجيلك.
ولمن يقارن الوجهات الأوروبية قبل اتخاذ القرار: الجوار ليس بالضرورة أوفر — فهولندا تتجه هي الأخرى لتوسيع ضرائبها على الأصول المالية، وتفصيل ذلك في تحليلنا عن تعديل قاعدة الثلاثين بالمئة الهولندية 2026، بينما يبقى الخيار الخليجي بديلاً مختلف البنية كلياً كما في دليلنا عن تكاليف ترخيص VARA للعملات الرقمية في دبي 2026، على أن تدرس بعناية آثار ضريبة الخروج الألمانية قبل أي حركة.
المسار التشريعي خطوة بخطوة: كيف وصلنا إلى هنا؟
فهم التسلسل الزمني يحميك من الخطأين الشائعين: الاعتقاد أن القانون حسم، أو الاعتقاد أنه سقط. الحقيقة بينهما تماماً، وهذه المحطات الموثقة.
30 سبتمبر 2026: المسودة الرسمية
نشرت وزارة المالية مسودة مشروع «إصلاح فرض ضرائب على قيم تبادل مشفرة معينة في الممتلكات الخاصة» بتاريخ 30 سبتمبر، وأحالتها إلى التنسيق بين الوزارات — وهي مرحلة تعني أن الوزارات الأخرى لم توافق بعد، وأن العرض على مجلس الوزراء «منوياً به» فقط لا مؤكداً. النائب الليبرالي فرانك شيفلر قال يوم 13 أكتوبر صراحة إن البند لم يصل بعد إلى مرحلة التنسيق النهائية ولن يصل إلى الحكومة في جلسة 14 أكتوبر كما تردد — أي أن الجدول الزمني نفسه مرن.
8 أكتوبر 2026: تصويت 445 ضد 132 لم يكن «إنقاذ الإعفاء»
في الجلسة 99 للبتنداغ رُفض مشروع قانون من كتلة الخضر بأغلبية 445 صوتاً مقابل 132 ولم تُدلَ 53 بطاقة. التفصيل الحزبي يكشف الصورة: اتحاد CDU/CSU صوّت بـ198 صوتاً ضد، وحزب البديل من أجل ألمانيا AfD بـ134 ضد، والاشتراكيون SPD بـ112 ضد، بينما صوّت الخضر بـ76 صوتاً مع واليسار بـ54. لكن — وهنا مربط الفرس — المشروع المرفوض كان أقسى من مسودة الوزارة: كان سيفرض شريحة الدخل الشخصية حتى 45% على من اشترى بعد نهاية 2025، بتقدير إيرادات لا يقل عن 5 مليارات يورو. فشله يعني بقاء مسار الوزارة المعتدل بنسبة 25% المسطحة حياً وتقدمه في المسار الحكومي. ومشروع مشابه من اليسار رُفع برفع الأيدي دون تصويت اسمي.
وفي مساء اليوم نفسه أقر البتنداغ قانوناً آخر يغير المعادلة بصمت: انضمام ألمانيا إلى إطار التبادل الدولي التلقائي لبيانات ضرائب الأصول المشفرة، بما يشمل الأسماء والمعرفات الضريبية وأنواع الأصول والمبالغ الإجمالية وعدد المعاملات. بعد هذا القانون، لم يعد تجاهل الإبلاغ خياراً عملياً لأحد.
المصدر: معرض وزارة المالية الفيدرالية الألمانية
12 أكتوبر 2026: جلسة العريضة 201716
العريضة الشعبية الحقيقية رقمها 201716 — وليست الأرقام المتداولة في بعض المنشورات. قدّمتها نيكولي نوفاك، وجمعت 44,439 توقيعاً بعد أن بلغت نصاب الـ30,000 يوم 6 أغسطس، وعُقدت جلسة الاستماع العلنية أمام لجنة العرائض يوم 12 أكتوبر في مبنى ماري-إليزابيث-لودرز ببث مباشر. النتيجة كانت صادمة للبعض: الوزارة أعلنت تمسكها بالخطة كاملة، وطرحت فكرة إلغاء إعفاء السنة للذهب أيضاً — وهذه الحجة تنقلب على أصحابها: إن كان التمييز لصالح الكريبتو غير مقبول، فلماذا لا يُلغى إعفاء الجميع؟ المستشار الضريبي د. إنغو هويل وصف المسودة بأنها «ليست جاهزة للقرار بعد»، ونائبة عن الخضر قالت إن الملف «لم يُحسم نهائياً»، فيما طالبت اتحادية البلوكتشين الألماني بـ«حقوق مؤكدة وسياسة ابتكار بدل تغييرات متسرعة». ووفق تصريح لأحد نواب اليسار في جلسة أخرى، 3% فقط من المكلفين يعلنون مكاسبهم بشكل صحيح — رقم يستشهد به لا يوثق كإحصاء رسمي، لكنه يفسر شهية الخزينة.
13 أكتوبر 2026: استطلاع يهز اليقين
صباح اليوم نشر موقع BTC-ECHO الألماني استطلاعاً ميدانياً سأل: ما احتمال إلغاء فترة الحيازة خلال الأشهر الستة المقبلة؟ وسطي إجابات 46 خبيراً صناعياً بلغ 70% (متوسط 65%)، ووسطي إجابات 254 قارئاً من أصل 274 شاركوا بلغ 75%، وثلث المجتمع تقريباً يراهن على احتمال 90% فأكثر. في المقابل: 12 نائباً على الأقل من كتلة الاتحاد معارضون، والقانون يحتاج أصوات الاتحاد في البتنداغ ثم موافقة البوندسرات — مجالس الولايات — قبل النشر في الجريدة الرسمية. الخلاصة المنطقية: إلغاء الإعفاء هو السيناريو الأرجح، لكن الطريق ما زال فيه أكثر من عقبة، والمسودة نفسها تنوي تقييم القانون بعد 6 سنوات من نفاذ أول حزمة منه.
ماذا نتوقع بعد الآن؟
المحطات المتبقية بالترتيب: إنهاء التنسيق الوزاري، ثم اعتماد مجلس الوزراء، ثم ثلاث قراءات في البتنداغ وموافقة البوندسرات، ثم النشر والنفاذ في 1 يناير 2027. أي من هذه المحطات قد يعدل الصيغة — فالخريطة الحزبية في تصويت 8 أكتوبر أثبتت أن التحالفات تتوزع بمنطق دقيق وأن أي تعديل وارد. ولمن يريد مقارنة أوسع: واشنطن تتحرك بمسارها الخاص عبر مشروع القانون الأمريكي لضرائب العملات الرقمية، لكن الفارق الجوهري أن ألمانيا تتجه لضريبة مسطحة مع اقتطاع تلقائي مباشر من المنصات من 2028.
قصة خالد من دبي: كيف أعاد ترتيب مبيعاته قبل نهاية 2026
خالد، 44 عاماً، مستثمر من دبي يدير محفظة عملات رقمية قوامها نحو 480,000 يورو: 260,000 يورو من البيتكوين اقتناها على دفعات بين 2022 و2024، و140,000 إيثريوم يضيف إليها مكافآت ستاكينغ شهرية، والبقية عملات أصغر وصلته بعضها عبر إيردروب بقيمة 8,000 يورو. كان خطه المالي بسيطاً: ينتقل منتصف 2027 إلى برلين لعمل جديد، يكتسب الإقامة الضريبية، ثم يبيع حصة الإيثريوم تدريجياً في 2028 و2029 لتغطية مصاريف الاستقرار، معتمداً على الإعفاء بعد سنة الحيازة.
ثم قرأ خالد المسودة. أول ما اكتشفه طمأنه: إيثريومه اقتُني قبل 2027، فسيبقى على القاعدة القديمة والإعفاء بعد السنة محفوظ له حتى لو صار مقيماً ألمانياً وقت البيع — ما دامت الحيازة تجاوزت السنة بحكم تاريخ الاقتناء لا بتاريخ الإقامة. لكن ثلاث فجوات أخرى أيقظته:
- منصة مغلقة بلا سجلات: جزء من بيتكوينه اشتراه عبر منصة أوروبية أوقفت خدماتها عام 2025. بلا كشوف رسمية لتواريخ الشراء، ستطبق عليه المنصة الجديدة افتراض ما بعد 2026 وقاعدة 50% عند أي بيع عبرها. أمضى أسبوعين يستخرج كشوف الحساب الختامية من بريده القديم وصفحات الدعم المؤرشفة، وصعّد المستندات إلى مجلد موثق بالتاريخ والقيمة وسعر التحويل يوم الاقتناء.
- فخ المبادلة: كان ينوي مبادلة جزء من بيتكوين القديم بعملة واعدة في صيف 2027. المسودة تجعل هذه المبادلة «اقتناء جديداً» خاضعاً بالكامل للنظام الجديد. أجّل المبادلة أو قرر تنفيذها قبل نهاية 2026 إن اقتنع بالفكرة.
- الستاكينغ: مكافآت ستاكينغه بعد استقراره في ألمانيا ستصير دخلاً رأسمالياً يخضع للنظام الجديد مهما كانت عملات الأصل قديمة. أعاد حساب العائد السنوي المتوقع — نحو 3,400 يورو سنوياً — ضمن خانة الدخل الخاضع بعد بدل المدخرين.
النتيجة: خالد لم يبع شيئاً على عجل، لكنه فصل محافظه إلى «قديمة قبل 2027» و«جديدة بعدها»، حدد آخر عملية شراء له في 28 ديسمبر 2026، ووثق كل تحويل بين المحافظ بمعرفات المعاملات. حين سأله صديقه إن كان يخاف، أجاب: «أنا لا أخاف الضريبة، أخاف فقط ألا أستطيع إثبات تاريخ شرائي».
المصدر: معرض وزارة المالية الفيدرالية الألمانية
خطتك التنفيذية حتى 31 ديسمبر 2026
بين تاريخ كتابة هذه السطور وضربة منتصف الليل في آخر يوم من ديسمبر، لديك نحو 80 يوماً عمل فعلياً. هذه قائمة المهام بترتيب الأولوية:
- [ ] صدّر كشوف الحساب الكاملة من كل منصة تتعامل معها اليوم بصيغة CSV، ولوّن بالتاريخ كل صفقة شراء منذ أول اقتناء.
- [ ] وثّق تاريخ اقتناء كل دفعة على حدة — لقطة شاشة مؤرخة وكشف رسمي وسعر الاقتناء باليورو يوم التنفيذ. هذا ملفك الذهبي ضد قاعدة 50%.
- [ ] افصل محافظك وحساباتك إلى خانتين مسمايتين: «قبل 2027» و«بعد 2027»، ولا تخلط العملات بينهما أبداً حتى وقت البيع.
- [ ] حدد قرارك النهائي حول آخر عملية شراء قبل 31 ديسمبر، وضع تذكيراً لها في أول أسبوع من ديسمبر لا آخره — شبكات البلوكتشين تزدحم في نهاية العام.
- [ ] امتنع عن أي مبادلة بين عملاتك القديمة وعملات جديدة بعد 1 يناير 2027، فكل مبادلة تعد اقتناء جديداً يخرجك من الحماية.
- [ ] وثّق كل تحويل بين محفظة وأخرى بمعرف المعاملة، فالنقل الذاتي بين محافظك لا يعد بيعاً لكن إثباته مهم عند الفحص.
- [ ] راجع موضع مكافآت الستاكينغ والإقراض لديك، واحسبها ضمن الدخل الرأسمالي المتوقع بعد 2027.
- [ ] استغل بدل المدخرين البالغ 1,000 يورو (2,000 للزوجين) في خطة مبيعاتك السنوية تحت النظام الجديد.
- [ ] إن كنت تخطط لمغادرة ألمانيا بمحفظة كبيرة، فاستشر مستشاراً حول ضريبة الخروج قبل اتخاذ أي خطوة لا بعدها.
- [ ] تابع محطات التصويت القادمة أسبوعياً — حكومة، قراءة أولى، بوندسرات — وتأكد أن أي تعديل بالصيغة لن يقلب حساباتك.
سبعة أخطاء شائعة قد تكلفك آلاف اليوروهات
خبراء ضريبة العملات الرقمية في ألمانيا يجمعون على أن أغلب الخسائر في هذا الملف لا تأتي من النسب بل من سوء الفهم. هذه أكثر سبعة أخطاء تكراراً:
- التعامل مع المسودة كأنها قانون نافذ. الوثيقة ما زالت في التنسيق الوزاري، وقرار الحكومة مؤجل على الأرجح عن 14 أكتوبر. من يبيع اليوم خوفاً من «قانون 2027» يتصرف بناء على نص لم يكتمل مساره بعد — والأصح التخطيط لسيناريوهين لا لمقطوعية وهمية.
- الاعتقاد أن تصويت 8 أكتوبر أنقذ الإعفاء. الأغلبية 445-132 رفضت مشروع الخضر الأقسى فقط (شريحة دخل حتى 45% على مشتريات ما بعد 2025)، وبقيت مسودة الوزارة بنسبة 26.375% حية تسير في المسار الحكومي.
- الظن أن تاريخ 31 ديسمبر 2026 سيفرض ضريبة بأثر رجعي على العملات القديمة. المسودة صريحة: القواعد الجديدة تطبق على ما اقتُني أو آل بعد نهاية 2026 فقط، والقديم يظل على قاعدة الإعفاء بعد سنة.
- المبادلة بين عملات قديمة وأخرى بعد 2027 ظناً أنها عملية محايدة. كل مبادلة من هذا النوع تعد اقتناء جديداً خاضعاً بالنظام الجديد — فخ إعادة التحويل الذي رصدته الصحافة التقنية الألمانية قبل غيرها.
- إهمال توثيق تواريخ الشراء. بلا سجلات تنطبق قاعدة 50%: بيع بـ40,000 يورو بلا إثبات يعني اقتطاع 5,000 يورو حتى لو كان ربحك صفراً — وقد يبلغ الاقطاع أضعاف الضريبة الفعلية.
- نسيان أن المنصات ستحجز الضريبة تلقائياً من 2028. لن تنتظر مصلحة الضرائب إقرارك السنوي بعد ذلك التاريخ، والحجز يجري على الإيراد وفق افتراضات ثابتة ما لم تقدم بياناتك الموثقة مسبقاً.
- تجاهل إعادة تصنيف الستاكينغ والإقراض. مكافآت التشارك في الشبكة أصبحت دخلاً رأسمالياً في المسودة، ومن يحسبها ضمن الإعفاء القديم سيفاجأ بفاتورة غير متوقعة.
الأسئلة الشائعة عن ضريبة العملات الرقمية في ألمانيا
هل بيع البيتكوين معفى من الضريبة في ألمانيا بعد سنة حيازة؟
اليوم نعم: كل بيع بعد اكتمال سنة كاملة بين الاقتناء والتصرف معفى إعفاء كاملاً وفق الفقرة 23 من قانون ضريبة الدخل. مسودة 2027 تلغي هذا الإعفاء لكل ما يُشترى بعد 31 ديسمبر 2026، بينما يبقى محفوظاً لعملات ما قبل 2027 حتى بعد نفاذ القانون المحتمل.
كم تبلغ ضريبة العملات الرقمية في ألمانيا بعد تعديل 2027؟
النسبة في المسودة 25% ضريبة مسطحة على أرباح رأس المال زائداً 5.5% ضريبة تضامن، أي 26.375% فعليّة قبل ضريبة الكنيسة إن انطبقت. للعلم، هي أدنى بكثير من الوضع الحالي للبيع قصير الأجل الذي قد يبلغ 47.475% لأصحاب الشرائح العليا.
ما آخر موعد لشراء العملات الرقمية في ألمانيا للاستفادة من الإعفاء القديم؟
31 ديسمبر 2026 هو تاريخ القطع نصاً في المسودة. كل اقتناء موثق قبل هذا التاريخ يدخل قاعدة الإعفاء بعد سنة الحيازة، وكل شراء من 1 يناير 2027 فصاعداً يخضع لنسبة 26.375% عند البيع رابحاً مهما طالت مدة الاحتفاظ لاحقاً.
هل عملاتي المشتراة قبل 2027 معفاة من الضريبة عند البيع لاحقاً؟
نعم، هذا جوهر حماية الحيازات القديمة: القواعد الجديدة لا تمس ما اقتُني قبل 2027، فيظل إعفاء السنة متاحاً لهذه العملات حتى لو بعتها في 2029 أو بعده، شريطة ألا تخرجها من الحماية بمبادلة تخرجك من دائرة القاعدة القديمة.
هل التبديل بين البيتكوين والإيثريوم حدث خاضع للضريبة في ألمانيا؟
المبادلة بين عملتين رقميتين ليست بيعاً خاضعاً بذاتها تحت القاعدة الحالية، لكنها تصفّر ساعة الحيازة لأنها تعد اقتناء للأصل الجديد. وبعد 2027 يزداد الأمر حساسية: مبادلة عملة قديمة بأخرى تعني اقتناء جديداً يدخل النظام الجديد كاملاً.
ما الحد المعفى من الضريبة على أرباح الكريبتو في ألمانيا؟
تحت القاعدة الحالية يوجد حد معفى قدره 1,000 يورو سنوياً في الفقرة 23، وتجاوزه ولو بيورو واحد يخضع الربح كاملاً للضريبة لا الفارق فقط. وفي النظام الجديد يوجد بدل المدخرين العام: 1,000 يورو للفرد و2,000 يورو للزوجين تخصم من الدخل الرأسمالي.
هل ستقتطع المنصات مثل باينانس وكوينبيس الضريبة تلقائياً في ألمانيا؟
وفق المسودة نعم، بدءاً من 1 يناير 2028: تلتزم المنصات والوسطاء بحجز الضريبة عند المصدر على أرباح عملاءها المقيمين ألمانياً. وإن لم تتوفر للمنصة بيانات اقتنائك الموثقة، تحسب الاقتطاع افتراضياً على أساس أن الشراء تم بعد نهاية 2026.
ماذا يحدث ضريبياً للإيردروب والهدايا والستاكينغ في ألمانيا 2027؟
تحدد المسودة تكلفة اقتناء التحويلات المجانية — الإيردروب والهدايا — عند صفر يورو، فأي بيع لها لاحقاً يعد ربحاً من كامل قيمة البيع. أما مكافآت الستاكينغ والإقراض فتعاد تصنيفها دخلاً رأسمالياً خاضعاً للنسبة الجديدة وقت استلامها.
هل يسري القانون الجديد على غير المقيمين في ألمانيا؟
المعيار هو الإقامة الضريبية لا الجنسية: من ينقل مركز حياته إلى ألمانيا يخضع للنظام الجديد على اقتنائه اللاحق، ومن يغادر قد يواجه ضريبة الخروج عند الرحيل بحوزة كبيرة. المستثمر الخليجي غير المقيم لا يخضع لهذه الضريبة على مبيعاته خارج النطاق الألماني.
هل تُفرض الضريبة الجديدة على العملات المستقرة ورموز NFT؟
لا يدخل تعريف عملة التبادل المشفرة في المسودة — المستند إلى تصنيف لائحة MiCA — رموز الأمان ولا رموز الأصول المرجعية ولا أغلب العملات المستقرة ورموز النقود الإلكترونية، ولا رموز NFT. هذه تبقى على قواعدها الحالية حتى صدور تشريع آخر مختلف.
خطوتك التالية
لديك الآن ما تحتاجه لاتخاذ قرار مبني على معلومات دقيقة لا على عناوين متسرعة: تعرف أن المسودة ليست قانوناً بعد، وأن تاريخ 31 ديسمبر 2026 هو خط الفاصل الذهبي بين نظامين ضريبيين، وأن حيازاتك القديمة محمية وأن اقتناءك القادم سيخضع لنسبة 26.375% مع اقتطاع تلقائي من المنصات انطلاقاً من 2028، وأن أغلى ما تملك في هذا الملف ليس عملاتك بل سجلاتك.
الخطوة العملية الأولى لا تحتمل التأجيل: افتح حساباتك على المنصات اليوم وصدّر كشوف السنوات الثلاث الماضية قبل أن تزدحم الشبكات في الأسابيع الأخيرة من العام، ثم ابنِ ملف التوثيق تاريخاً بتاريخ. وبعدها تابع معنا المحطات التشريعية القادمة واحدة واحدة — هذا الملف يتحرك أسبوعياً، وأي تحديث في الصيغة بين الحكومة والبتنداغ والبوندسرات قد يعيد حساب سيناريوهات بيعك من الصفر. لمزيد من التحليلات الضريبية والمالية الموجهة للمستثمر العربي، تابعنا على منصة Truescho.
المصادر
- نص مسودة وزارة المالية الفيدرالية — إصلاح فرض ضرائب على قيم تبادل مشفرة معينة (PDF رسمي، 30 سبتمبر 2026)
- الفقرة 23 من قانون ضريبة الدخل الألماني EStG — النص النافذ الحالي
- محضر الجلسة 99 للبتنداغ — التصويت الرسمي يوم 8 أكتوبر 2026 (PDF)
- BTC-ECHO — استطلاع احتمالات إلغاء فترة الحيازة، 13 أكتوبر 2026
- FinanceFeeds — تصويت البتنداغ وتفاصيل المسودة وأرقامها المحسوبة