
أفضل حساب بنكي أمريكي للشركات لغير المقيمين 2026: مقارنة صريحة بلا انحياز
💬 إفصاح: بعض الروابط في هذا المقال روابط إحالة، نحصل من خلالها على عمولة بسيطة عند إتمامك للشراء، دون أي زيادة في السعر عليك. هذا يساعدنا على الاستمرار في تقديم محتوى مجاني، ولا يؤثر على مصداقية ترشيحاتنا.
آخر تحديث: أغسطس 2026
أفضل حساب بنكي أمريكي للشركات لغير المقيمين في 2026 ليس بنكاً أصلاً — إنه منصة فينتك مرتبطة ببنك مرخّص، تُفتح عن بُعد بجواز سفرك ووثائق تأسيس شركتك وخطاب الـEIN. هذه الجملة تُغضب من يريد اسماً واحداً يكتبه في خانة "الفائز"، لكن الإجابة الأمينة محكومة بفلتر واحد تتجاهله أغلب المقارنات: أي منصة ستوافق فعلاً على مؤسّس يقيم في بلدك أنت؟ ما دام بلدك خارج قوائم التقييد، فالباب مفتوح — والفروق بعدها في الرسوم وقواعد العنوان وسلاسة الاستقبال الدولي.
وبينما تقرأ، لاحظ ما لا تسرّ به صفحات التسويق: جودة الملف المقدَّم تتفوق على سرعته دائماً، والعنوان الصادق يفتح ما تغلقه الوثائق الناقصة، والمنصة التي تناسب جارك قد لا تناسبك — لأن بلد إقامتك مختلف عن بلده، وهذه وحدها كفيلة بقلب الترتيب كله.
هذا الدليل يرتّب الساحة كاملة: Mercury وAirwallex وWise وRelay وPayoneer، بشروط كلٍّ منها من صفحاتها الرسمية فقط — لأن شروط الأهلية تتغيّر بصمت، والرقم المنقول من مدونة قديمة قد يكون باباً لرفض طلبك.
ولأن سؤال البنك يأتي غالباً بعد سؤال الكيان لا قبله، رتّبنا هذا الدليل ليُقرأ مستقلاً أو متتبعاً: البداية بالجدول الحاسم، ثم قراءة معمّقة لكل منصة، ثم خرائط الإطلاق والبقاء — وإن كنت في طور مقارنة الكيانات أصلاً فابدأ من مقالنا عن الفارق بين LLC الأمريكية وLtd البريطانية قبل أن تختار البنك الذي سيخدم أحدهما.
الجدول الأم: من يقبل غير المقيم فعلاً؟
| المنصة | تقبّل مالكاً غير مقيم؟ | الرسوم الشهرية | EIN مطلوب؟ | عنوان أمريكي مطلوب؟ | أبرز ما في الشروط الرسمية |
|---|---|---|---|---|---|
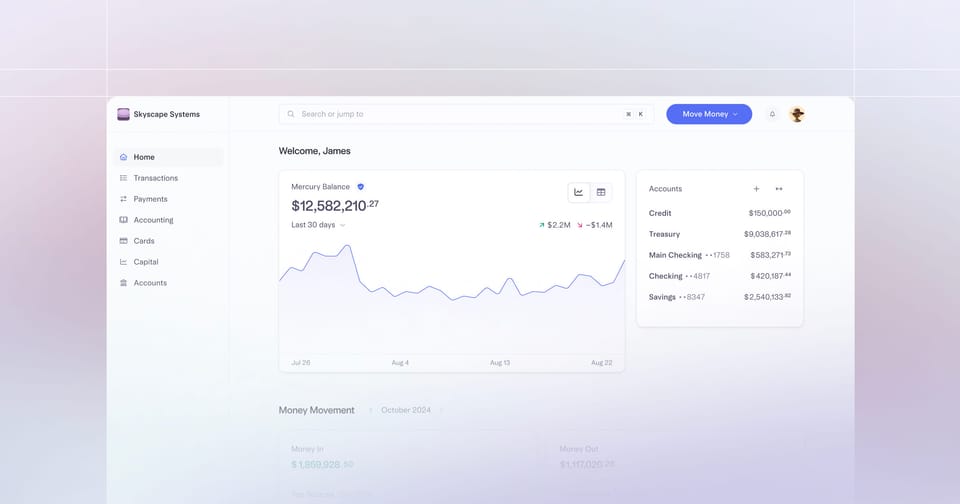
| Mercury | نعم — "الشركات الأمريكية التي يؤسسها أشخاص من أنحاء العالم" (نص رسمي) | صفر دولار، بلا حد أدنى | نعم، مع وثائق التأسيس وهوية لكل مالك ≥25% | لا — عنوان أمريكي أو دولي؛ يُرفض عنوان الوكيل المسجّل وصندوق البريد وUPS | البنكان الشريكان Choice Financial Group وColumn N.A.؛ تغطية FDIC حتى 5 ملايين دولار عبر شبكة الاجتياح |
| Airwallex | نعم، لشركات مسجّلة في الولايات القضائية المدعومة | صفر (خطة Explore) · 12 دولاراً/مستخدم (Grow) | للكيانات الأمريكية، ضمن تحقق وثائق التسجيل | لا يُنشر كشرط صريح | حسابات متعددة العملات، أسعار صرف بين البنوك، تحويلات دفعات مجانية لأكثر من 120 دولة |
| Wise Business | نعم — مصمّمة أصلاً للأعمال العابرة للحدود | صفر، بلا اشتراكات | لتفاصيل الحساب الأمريكي للكيان، نعم | لا يُنشر كشرط صلب | تحويلات سلكية من 1.13 دولار · استقبال بـ22 عملة · استقبال سلك محلي بـ6.11 دولارات ثابتة |
| Relay | تركّز على الأعمال الأمريكية؛ أهلية المالك غير المقيم غير منشورة رسمياً | صفر رسوم خفية، خطط متدرجة | نعم للكيانات الأمريكية | لا تُنشر | حتى 20 حساب checking · عبر Thread Bank عضو FDIC · تغطية اجتياح حتى 3 ملايين دولار |
| Payoneer | نعم — مبني أساساً للبائعين الدوليين | تختلف حسب الخطة | حسابات الاستقبال لا تتطلب كياناً أمريكياً | لا | أرصدة استقبال دولارية لمدفوعات المنصات والعملاء |
القاعدة عند قراءة أي جدول مصرفي في 2026: النص الرسمي يتقدّم على أي مراجعة — بمن فيها هذه المراجعة. قبل التقديم، افتح مركز مساعدة المنصة واقرأ صفحة الأهلية الحالية ببلدك تحديداً.
Mercury: نقطة البداية الافتراضية — ولماذا
معظم مؤسسي الشركات الأمريكية من خارج أمريكا يبدؤون طلبهم الأول عند Mercury، وصفحة الأهلية الرسمية عندهم صريحة بشكل نادر: شركات مُسجّلة داخل الولايات المتحدة، بنشاط قائم أو مخطط لها هناك — والمؤسسون قد يقيمون في أي مكان خارج قائمة الدول المقيّدة. حزمة الوثائق ثابتة: وثائق التأسيس الرسمية، ووثيقة الـEIN الصادرة عن IRS، وهوية حكومية لكل شخص له صلاحية تشغيلية وكل مالك يملك 25% أو أكثر.
ثم قاعدة العنوان — المكان الذي تموت فيه الطلبات الجيدة. تشترط Mercury عنواناً رئيسياً للنشاط أمريكياً أو دولياً، وصريحة في رفض عنوان الوكيل المسجّل وصناديق البريد وصناديق UPS. المؤسس الذي استعمل عنوان وكيله في كل أوراق التأسيس ينسخه غالباً في طلب البنك أيضاً، فتُقرأ المفارقة كعلامة "شركة صورية" ويُرفض الطلب — خطأ قابل للتجنب بسهولة.
التسعير أسهل جزء: صفر دولار شهرياً، حسابات جارية وادخار مجانية، بلا حد أدنى للرصيد. وMercury فينتك لا بنك؛ التأمين يأتي عبر البنكين الشريكين Choice Financial Group وColumn N.A. مع وصول حتى 5 ملايين دولار تغطية FDIC عبر شبكات الاجتياح. تروّج المنصة أيضاً لبطاقات ومزايا ائتمانية لعملاء مؤهلين — تعامل مع أي ميزة تمويل بحذر واقرأ شروطها بنفسك؛ هذا الدليل يغطي بنية المدفوعات فقط، ولا يوصي بمنتجات ربوية.
الفيديو الرسمي التالي من قناة Mercury نفسها يعرض مسار الطلب الحقيقي خطوة بخطوة:
المصدر: قناة Build with Mercury الرسمية
ولتحليل منفرد أعمق — بما فيه ما يُغلق الحسابات فعلاً بعد فتحها — مراجعتنا: Mercury للمؤسسين غير الأمريكيين.
Airwallex: المشغّل متعدد العملات
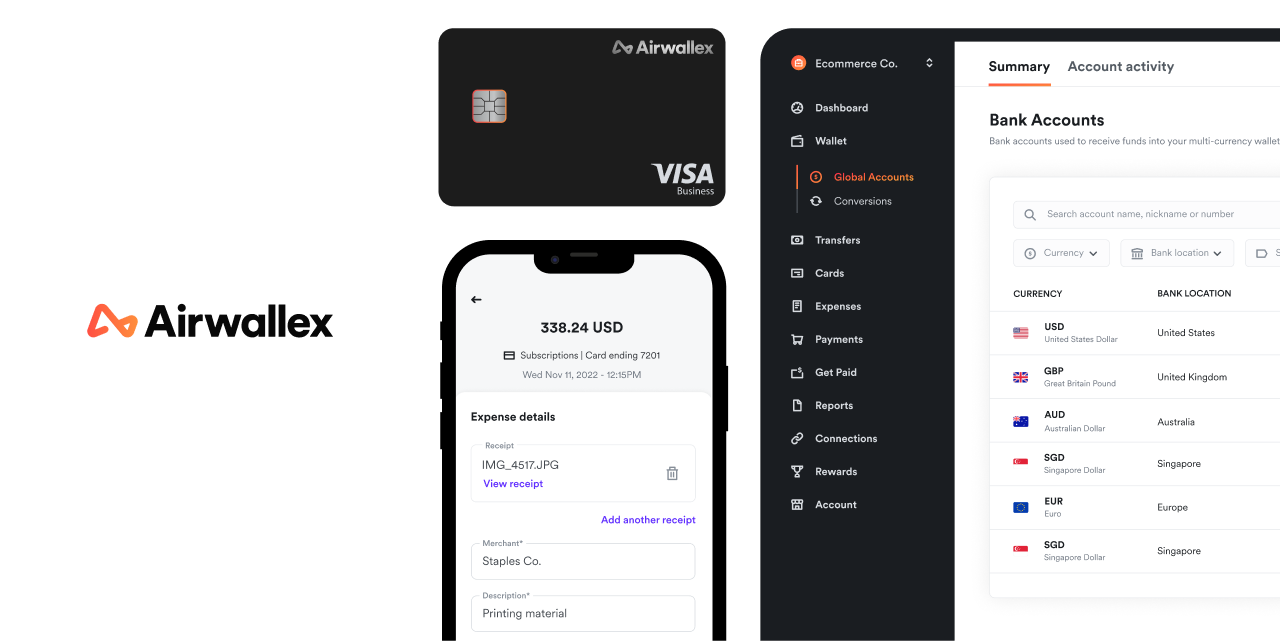
إذا كان عملك يكسب ويصرف بعدة عملات لا بالدولار وحده، فابدأ من Airwallex. صفحة التسعير الرسمية تعرض خطة Explore مجاناً (صفر دولار لكل مستخدم شهرياً) وتشمل حتى 10 مستخدمي صرف، وخطة Grow بـ12 دولاراً لكل مستخدم شهرياً، وخطة Accelerate بتسعير مخصص. تشمل Explore أسعار صرف بين البنوك وتحويلات دفعات مجانية إلى أكثر من 120 دولة، وبطاقات بلا رسوم دولية.
المنتج المحوري هو الحساب العالمي (Global Account): تفاصيل استقبال محلية بعدة عملات تحت تسجيل دخول واحد، فتستطيع LLC الأمريكية إمساك الدولار واستقبال اليورو والجنيه دون تحويل إجباري لحظة الوصول. وAirwallex منصة مدفوعات لا بنك مرخّص؛ الأهلية تمرّ عبر تسجيل الشركة في إحدى الولايات المدعومة مع تحقق وثائق معياري. نستعملها فريقياً لتدفقات متعددة العملات، ويمكنك فتح حساب Airwallex من هنا.
المصدر: الموقع الرسمي لـAirwallex
ولمواجهات مباشرة بالأرقام: Airwallex ضد Wise وPayoneer وPayoneer ضد Airwallex.
Wise Business: أخصائي التحويلات الخارجية
Wise هو الجواب الأنظف حين تكون أولويّتك إخراج المال من أمريكا بأرخص كلفة لا إمساك حساب تشغيلي كامل. الشروط الأمريكية الرسمية: التسجيل مجاني بلا اشتراكات أو رسوم شهرية؛ التحويلات السلكية الدولية تبدأ من 1.13 دولار مقابل 25 دولاراً وأكثر في البنوك التقليدية؛ استقبال سلك محلي بـ6.11 دولارات ثابتة؛ واستقبال المدفوعات بـ22 عملة. وتفيد المنصة أن 96% من المدفوعات تصل خلال أقل من 24 ساعة (وفق بيانات الربع الثالث 2025)، مع خصومات حجم فوق ما يعادل 20 ألف جنيه شهرياً.
التحفظ البنيوي مهم: Wise US Inc. مسجّلة كمنصة خدمات نقدية لدى FinCEN وليست بنكاً مؤمّناً لدى FDIC، مع تغطية FDIC عابرة حتى 250,000 دولار على الأموال المؤهلة عبر بنوك البرنامج. لكثير من غير المقيمين، يشتغل Wise أفضل ما يكون كطبقة تحويلات صادرة بجوار حساب تشغيلي أساسي في مكان آخر.
Relay: للفرق المتمركزة أمريكياً
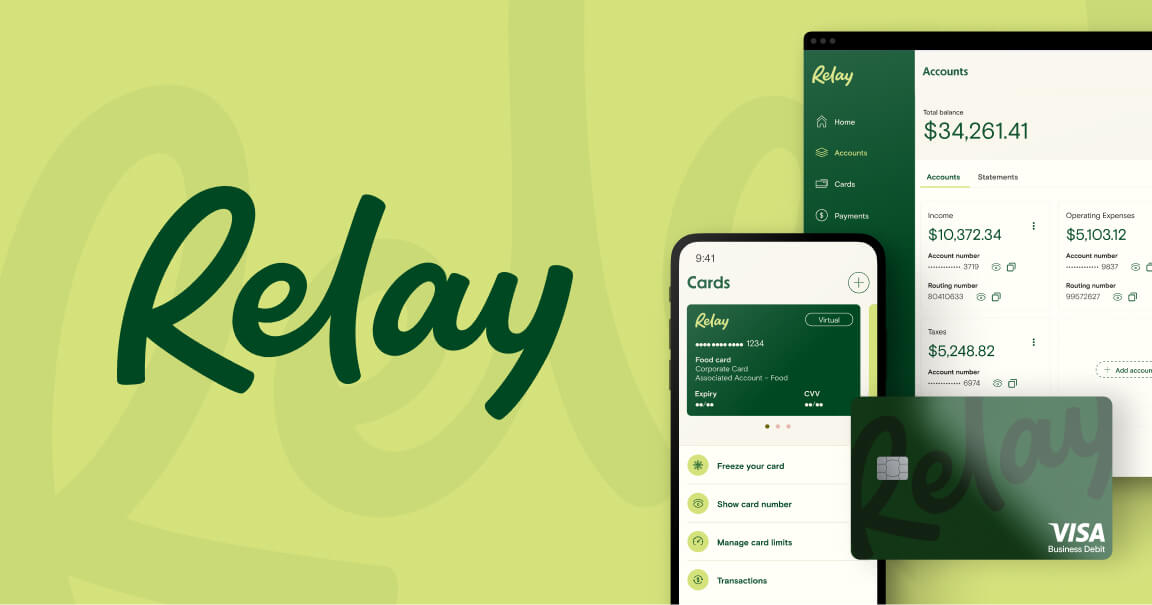
الصفحات الرسمية لـRelay تُبرز صفر رسوم خفية، وخططاً متدرجة (Starter وGrow وScale)، وعوائد ادخار 1.11% و1.75% و3.00% سنوياً حسب الخطة (قيم مايو 2026)، وحتى 20 حساب checking للأعمال، والخدمات المصرفية عبر Thread Bank عضو FDIC مع تغطية اجتياح حتى 3 ملايين دولار. ومراجعة الطلبات تستغرق عادة يوم إلى يومي عمل.
ما لا تنشره Relay هو أهلية واضحة للمالك غير المقيم — منتجها مبني حول الأعمال الأمريكية. إن كانت ملكيتك وعملياتك أمريكية فعلاً فضعها على قائمتك؛ وإن كنت مؤسساً بعيداً بالكامل فتعامل معها كـ"ربما" وقبل الاستثمار في طلبها.
المصدر: الموقع الرسمي لـRelay
Payoneer: مستقبِل مدفوعات المنصات
يقف Payoneer في خانة مختلفة: حسابات استقبال تتيح للبائعين الدوليين قبض الدولار من المنصات والعملاء دون كيان أمريكي أصلاً. مركز مساعدته يصوغ التسجيل حول اعتماد حساب الاستقبال، ورسومه تختلف حسب الخطة ومسار الدفع. لدخل أمازون وUpwork وFiverr غالباً ما يكون Payoneer أبسط بوابة دخول؛ أما لحساب تشغيلي حقيقي بأرقام توجيه تحت LLC الخاصة بك فالمنصات أعلاه أنسب. ومقارنتنا Payoneer ضد Airwallex تفصّل المبادلات.
قبل أي طلب: عنق الزجاجة اسمه EIN
كل حساب كيان أمريكي في الجدول يقف خلف متطلب واحد: الـEIN من IRS عبر النموذج SS-4 — وللمؤسسين بلا رقم ضمان اجتماعي فهذا يعني الفاكس أو البريد لا المعالج الفوري. هذه عادة أبطأ خطوة في الإطلاق الأمريكي كله، فرتّب تسلسلك حولها: أسّس الشركة، قدّم على الـEIN فوراً، ثم ابدأ طلب البنك — لأن المنصات تطلب وثيقة الـEIN الصادرة عن IRS ذاتها لا الرقم وحده. قسم الـEIN في دليلنا تأسيس LLC الأمريكية لغير المقيمين يشرح مسار SS-4 لمن لا يملكون رقماً أمريكياً.
وفي انتظار الـEIN، جهّز ما سيمحصه البنك فعلاً: وصف نشاط متسقاً، وعنوان تشغيل حقيقي، ووثائق تأسيس مطابقة لهويتك في كل خانة.
أربع علامات تُسقط طلبات غير المقيمين
الطلبات لا تفشل في الأهلية غالباً؛ بل تفشل في الاتساق. أربعة أنماط تصنع معظم الضرر:
- لصق عنوان الوكيل المسجّل في خانة العنوان. قاعدة Mercury صريحة: عنوان أمريكي أو دولي يُقبل، وعنوان وكيل أو صندوق بريد أو UPS يُرفض. من استعمل عنوان وكيله في أوراق التأسيس ينسخه بالعادة في طلب البنك، فتُقرأ المفارقة علامة شركة وهمية.
- وصف نشاط فضفاض. "استشارات" بلا موقع ولا عملاء ولا شرح تفتح مراجعة يدوية. فقرة صادقة واحدة عمّا تبيعه الشركة ولمن توفّر أسبوعاً من المراسلات.
- شركاء غير معلنين. كل مالك بنسبة 25% فأكثر يحتاج هوية في الملف. توزيع ملكية "ودّياً" بين الأصدقاء والإعلان عن مالك واحد مشكلة امتثال ستكتشفها المنصة آجلاً أم عاجلاً.
- الإقامة في دولة مقيّدة. القوائم قصيرة لكنها حقيقية، ويفحصون الإقامة لا الجنسية. تحقق قبل التقديم لا بعده.
إبقاء الحساب حياً بعد القبول
القبول ليس نهاية الحكاية. حسابات الفينتك التجارية تجري تحديثات KYC دورية، وتتفاعل مع التغيرات المفاجئة في نمط المعاملات، وتراجع بهدوء حسن سجل كيانك لدى الولاية. ثلاث عادات تُبقي حساب ملكية أجنبية سليماً لسنوات: قدّم أوراق الولاية في مواعيدها (شركة ديلاوير تفقد حسن سلوكها بـ300 دولار متأخرة، وهذا يظهر لاحقاً في مراجعات البنك)، وأجب طلبات الوثائق بأيام لا أسابيع، واجعل نمط الأموال قابلاً للشرح — شركة تنقل فجأة مبالغ لا علاقة لها بنشاطها المعلن ستفتح مراجعة أينما كان مالكها.
الخيط الناظم يعود إلى أساس الحساب: هذه المنصات تُقرض الكيان لا الشخص، فصحة الكيان — ضريبة الامتياز ونموذج 5472 والوكيل المسجّل — جزء من علاقتك البنكية لا شيء منفصل عنها. ولهذا نعامل دليل التكاليف المتكررة لشركة ديلاوير وهذا المقال موضوعاً واحداً متصلاً. ومن يقارن الكيانات أصلاً قبل البنك، فمقارنتنا LLC الأمريكية ضد Ltd البريطانية بالتكاليف الفعلية تحسب المسارين سنة كاملة بالأرقام الرسمية — وفريق Truescho يحدّثها إلى جانب أدلة الأعمال والإقامة بنفس المنهج.
ثلاثة أسئلة تحسم اختيارك قبل الجدول
السؤال الأول: ما "شكل" أموالك؟ إن كانت تدخل دولاراً وتخرج دولاراً لحساب الموردين أنفسهم، فأنت أمام حساب تشغيلي أمريكي صرف — Mercury نقطة البداية الطبيعية. وإن كانت تدخل بعدة عملات (دولار من العميل، يورو من السوق، جنيه من المشترك) فالمنتج المحوري هو الحساب متعدد العملات — Airwallex أولاً. وإن كانت غالبها تحويلات خارجة نحو موردين وعائلة وفِرق في بلدان عدة، فطبقة التحويلات هي القرار — Wise. الإجابة على هذا السؤال وحده تحذف من قائمتك اسمين من أربعة عادة.
السؤال الثاني: من يملك الشركة فعلاً؟ لست وحدك في الملكية؟ كل مالك بنسبة 25% فأكثر سيحتاج هوية حكومية في ملف الطلب عند Mercury، والمنصات الأخرى تسير في المنطق نفسه بدرجات. الشراكات الموزّعة "ودّياً" دون إعلانها ليست تفصيلاً — إنها سبب مراجعة مؤجلة أو رفض مؤكد، والأمانة المبكرة أسرع دائماً من الاكتشاف المتأخر.
السؤال الثالث: أين تقيم أنت — لا شركتك؟ منصات التمويل الأمريكية تفحص إقامة الأشخاص لا جنسياتهم. قوائم الدول المقيّدة قصيرة لكنها مطبَّقة بدقة، وقبل أن تبني خططك كلها على منصة معينة، افتح صفحة الأهلية الرسمية وتأكد أن بلد إقامتك ليس على القائمة اليوم — فقد كان خارجها العام الماضي ودخلها هذا العام.
حساب الاستقبال أم حساب التشغيل؟ فرقٌ يُغفل كثيراً
يخلط غير المقيمين بين المنتجين فيقعون في شِباك "فتحت حساباً أمريكياً!" بينما ما فتحوه تفاصيل إيداع لا أكثر. حساب الاستقبال (نموذج Payoneer الأساسي) يعطيك تفاصيل إيداع بالدولار تعمل عبر شبكة المنصة: يودع العميل أو السوق لديها، وترى الرصيد باسمك التجاري، ثم تسحبه إلى بنكك المحلي أو بطاقتك. إنه أنعم مدخل لدخل أمازون وUpwork وFiverr، لكنه ليس حساباً مصرفياً للكيان: لا أوامر دفع دائمة، ولا دمج محاسبي كامل، ولا استقبال سلكي بنكي حر بالمعنى الفني في كل الحالات.
حساب التشغيل (Mercury أو Airwallex أو Relay بكيانك الأمريكي) حساب الكيان نفسه: أرقام توجيه أمريكية باسم الشركة، دفعات صادرة باسمها، كشوف رسمية يقبلها المحاسب والمنصة والمراجع. الفارق العملي يظهر يوم تحتاج إثبات حساب بنكي باسم الشركة لمنصة دفع أو عقد إيجار أو مزود خدمة — يومها يحسم "شكل" الحساب مسألتك فوراً. القاعدة المختصرة: ابدأ بحساب استقبال إن كان دخلك منصاتٍ فحسب، وانتقل فور تشكّل كيانك وEIN إلى حساب تشغيلي — والكثيرون يحتفظون بالاثنين معاً بلا مشكلة.
دورة حياة الحساب: ما بعد زر "تم القبول"
يظن المؤسس أن القبول هو نهاية القصة البنكية، وهي في الحقيقة بدايتها. الشهر الأول: تفعيل كامل حدود الحساب يحتاج أحياناً مراسلات إضافية — أجبها بيوم لا بأسبوع. السنة الأولى: طلبات تحديث KYC دورية تصل بالبريد الإلكتروني وتطلب وثائق حديثة؛ تجاهلها مرة يجمّد الحساب مؤقتاً، وتجاهلها مرتين يغلقه. وبالموازاة، تراقب المنصات صحة كيانك لدى الولاية: شركة ديلاوير سقطت في حسن السلوك بضريبة 300 دولار متأخرة تظهر لاحقاً في مراجعة دورية قد تُجمّد بموجبها الحسابات.
أضف إلى ذلك منطق الحماية الذاتية: نمط أموال قابل للشرح في كل لحظة. تحويلات تناسب وصف نشاطك المعلن تمر بلا سؤال؛ ودفعة مفاجئة بحجم لا يشبه تاريخ الحساب تفتح مراجعة تلقائية أينما كنت في العالم. القاعدة الذهبية التي نكررها لقرّائنا: كل تحويل كبير غيّر متوقعاً، أرفق له سطراً توثيقياً في ملفاتك من الآن — فاتورة، عقد، إيصال — كي يكون الرد على أي سؤال لاحق مسألة دقائق لا أيام.
خريطة الإطلاق: من الصفر إلى أول إيداع دولاري
لتقدير واقعي قبل البدء، هذه سلسلة الإطلاق كما تُعاش فعلاً:
المرحلة صفر — الكيان. لا حساب أمريكي بلا كيان أمريكي (فيما عدا حسابات الاستقبال). التأسيس الإلكتروني نفسه سريع، لكن لا تفتح طلب البنك قبل اكتمال الوثائق: شهادة التأسيس، ووثيقة الـEIN الرسمية، ووثائق الهوية. تقديم مبكر بناقصٍ واحد يعني مراجعة يدوية إضافية لا يعني سرعة.
المرحلة الأولى — الـEIN. عنق الزجاجة الحقيقي. بدون رقم ضمان اجتماعي، السلك الوحيد هو النموذج SS-4 بالفاكس أو البريد — خطوة لا تتحكم بإيقاعها، فابدأها مبكراً جداً واحتفظ بإثبات الإرسال. مع وصول الخطاب الرسمي بالـEIN تنتقل من "منتظر" إلى "جاهز".
المرحلة الثانية — طلب المنصة. تعبئة نموذج التقديم نفسها عشر دقائق فعلياً، لكن جودتها تحدد مصيرها: وصف نشاط صادق ومحدد، عنوان حقيقي متسق مع وثائقك، إفصاح كامل عن الملاك. الطلبات الجيدة تُقبل بأيام؛ الطلبات المتناقضة تدخل حلقة مراسلات تطول.
المرحلة الثالثة — التفعيل والتشغيل. بعد القبول: فعّل تفاصيل الاستقبال، أجرِ أول تحويل اختباري صغيراً، وثبّت نمطاً تفسيرياً لكل حركة قادمة. أول إيداع حقيقي ليس نهاية الرحلة بل لحظة بدء دورة الحياة التي شرحناها أعلاه — ومن هنا يبدأ تقويمك البنكي الصحي.
السلسلة كلها تُدار من بلدك بالكامل: هذه ليست مبالغة تسويقية بل وصف حرفي لما تتيحه الشروط الرسمية للمنصات المذكورة — بشرط العنوان الحقيقي والوثائق المتسقة.
ماذا عن البنوك التقليدية الأمريكية أصلاً؟
سؤال مشروع: لماذا كل الجدول فينتك؟ لأن البنك التقليدي الأمريكي مبني حول عميل يسهل التحقق منه محلياً: رقم ضمان اجتماعي، وسجل ائتماني، وفرع يمكن زيارته. وغير المقيم بلا هذه الأدوات الثلاث يدخل مسار استثناء يدوي طويل — إن قُبل أصلاً — مقابل مزايا (فروع مادية، مدير علاقات) لا معنى لها لمن يدير شركته من نصف الكرة الآخر. الفينتك لم تنتصر لأنها "أحدث"، بل لأن نموذج تحققها مبني على وثائق الكيان بدل السجل المحلي للشخص.
ذلك لا يلغي الحس السليم: من ينمو إلى حجم يحتاج تسهيلات ائتمانية أو خدمات خزينة معقدة يجد نفسه لاحقاً أمام بنك تقليدي — بملف أكبر وسمعة أمتن. أما في مرحلة الإطلاق، فالاقتصاد كله في صالح منصات الجدول أعلاه.
ملاحظة عن البطاقات ومزايا التمويل
بعض المنصات أعلاه تسوّق بطاقات شركات، وبعضها يعلن عن منتجات تمويل — تسهيلات اقتراض ودفعات مؤجلة وما شابه. هذا الدليل يغطي بنية المدفوعات فقط: استقبال أموالك وحفظها وتحويلها، لا اقتراضها. أي ميزة ائتمانية قرار مستقل بمخاطره الخاصة — فوائد وضمانات شخصية والتزامات سداد لا تحملها القنوات الدفعية أبداً. رتّب اختيارك على ملاءمة الأهلية وكلفة التحويل وموثوقية التشغيل أولاً؛ وكل ما عداها ميزة تضيفها لاحقاً أو ترفضها ببساطة.
أسئلة يسألها القرّاء دائماً
هل يمكن لغير الأمريكي فتح حساب بنكي تجاري في أمريكا؟
نعم. بكيان أمريكي مسجّل ورقم EIN من IRS، تدعم منصات مثل Mercury رسمياً مؤسسين يقيمون خارج أمريكا، بجواز السفر ووثائق التأسيس. ومن دون كيان أمريكي توفر Payoneer حسابات استقبال دولارية لمدفوعات المنصات والعملاء.
هل أحتاج EIN لحساب الشركة الأمريكي؟
نعم لحسابات الكيان الأمريكي. متطلبات Mercury الرسمية تسرد وثيقة الـEIN الصادرة عن IRS إلى جانب وثائق التأسيس؛ فالحسابات تُفتح باسم الكيان، والـEIN هو إثبات وجوده أمام النظام الضريبي الأمريكي.
أي بنك هو الأسهل لغير المقيم في 2026؟
Mercury هي نقطة البداية الأكثر قبولاً: صفر رسوم شهرية، بلا حد أدنى، ودعم رسمي معلن للشركات الأمريكية المؤسَّسة عالمياً. وAirwallex أسرع بديل حين تحتاج استقبالاً متعدد العملات من اليوم الأول.
هل أفتح الحساب دون زيارة أمريكا؟
نعم — المنظومة كلها عن بُعد في 2026: تأسيس LLC أونلاين، ثم EIN بالفاكس أو البريد، ثم التقديم على Mercury أو Airwallex أو Wise بوثائق رقمية. القاعدة الوحيدة من العالم المادي: عنوان نشاط حقيقي، لا عنوان وكيل ولا صندوق بريد.
هل أموالي مؤمّنة لدى هذه المنصات؟
جزئياً عبر البنوك الشريكة. Mercury تعلن وصولاً حتى 5 ملايين دولار تغطية FDIC عبر Choice Financial Group وColumn N.A. وشبكات الاجتياح؛ وRelay حتى 3 ملايين دولار عبر اجتياح Thread Bank؛ وWise تغطية عابرة حتى 250,000 دولار على الأموال المؤهلة. المنصات نفسها ليست بنوكاً.
ما الفرق بين حساب استقبال وحساب تشغيلي؟
حساب الاستقبال (مثل Payoneer) يعطيك تفاصيل لإيداع دولارات باسمك التجاري عبر شبكة المنصة، ويناسب دخل الأسواق. حساب التشغيل (Mercury أو Airwallex أو Relay) حساب كيان كامل بأرقام توجيه أمريكية باسم شركتك، يدير صرفك وتحصيلك معاً.
كيف أقنع الشركاء أو الممولين بكيان لا يعرفونه؟
بلد الكيان يُقرأ قبل أن تشرحه: مستثمر أمريكي يفتح عرض LLC ديلاوير بلا ترجمة، وممول أوروبي يرتاح لـLtd المألوفة. حين تخاطب الجهتين معاً، بعض المؤسسين يحتفظون بكيانين — لكن كيانين يعنيان تقويمي امتثال كاملين، فلا تفعلها إلا لحاجة حقيقية.
هل تنتهي صلاحية الحساب إن لم أستخدمه؟
المنصات ترفض "الحسابات النائمة" بدرجات متفاوتة — نشاط صفري طويل قد يستدعي مراجعة أو إغلاقاً بتقدير المنصة، حتى لو الرسوم صفر. أبقِ الحساب حياً بحركة صغيرة دورية أو أغقه أنت بإجراء نظيف بدل اكتشاف الإغلاق الإداري وقت الحاجة.
هل يمكنني فتح حسابين لدى منصتين مختلفتين لشركة واحدة؟
نعم، وشائع ومفيد: حساب تشغيلي أساسي عند منصة، وطبقة تحويلات عند أخرى. المنصات لا تشترط حصرية، لكن كل حساب يظل مرتبطاً بصحة الكيان نفسها — فعقوبة ولاية واحدة متأخرة قد تصل للاثنين معاً.
المصادر
- Mercury — الحساب التجاري والأهلية
- Airwallex — التسعير الرسمي
- Wise — شروط حساب الأعمال الأمريكي
- Relay — الموقع الرسمي والخطط
- Payoneer — مركز المساعدة
- IRS — رقم EIN والنموذج SS-4
ابدأ مع Truescho
سواء كنت تؤسس شركة أمريكية من الخارج، أو تختار بنيتها البنكية، أو تقارن الولايات القضائية من الطرف للطرف، Truescho يجمع لك الأدوات والمعلومات والخدمات في مكان واحد.
ابدأ الآن →
